Ce que 50 000, 130 000 ou 400 000 € ouvrent aux États-Unis, marché par marché, avec les opérations chiffrées poste par poste et leur statut.
Le budget décide du marché avant toute autre considération. Cinquante mille euros n'ouvrent pas les mêmes villes que quatre cent mille, et forcer un marché trop cher avec un capital juste est la façon la plus sûre de se retrouver sans réserve au premier imprévu.
Ce thème dit ce que chaque palier ouvre réellement, ce qu'il faut prévoir au-delà du prix du bien, et comment un financement se monte quand on n'a ni revenus américains ni historique de crédit là-bas. Il donne aussi ce que la plupart des sites taisent : la différence entre le rendement affiché et ce qui reste une fois tous les frais déduits.
Les questions que ce thème traitera
Peut-on investir aux États-Unis avec moins de quarante mille euros ?
Quelle réserve faut-il garder en plus du budget d'acquisition ?
Un crédit français peut-il financer un bien situé aux États-Unis ?
Comment se comparent deux opérations de budgets différents ?
Faut-il tout engager sur une opération ou répartir sur plusieurs ?
Que se passe-t-il si le budget de travaux est dépassé ?
La question arrive avant toutes les autres, et les réponses qu'on trouve se contredisent : 10 % chez un courtier, 30 % chez un autre, 110 % sans apport chez un troisième. Toutes sont vraies, pour des profils différents. Cet article dit ce que les banques françaises exigent réellement en 2026, ce qu'un prêteur américain demande à un non-résident, et pourquoi la comparaison entre les deux ne tient qu'à une condition : raisonner en capital, jamais en rendement.
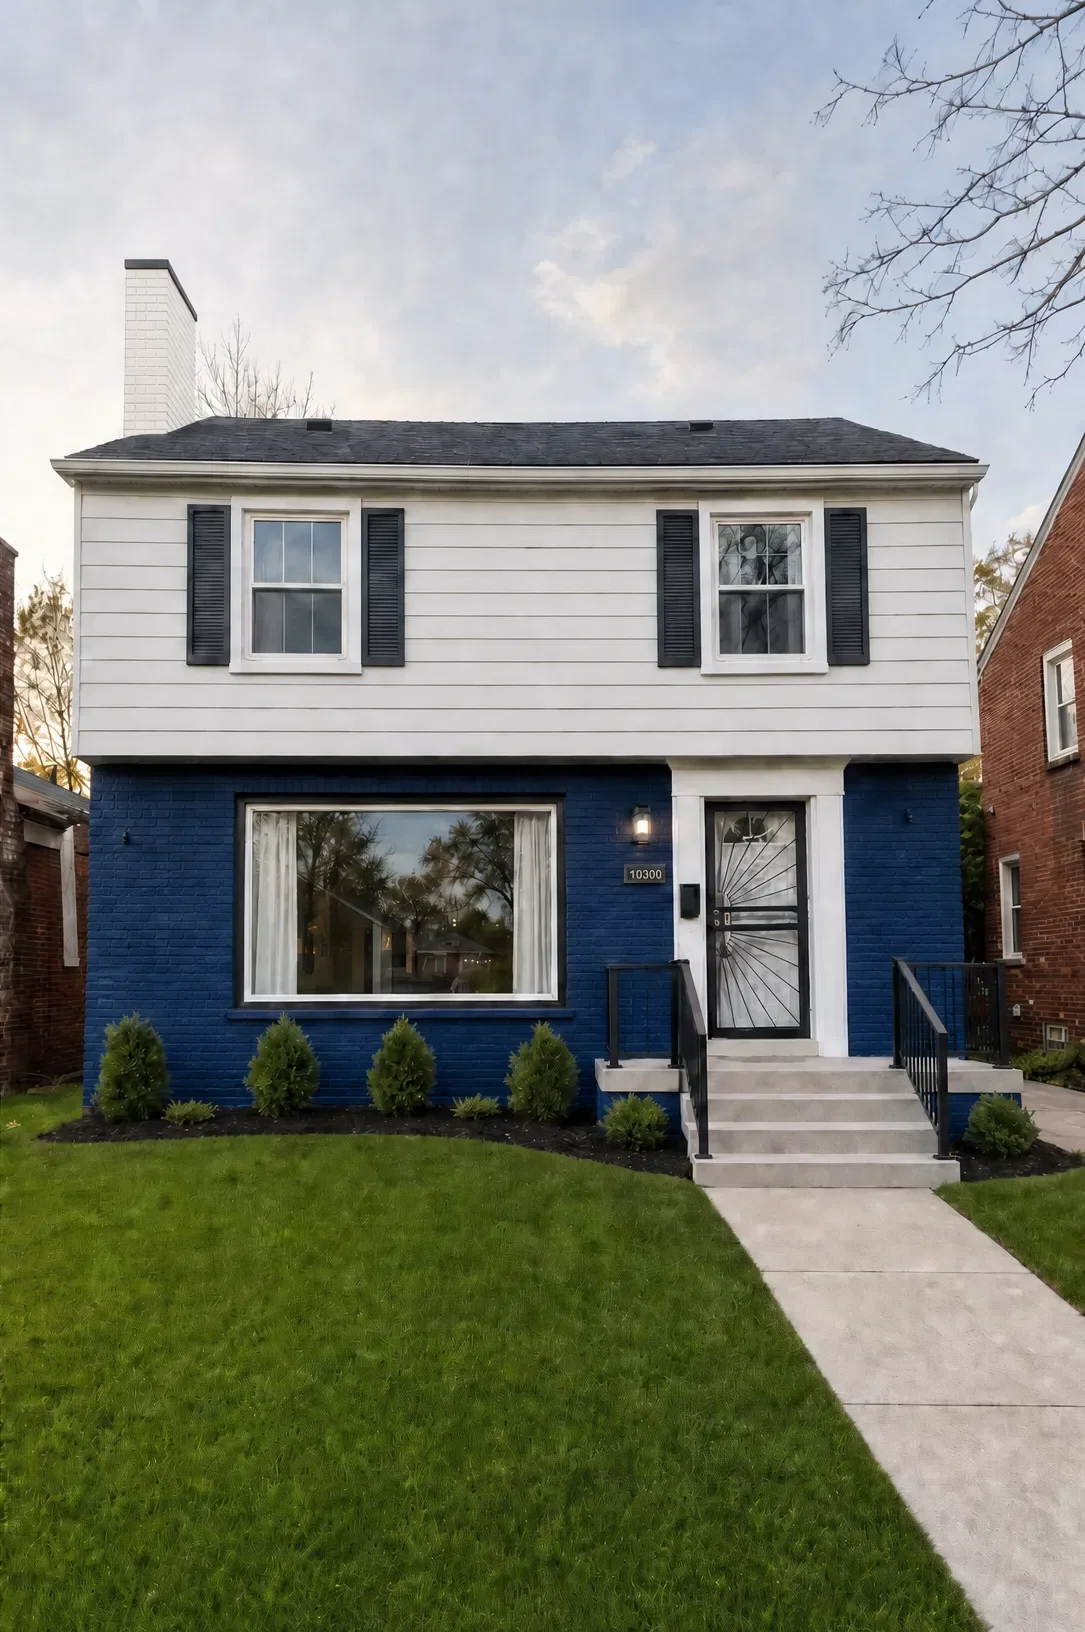
50 000 € engagés depuis la France, c'est le plus bas des trois tickets d'entrée qu'IMMO US publie. C'est aussi celui qui dégage la marge la plus forte rapportée au capital engagé. Voici pourquoi ce budget mène à Detroit, et ce que ce marché fait mieux que les deux autres.
400 000 € engagés depuis la France, c'est le palier haut. On n'y fait pas de la rénovation, on y fait du repositionnement complet, avec des tickets de sortie qui se comptent en millions. Voici pourquoi ce budget mène à Miami et à la Floride, et ce que ce marché fait mieux que les deux autres.
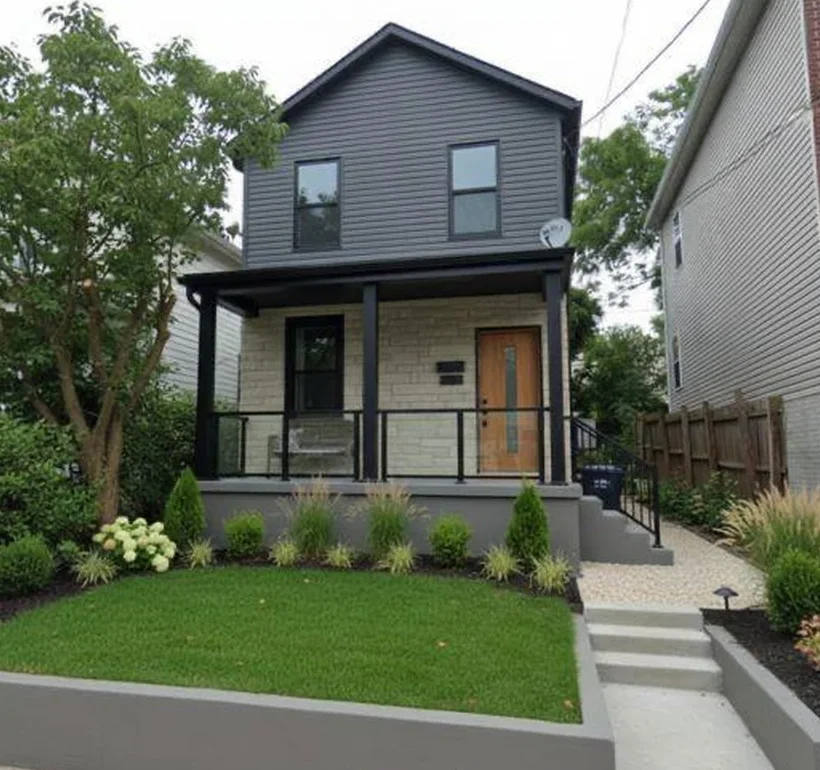
130 000 € engagés depuis la France, c'est le palier du milieu chez IMMO US. C'est aussi celui des trois où l'opération est la plus avancée : le bien est rénové et la vente est engagée. Voici pourquoi ce budget mène à Washington DC, et ce que ce marché fait mieux que les deux autres.
Un investisseur français bloqué par sa banque entend parler d'un prêt américain qui ne regarde pas ses revenus. C'est exact, et c'est souvent mal compris. Les deux systèmes ne s'opposent pas : ils ne posent simplement pas la même question. L'un mesure ce que l'emprunteur peut supporter, l'autre ce que le bien peut rembourser. Voici les deux logiques, leurs seuils et leurs contreparties.
Beaucoup d'investisseurs français renoncent aux États-Unis parce qu'ils n'ont ni fiche de paie américaine ni historique de crédit là-bas. Le prêt DSCR répond exactement à ce problème : il regarde le bien, pas l'emprunteur.
La vidéo d'Enzo présente le refinancement comme le secret des investisseurs qui avancent vite. Le mécanisme est réel : on rénove, la valeur monte, on emprunte sur la nouvelle valeur et on récupère une partie de son capital. Ce qu'on présente moins, ce sont les conditions pour un non-résident, la valeur que la banque retient vraiment, et le piège qui attend à la revente.
Les sites qui vendent de l'immobilier américain affichent des rendements entre 7 et 10 % brut, parfois « jusqu'à 10 % net ». Ces chiffres ne sont pas faux : ils sont incomplets. Voici les huit lignes qu'ils oublient, et ce qu'elles changent sur nos propres opérations.
Investir aux États-Unis : nos analyses et nos opérations par mail
Chaque article publié vous arrive dans votre boîte : marchés, fiscalité, structuration, chiffres d'opérations. Vous suivez sans avoir à revenir sur le site.
Un mail par article publié, désinscription en un clic.