








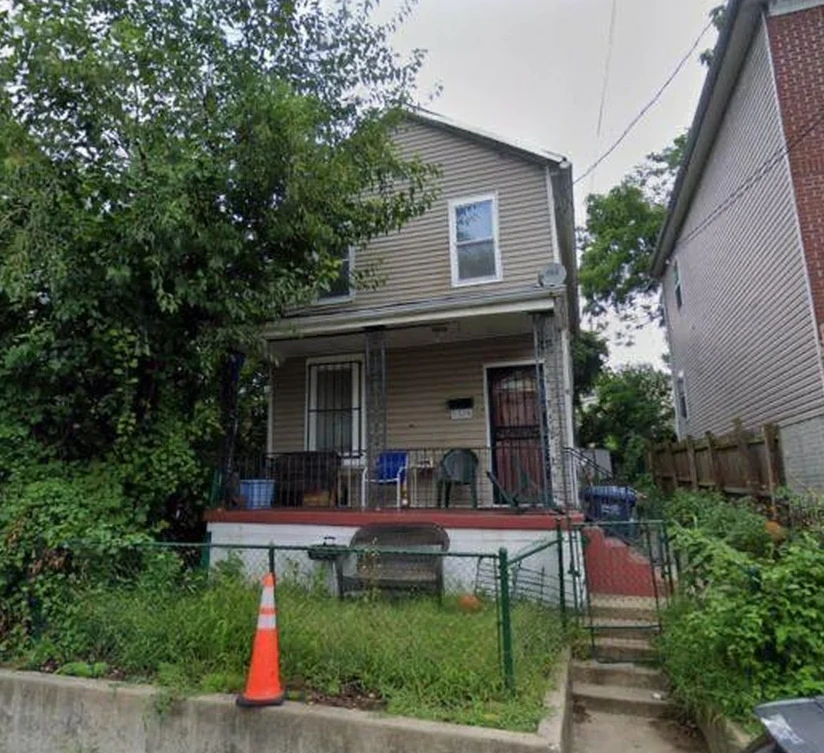
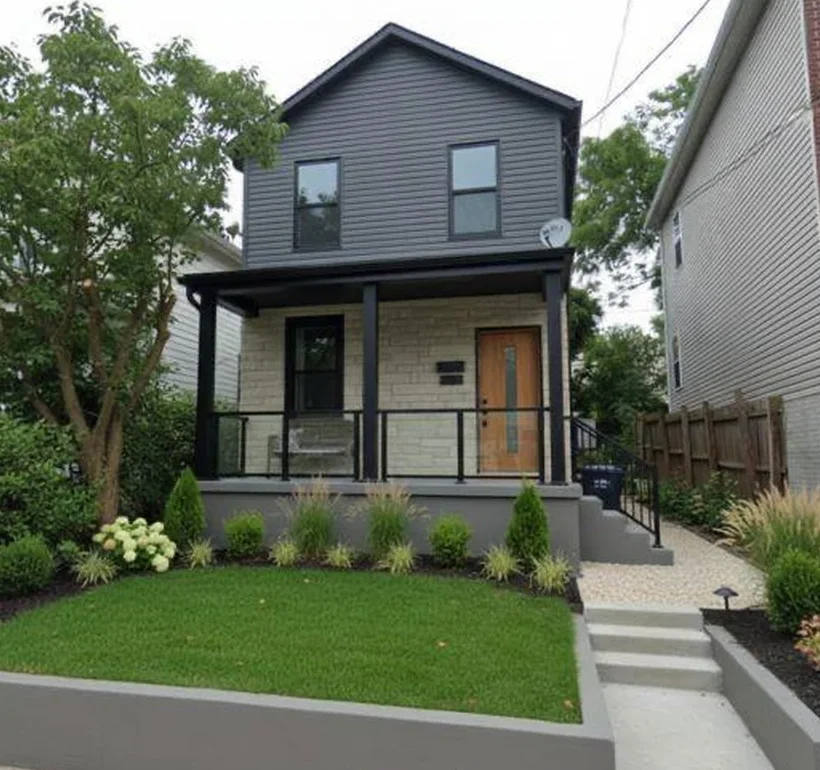
 Marge nette visée ≈ 71 175 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 225 000 $Après · Revente visée 470 000 $
Aux États-Unis, aucun notaire ne garantit la chaîne de propriété. C'est une assurance privée, la police du propriétaire, payée une seule fois au closing, qui vous couvre tant que vous détenez le bien. La police du prêteur ne protège que la banque. Sur un bien vendu sans garantie de titre, une procédure de purge est souvent nécessaire avant de pouvoir l'assurer.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsL'assurance de titre aux États-Unis : ce qui remplace le notaire, et ce qu'elle ne couvre pas
En France, le notaire vérifie la chaîne de propriété et engage sa responsabilité. Aux États-Unis, ce rôle n'existe pas : c'est une assurance qui prend le risque. Beaucoup d'investisseurs français la découvrent au closing, sans savoir qu'il en existe deux et qu'une seule les protège. Cet article dit ce qu'elle couvre, ce qu'elle exclut, et ce qui arrive quand un bien est vendu sans garantie.
Sources : First American, types de polices d'assurance de titre, 2026 ; Rocket Lawyer et Reinhart Law, les actes de vente, 2026.
Aux États-Unis, aucun notaire ne garantit la chaîne de propriété. C'est une assurance privée, la police du propriétaire, payée une seule fois au closing, qui vous couvre tant que vous détenez le bien. La police du prêteur ne protège que la banque. Sur un bien vendu sans garantie de titre, une procédure de purge est souvent nécessaire avant de pouvoir l'assurer.
Le principe
Pourquoi il n'y a pas de notaire, et ce qui le remplace
En France, le notaire vérifie l'historique du bien, s'assure que le vendeur en est bien propriétaire, et engage sa responsabilité professionnelle sur l'acte. Aux États-Unis, ce rôle n'existe pas. Personne ne garantit par défaut que la personne qui vous vend est la seule à pouvoir le faire.
C'est une assurance privée qui prend ce risque. Une société de titre recherche l'historique de propriété, liste ce qu'elle refuse de couvrir, puis émet une police au closing. Elle couvre les vices antérieurs à votre achat : faux actes, héritiers inconnus, erreurs de registre, dettes attachées au bien et non révélées.
Elle exclut ce qui est connu et écrit en exception dans le rapport, ce qui survient après l'achat, le zonage et les défauts physiques du bien. Elle ne remplace ni une inspection ni un avocat. Elle couvre une seule chose : que vous êtes bien propriétaire de ce que vous avez payé.
Sources : First American, types de polices d'assurance de titre, 2026 ; déroulement de la recherche de titre et du rapport d'engagement, décrit par les sociétés de titre.
Deux polices
Celle du prêteur ne vous protège pas
Il existe deux polices, et la confusion coûte cher. La police du prêteur est exigée par la banque et protège uniquement son prêt. Sa couverture diminue à mesure que vous remboursez, puis s'éteint avec le crédit. Si vous achetez comptant, elle n'existe même pas.
La police du propriétaire protège votre capital. Elle dure aussi longtemps que vous ou vos héritiers détenez le bien, et se paie une seule fois, au closing, sans renouvellement. Lors d'un refinancement, la banque exige une nouvelle police du prêteur, mais la vôtre reste valable.
Le piège est simple. Si seul le prêteur est assuré et qu'un héritier inconnu surgit après l'achat, l'assureur défend la banque et rembourse son prêt. Votre apport, lui, disparaît avec le bien. Payer la police du propriétaire est la seule façon d'être protégé soi-même.
Sources : First American, types de polices, 2026 ; Mortgage Daily, la police du prêteur et l'acheteur, 2026 ; Wings Credit Union, police unique payée au closing, 2026.
Les actes
Warranty deed, quit claim deed : ce que chacun garantit
L'acte de vente dit ce que le vendeur garantit. Le warranty deed garantit un titre sans défaut sur toute l'histoire du bien, et engage le vendeur à défendre l'acheteur contre toute réclamation, même antérieure à sa propre détention. C'est l'acte qu'exigent en général les prêteurs.
Le special warranty deed ne garantit que la période où le vendeur a détenu le bien. Le quit claim deed ne garantit rien : il transmet ce que le vendeur possède, s'il possède quelque chose. On le rencontre dans les successions, les divorces, et les ventes après saisie fiscale.
Un titre transmis par quit claim deed peut s'assurer, mais pas tel quel quand le bien sort d'une saisie fiscale. Les sociétés de titre refusent de le couvrir tant que les réclamations possibles n'ont pas été éteintes par un tribunal. C'est l'objet de la purge.
Sources : Rocket Lawyer et Reinhart Law, les actes de vente, 2026 ; Berlin Patten Ebling, le quit claim deed, 2026 ; Soble Law, assurance d'un titre issu d'une saisie fiscale au Michigan, 2026.
La purge
Quand un titre doit être nettoyé avant d'être assuré
L'action en purge, quiet title action, demande à un tribunal de déclarer que personne d'autre n'a de droit sur le bien. Dans le Michigan, elle repose sur l'article 600.2932 du code de l'État. Une fois le jugement rendu, le titre devient assurable et le bien peut être revendu ou refinancé.
Les praticiens du Michigan annoncent 90 à 120 jours pour une action non contestée, six à douze mois si quelqu'un conteste, davantage quand des héritiers sont introuvables et qu'il faut les convoquer par voie de presse. Le coût va de 1 500 à 6 000 $ selon les cabinets.
Sources : code du Michigan, article 600.2932 ; LienSuite, guide de la quiet title action au Michigan, 2026 ; Law Offices of Aaron D. Cox, Detroit, 2026 ; QuietTitle.com, 2024.
Detroit
Les saisies fiscales, et ce que deux arrêts ont changé
Le comté de Wayne, celui de Detroit, vend chaque année aux enchères les biens saisis pour impayés de taxe foncière. L'acheteur reçoit un quit claim deed, un bien vendu en l'état, sans garantie, et un titre qu'aucune société n'assure sans purge. Le marché de nos opérations est décrit dans l'article sur Detroit.
Deux arrêts ont changé la donne. En 2020, la Cour suprême du Michigan a jugé dans Rafaeli contre Oakland County qu'un comté ne peut garder le produit de la vente au-delà de la dette fiscale. En 2023, la Cour suprême fédérale a confirmé ce principe à l'unanimité, dans Tyler contre Hennepin County.
Pour l'acheteur, c'est une sécurité de plus : l'ancien propriétaire dispose désormais d'une voie légale pour réclamer ce surplus, plutôt que de contester la vente. Mais la purge reste nécessaire. Et un autre risque demeure, la fraude à l'acte, contre laquelle le comté propose une alerte gratuite, Fraud Guard.
Sources : trésorier du comté de Wayne, conditions de la vente aux enchères, 2025 ; Michigan Supreme Court, Rafaeli v. Oakland County, 17 juillet 2020 ; Cour suprême des États-Unis, Tyler v. Hennepin County, 25 mai 2023 ; WXYZ Detroit, la fraude à l'acte, 2026.
Le coût
Ce que coûte une police sur nos marchés
Deux régimes coexistent. La Floride fixe les tarifs par règlement : la police du propriétaire y coûte 1 325 $ sur un bien de 250 000 $. Le Michigan, le Maryland et Washington DC laissent chaque assureur déposer ses tarifs, qui varient donc d'une société à l'autre.
En ordre de grandeur, sur le même bien de 250 000 $ : environ 1 125 $ à Washington DC selon le barème du régulateur, 875 à 1 188 $ dans le Maryland selon l'assureur, autour de 1 118 $ dans le Michigan. L'usage de qui paie varie : le vendeur dans le Michigan, l'acheteur à DC.
S'y ajoutent la recherche de titre, les frais de la société de titre et d'éventuelles extensions de garantie : un coût unique, payé au closing, pour une protection qui dure autant que la détention. Les autres frais d'achat sont détaillés dans l'article sur la rentabilité nette.
Sources : Florida Administrative Code, règle 69O-186.003 ; DC Department of Insurance, Securities and Banking, comparaison des tarifs ; Stewart Title, barème du Maryland effectif le 24 novembre 2025 ; calculateur Elko pour le Michigan.
Notre réponse
Un risque chiffré se décide, un risque caché se subit
Le risque n'est pas caché, il est chiffré avant la signature. Un risque chiffré se décide. Un risque caché se subit.
Le montage de l'achat, société américaine et numéros fiscaux, est décrit dans l'article sur le cadre légal.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. Nous ne rédigeons ni actes ni polices : ils relèvent d'une société de titre et d'un avocat local. Le titre du bien est une question de l'audit.
Source : catalogue des opérations d'IMMO US et statuts des chiffres, méthode décrite sur la page méthode.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Qu'est-ce que l'assurance de titre aux États-Unis ?
La police du prêteur me protège-t-elle en tant qu'acheteur ?
Combien de temps dure la police du propriétaire ?
Faut-il une police du propriétaire quand on achète comptant ?
Qu'est-ce qu'un quit claim deed ?
Peut-on assurer un bien acheté par quit claim deed ?
Combien coûte et dure une action en purge dans le Michigan ?
Qu'ont changé les arrêts Rafaeli et Tyler ?
Combien coûte une police du propriétaire sur un bien de 250 000 $ ?
Qui paie l'assurance de titre, l'acheteur ou le vendeur ?
Comment se protéger de la fraude à l'acte quand on vit en France ?
Les sinistres de titre sont-ils fréquents ?
Un bien vous intéresse et son titre vous inquiète ? Dites-le à l'audit : c'est une des premières vérifications d'un dossier.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.

Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : 17 questions, sans engagement. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Faire étudier mon opérationEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.