








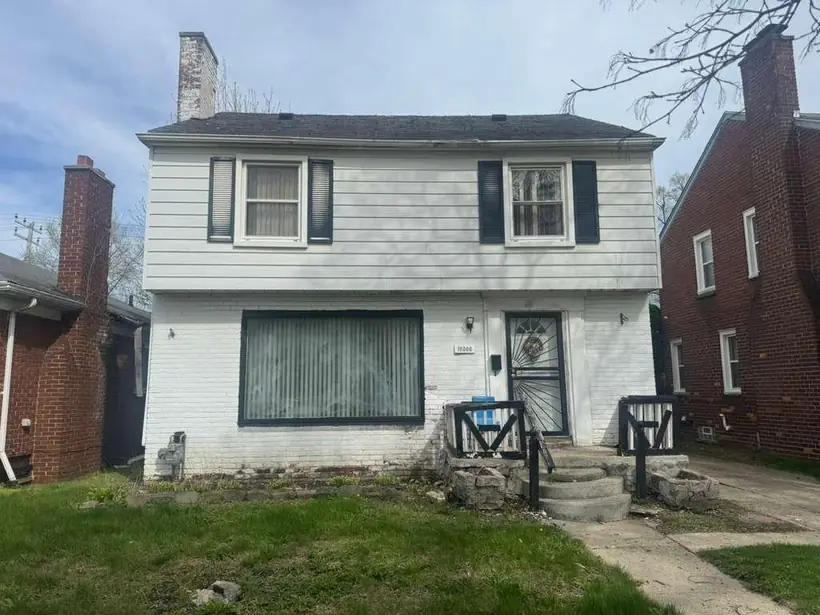
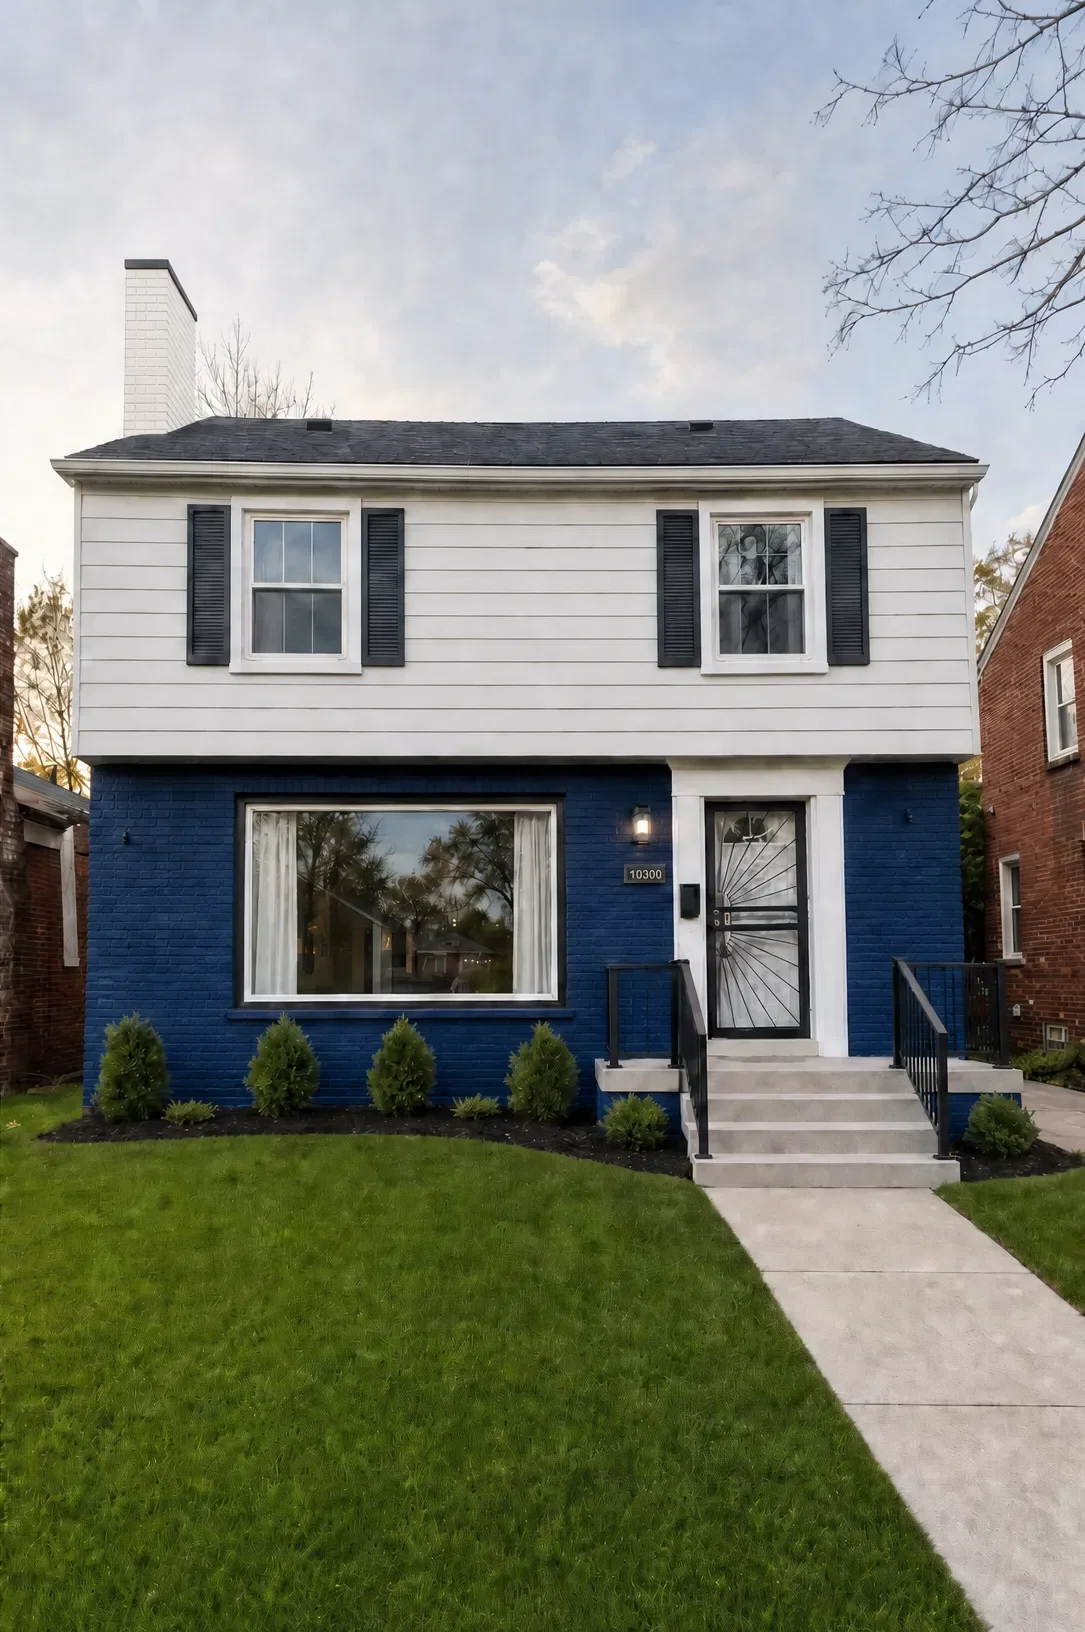
 Marge visée ≈ 62 000 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 80 000 $Projet · image de synthèse · Revente visée 210 à 220 000 $
Au 15 octobre 2026, le taux fixe moyen à 30 ans atteignait 7,40 % selon Freddie Mac, contre 6,27 % un an plus tôt. Le stock à vendre a grossi : 4,8 mois d'offre en septembre selon la NAR, et 20,8 % des annonces actives portaient une baisse de prix le même mois selon Realtor.com. Les prix de vente nationaux, eux, ne reculent pas.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsLe marché immobilier américain change : taux, stock et prix à la fin de 2026
Le marché américain de l'automne 2026 ne ressemble plus à celui de 2025 : le crédit est plus cher, les annonces plus nombreuses, et 20,8 % d'entre elles portent une baisse de prix. Ces mouvements sont publiés chaque semaine ou chaque mois par des organismes identifiés. Cet article les rassemble à leur date, puis montre pourquoi Detroit, le Texas et la Floride ne racontent pas la même histoire.
Sources : Freddie Mac, enquête PMMS du 15 octobre 2026 ; Realtor.com, rapport mensuel de septembre 2026, publié le 30 septembre 2026.
Au 15 octobre 2026, le taux fixe moyen à 30 ans atteignait 7,40 % selon Freddie Mac, contre 6,27 % un an plus tôt. Le stock à vendre a grossi : 4,8 mois d'offre en septembre selon la NAR, et 20,8 % des annonces actives portaient une baisse de prix le même mois selon Realtor.com. Les prix de vente nationaux, eux, ne reculent pas.
Le crédit
Ce qui a bougé en un an : le prix de l'argent et le stock
Le premier changement est le coût du crédit. Selon l'enquête hebdomadaire de Freddie Mac, le taux fixe moyen à 30 ans s'établissait à 7,40 % au 15 octobre 2026, inchangé par rapport à la semaine précédente, contre 6,27 % un an plus tôt. Le taux fixe moyen à 15 ans était de 6,71 %.
Le deuxième changement est le stock. La NAR comptait 1,60 million de logements anciens à vendre fin septembre 2026, en hausse de 4,6 % sur un an. La NAR en tire 4,8 mois d'offre de logements invendus, contre 4,5 mois en septembre 2025. Les ventes, elles, reculaient de 2,2 % sur un an, à un rythme annuel de 3,99 millions.
Un crédit plus cher retire des acheteurs, et les biens restent plus longtemps en vitrine. Ce mécanisme se lit dans les chiffres sans qu'il faille en deviner la suite. Ce qu'un investisseur français en tire dépend de son mode de financement, sujet traité dans l'article sur le HCSF et le prêt DSCR.
Sources : Freddie Mac, Primary Mortgage Market Survey, résultats du 15 octobre 2026 ; NAR, Existing-Home Sales de septembre 2026, communiqué du 13 octobre 2026.
Les vendeurs
Plus d'annonces, plus de baisses de prix, des prix de vente qui tiennent
Le rapport mensuel de Realtor.com de septembre 2026 compte 1 161 615 annonces actives, en hausse de 5,4 % sur un an. La part des annonces portant une baisse de prix atteint 20,8 %, soit 0,9 point de plus qu'un an plus tôt. Un bien reste en ligne 61 jours en médiane, un jour de moins qu'en septembre 2025.
Le prix médian demandé recule de 1,4 % sur un an selon Realtor.com, à 419 250 dollars. Le prix médian de vente mesuré par la NAR en septembre progresse de 1,3 % sur un an, à 417 500 dollars, et l'indice FHFA de juillet de 2,6 % sur un an.
L'écart se lit simplement : les vendeurs ajustent leurs annonces, et les biens qui se vendent partent encore plus cher qu'il y a un an. Le marché national ne s'effondre pas ; il redonne du pouvoir de négociation aux acheteurs sur une partie des annonces, surtout celles qui restent en ligne.
Sources : Realtor.com, Monthly Housing Trends Report de septembre 2026, publié le 30 septembre 2026 ; NAR, Existing-Home Sales de septembre 2026, publié le 13 octobre 2026 ; FHFA, House Price Index de juillet 2026, publié le 29 septembre 2026.
Trois marchés
Detroit, le Texas et la Floride ne bougent pas dans le même sens
Une moyenne nationale additionne des marchés qui vont en sens contraire. Les trois que cite Enzo dans sa vidéo en donnent l'exemple, chacun lu dans la source la plus proche du terrain que nous ayons pu consulter.
- Detroit, l'agglomération : selon Realtor.com, les annonces actives augmentent de 13,0 % sur un an en septembre 2026, le prix médian demandé est stable à 274 950 dollars, et 21,5 % des annonces portent une baisse de prix. L'offre grossit plus vite que la moyenne nationale.
- Le Texas : selon Texas Realtors, le prix médian de l'État est resté à 340 000 dollars au deuxième trimestre 2026, stable sur un an, avec 5,4 mois d'offre et 65 jours de mise en vente en moyenne. Dans l'agglomération d'Austin, Realtor.com relève un prix médian demandé en baisse de 9,8 % sur un an en septembre.
- La Floride : selon Florida Realtors, le prix médian d'une maison individuelle était de 415 000 dollars en septembre 2026, en hausse de 1,2 % sur un an, avec 4,4 mois d'offre et des ventes conclues en recul de 3,5 % sur un an. Copropriétés et maisons de ville : 7,7 mois d'offre. Dans l'agglomération de Miami, Realtor.com relève des annonces actives en baisse de 12,3 % sur un an en septembre.
Ces trois lectures ne demandent pas la même stratégie. À Detroit, une offre qui grossit donne du choix à l'acheteur et allonge la revente du vendeur. Au Texas, un prix d'État stable cache des agglomérations qui reculent. En Floride, la maison individuelle et la copropriété forment deux marchés distincts, qui ne se négocient pas de la même façon.
Ces chiffres décrivent des agglomérations entières, pas les rues où se font nos opérations. À Detroit, le prix d'achat constaté de l'opération du catalogue est de 80 000 $, loin du prix médian demandé localement. Le détail par budget est dans l'article sur Detroit à 50 000 euros, celui sur le Texas et celui sur Miami à 400 000 euros.
Sources : Realtor.com, rapport de septembre 2026, tableaux par agglomération ; Texas Realtors, rapport du deuxième trimestre 2026, communiqué de juillet 2026 ; Florida Realtors, rapport de septembre 2026, publié le 16 octobre 2026 ; catalogue des opérations d'IMMO US, opération de Detroit.
Lire le changement
Un marché qui bouge ne dit pas quand acheter
Deux réflexes coûtent cher quand le marché change. Le premier consiste à attendre que tout redevienne parfait : des taux bas, des vendeurs pressés et des prix en baisse n'arrivent presque jamais ensemble. Le second consiste à acheter parce que ça bouge, comme si un mouvement de marché faisait à lui seul une bonne opération.
Lecture du marché par Enzo, à partir de son expérience de terrain. Elle n'engage aucune prévision et ne recommande aucun moment d'achat : les chiffres de cet article sont ceux des organismes cités, à leur date.
Un marché qui ralentit oblige surtout à être plus sélectif : plus de biens à comparer, plus d'annonces revues à la baisse, plus de temps pour inspecter. Il change aussi la position du vendeur. Sur l'opération de Detroit du catalogue, la revente visée est de 210 à 220 000 $. Actuellement en vente. Opération en cours, chiffres prévisionnels.
La saison compte autant que la tendance, comme l'explique l'article sur le calendrier de l'acheteur. Et le choix de la ville pèse plus que la moyenne nationale : c'est l'objet de l'article sur le choix du marché, et de celui sur l'Ohio pour un autre exemple.
Source : catalogue des opérations d'IMMO US, opération de Detroit, chiffres avec leur statut.
Avant de s'engager
Trois questions à poser quand le marché se retourne
Un marché qui change déplace les questions utiles. Elles ne portent plus seulement sur le bien, mais sur le crédit, le temps de revente et la monnaie. Un acheteur qui les pose avant l'offre négocie avec des faits ; celui qui les découvre après subit le calendrier. Chacune a son interlocuteur, et chacune se pose par écrit.
Le taux du prêt est-il bloqué, et jusqu'à quelle date ?
Depuis combien de temps le bien est-il en vente, et à quel prix ?
Que devient l'opération si le dollar baisse pendant le portage ?
Aucune de ces trois réponses ne dépend de la tendance du mois. Elles valent dans un marché qui monte comme dans un marché qui ralentit ; c'est le ralentissement qui rend leur absence coûteuse, parce qu'un délai de plus pèse alors sur le crédit, sur la revente et sur le change en même temps.
Le délai entre l'offre et l'acte pèse aussi sur ces trois réponses : il est détaillé dans l'article sur les délais d'un achat, et l'exposition au dollar dans l'article sur le risque de change.
Notre réponse
Lire les chiffres à leur date, sans parier sur la suite
Nous ne publions aucune prévision de taux ni de prix, et nous ne disons à personne que le moment est venu. Ce que nous faisons, c'est lire les chiffres publiés à leur date, marché par marché, et regarder ce qu'ils changent pour une opération précise : le prix d'achat, le temps de revente, le financement.
Les chiffres cités ici sont des moyennes et des médianes publiées par des organismes nommés. Ils décrivent des marchés à une date, pas une opération particulière, et surtout pas la vôtre. Ils seront remplacés par d'autres le mois prochain.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. Nous ne recommandons aucun moment d'achat et ne vendons aucune lecture du marché comme une certitude. Ce que ces mouvements changent pour votre projet se regarde à l'audit.
Source : méthode d'IMMO US, décrite sur la page méthode.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Quel était le taux fixe moyen à 30 ans aux États-Unis au 15 octobre 2026 ?
Combien de mois d'offre comptait le marché américain de l'ancien en septembre 2026 ?
Quelle part des annonces américaines portait une baisse de prix en septembre 2026 ?
Pourquoi les prix demandés baissent-ils alors que les prix de vente montent ?
Combien de temps un bien reste-t-il en vente aux États-Unis à l'automne 2026 ?
Comment évolue l'offre de biens à vendre dans l'agglomération de Detroit ?
Les prix de l'immobilier baissent-ils au Texas en 2026 ?
Quelle est la situation du marché immobilier de Floride à l'automne 2026 ?
Faut-il attendre que les taux américains baissent pour investir ?
Un marché américain qui ralentit est-il une occasion pour un acheteur français ?
Pourquoi une moyenne nationale américaine trompe-t-elle sur un marché local ?
Où lire soi-même les chiffres du marché immobilier américain chaque mois ?
Vous voulez savoir comment ces mouvements touchent le marché qui correspond à votre budget ? C'est une question d'audit : on la pose sur vos chiffres, pas sur une moyenne nationale.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.

Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : 17 questions, sans engagement. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Faire étudier mon opérationEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.