








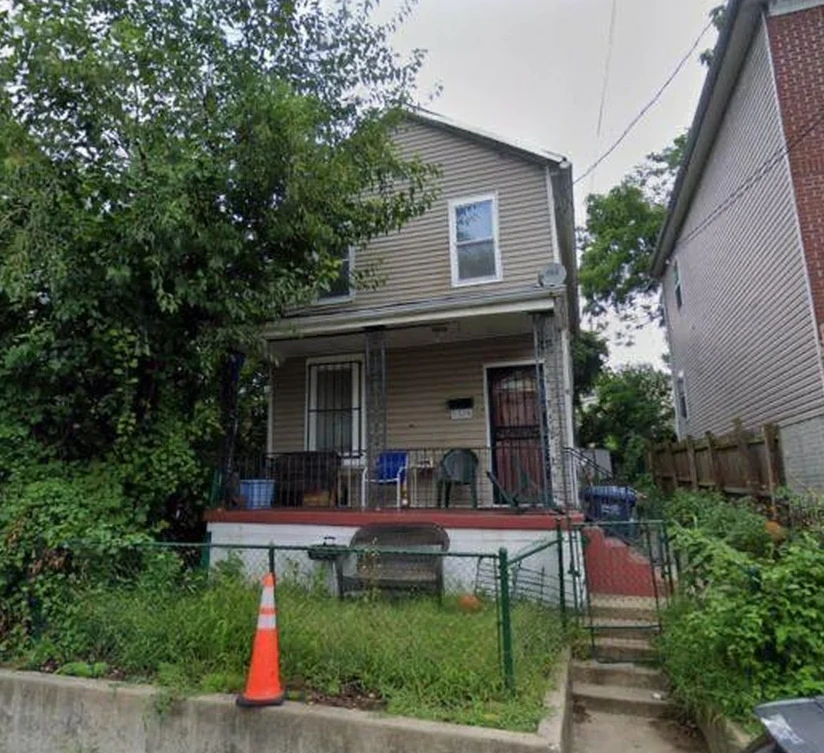
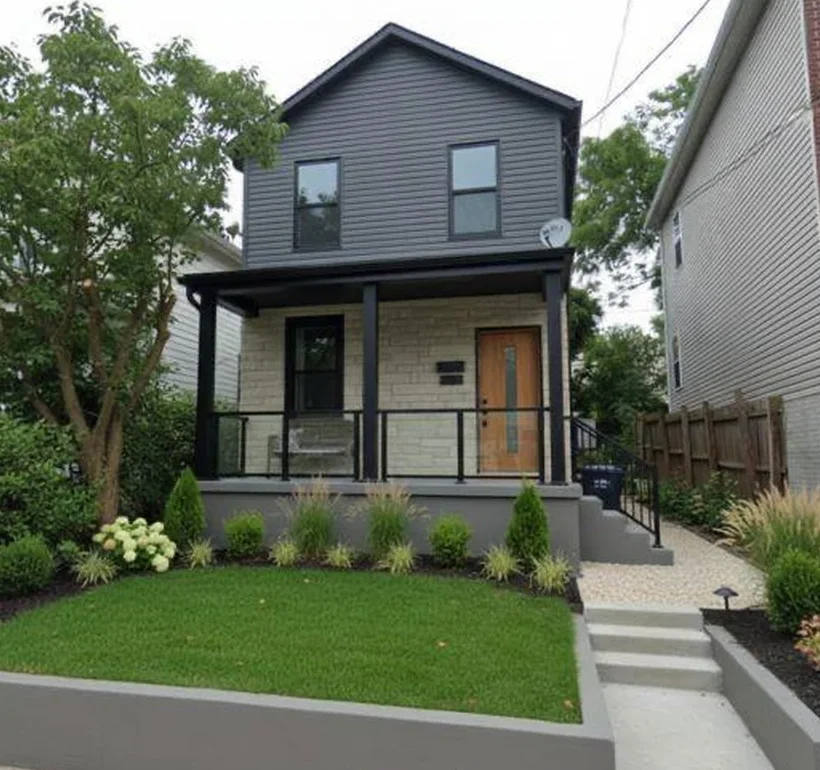
 Marge nette visée ≈ 71 175 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 225 000 $Après · Revente visée 470 000 $
En France, le notaire vérifie le titre, rédige l'acte, perçoit les taxes et engage sa responsabilité professionnelle. Aux États-Unis, une société de titre organise la transaction, tient les fonds en séquestre et fait rechercher l'historique de propriété, sans la garantir : c'est une assurance qui prend ce risque. L'acheteur français n'y dispose d'aucun délai légal de rétractation.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsNotaire en France, title company aux États-Unis : le déroulé d'un achat, étape par étape
Un acheteur français cherche son notaire aux États-Unis. Il n'en trouve pas, et le mot qui s'en rapproche le plus, notary public, désigne un officier qui certifie une signature et rien d'autre. Ce que fait le notaire en France est réparti là-bas entre plusieurs intervenants, dont aucun n'engage sa responsabilité sur la validité du titre. Voici les deux déroulés, étape par étape.
Sources : code de la construction et de l'habitation, article L. 271-1 ; loi de finances pour 2025, article 116 ; Consumer Financial Protection Bureau, règles de délivrance du Loan Estimate et du Closing Disclosure.
En France, le notaire vérifie le titre, rédige l'acte, perçoit les taxes et engage sa responsabilité professionnelle. Aux États-Unis, une société de titre organise la transaction, tient les fonds en séquestre et fait rechercher l'historique de propriété, sans la garantir : c'est une assurance qui prend ce risque. L'acheteur français n'y dispose d'aucun délai légal de rétractation.
Le rôle
Ce que fait le notaire, et qui le fait là-bas
Le notaire français est un officier public. Il vérifie la chaîne de propriété, rédige l'acte, perçoit les taxes pour l'État, publie la vente au fichier immobilier et engage sa responsabilité professionnelle sur ce qu'il a contrôlé. Un seul interlocuteur porte l'ensemble.
Aux États-Unis, ces fonctions sont réparties. Une société de titre organise la transaction, tient les fonds en séquestre, fait rechercher l'historique de propriété et prépare la signature. Un avocat intervient dans certains États. Le comté enregistre l'acte. Personne n'engage sa responsabilité sur la validité du titre.
Le notary public, malgré le mot, ne fait que certifier l'identité d'un signataire. C'est ce vide de garantie que comble une assurance privée, dont le fonctionnement est détaillé dans l'article sur l'assurance de titre.
Sources : missions du notaire français, code civil et décret du 26 novembre 1971 ; répartition des rôles dans une transaction américaine, pratiques des sociétés de titre, 2026.
En France
Du compromis à l'acte, environ trois mois
La vente française commence par un compromis. L'acquéreur non professionnel d'un logement dispose ensuite d'un délai de rétractation de dix jours, prévu à l'article L. 271-1 du code de la construction et de l'habitation. Il peut renoncer sans motif et récupérer son dépôt.
Suivent les conditions suspensives, dont le prêt, et les recherches du notaire. L'acte authentique se signe en général autour de trois mois après le compromis. Les frais d'acquisition dans l'ancien représentent couramment de 7 à 8,5 % du prix, dont l'essentiel revient à l'État et non au notaire.
Depuis le 1er avril 2025, et jusqu'au 31 mars 2028, les départements peuvent relever les droits de mutation de 4,50 à 5 %, en application de l'article 116 de la loi de finances pour 2025. Une large majorité d'entre eux l'a voté. C'est la date de l'acte qui décide du tarif appliqué.
Sources : code de la construction et de l'habitation, article L. 271-1 ; loi de finances pour 2025, article 116 ; barèmes départementaux applicables du 1er avril 2025 au 31 mars 2028.
Aux États-Unis
De l'offre au deed enregistré
Tout commence par une offre écrite. Acceptée, elle devient un purchase agreement, contrat qui lie les parties. L'acheteur verse alors un dépôt, l'earnest money, non pas au vendeur mais sur un compte séquestre tenu par un tiers, société de titre ou cabinet d'avocats selon l'État.
S'ouvre la période des vérifications. La société de titre lance la recherche d'historique, le title search, puis émet un engagement, le title commitment, qui liste ce qu'elle accepte de couvrir et ce qu'elle exclut. L'inspection du bien se déroule en parallèle.
Vient la signature, le closing, puis l'enregistrement de l'acte au comté, où il devient consultable par tous. Ce n'est qu'à cet enregistrement que la propriété est opposable aux tiers, et c'est lui qu'il faut attendre avant de considérer l'opération faite.
Source : déroulé d'une transaction résidentielle américaine, étapes décrites par les sociétés de titre et les règles d'enregistrement des comtés, 2026.
Les délais
Trois jours ouvrés qui protègent l'emprunteur
Un acheteur qui finance bénéficie de deux documents à date imposée. Le prêteur doit remettre un Loan Estimate dans les trois jours ouvrés suivant la demande de prêt. Ce document normalisé permet de comparer deux offres poste par poste.
Le second est le Closing Disclosure, qui détaille les conditions définitives et tous les frais. L'emprunteur doit le recevoir au moins trois jours ouvrés avant la signature, délai fixé par le Consumer Financial Protection Bureau. Ces trois jours servent à vérifier que rien n'a bougé depuis l'estimation.
Il n'existe en revanche aucun délai légal de rétractation pour l'acheteur, contrairement aux dix jours français. Ce sont les contingencies inscrites au contrat, inspection, financement, évaluation, qui permettent de se retirer en récupérant son dépôt, chacune dans sa propre fenêtre.
Sources : Consumer Financial Protection Bureau, règles de délivrance du Loan Estimate et du Closing Disclosure ; clauses de contingency, pratiques contractuelles américaines, 2026.
Le virement
Le moment où un achat peut se perdre entièrement
Le jour du closing, l'acheteur vire des fonds importants vers un compte séquestre. C'est la cible privilégiée d'une fraude devenue banale : un courriel imitant celui de la société de titre annonce un changement de coordonnées bancaires, quelques jours avant la signature.
La parade tient en une règle : ne jamais suivre des coordonnées reçues par courriel sans les confirmer par téléphone, sur un numéro obtenu ailleurs que dans ce courriel. Un virement parti sur un mauvais compte se récupère rarement, et jamais dans les délais d'une transaction.
Cette vérification vaut aussi pour les demandes de fonds complémentaires en cours de dossier. Le sujet des comptes et des virements depuis la France est traité dans l'article sur le compte bancaire américain.
Source : avertissements publics des autorités américaines sur la fraude au virement dans les transactions immobilières, 2026.
Avant de signer
Trois questions à poser, et à qui les poser
Un acheteur français qui découvre ce déroulé pose rarement les bonnes questions au bon interlocuteur. Voici les trois qui évitent l'essentiel des mauvaises surprises, avec la personne à qui elles s'adressent.
Qui tient le séquestre, et comment le vérifier ?
Que liste le title commitment en exceptions ?
Quelle est la date butoir de chaque contingency ?
Notre réponse
Un déroulé connu d'avance se pilote, un déroulé découvert se subit
Un investisseur français qui découvre ce déroulé pendant l'opération perd du temps à chaque étape, et le temps coûte des frais de portage. Nous posons donc la chronologie complète avant l'offre, avec les intervenants nommés et ce que chacun fait.
Les cinq étapes d'une opération accompagnée sont décrites dans l'article sur la méthode.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. Nous ne rédigeons aucun acte et ne tenons aucun séquestre : ces rôles reviennent à une société de titre et à un avocat local. La préparation du dossier est une question de l'audit.
Source : méthode d'IMMO US, décrite sur la page méthode.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Existe-t-il un équivalent du notaire français aux États-Unis ?
Que fait exactement une société de titre dans une transaction ?
Qu'est-ce que l'earnest money, et à qui est-il versé ?
Quel délai de rétractation a un acheteur immobilier aux États-Unis ?
Combien de temps l'acheteur a-t-il pour se rétracter en France ?
Qu'est-ce qu'un Loan Estimate et quand doit-il être remis ?
À quoi servent les trois jours ouvrés avant le closing ?
Quand devient-on réellement propriétaire d'un bien américain ?
Combien coûtent les frais d'acquisition d'un logement ancien en France ?
Quelle date décide du taux des droits de mutation appliqué ?
Comment se protéger de la fraude au virement lors d'un closing ?
Faut-il un avocat pour acheter un bien immobilier aux États-Unis ?
Vous voulez comprendre qui fait quoi sur votre dossier avant de signer ? Dites-le à l'audit : le déroulé se cadre dès le premier entretien.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.

Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : 17 questions, sans engagement. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Faire étudier mon opérationEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.