








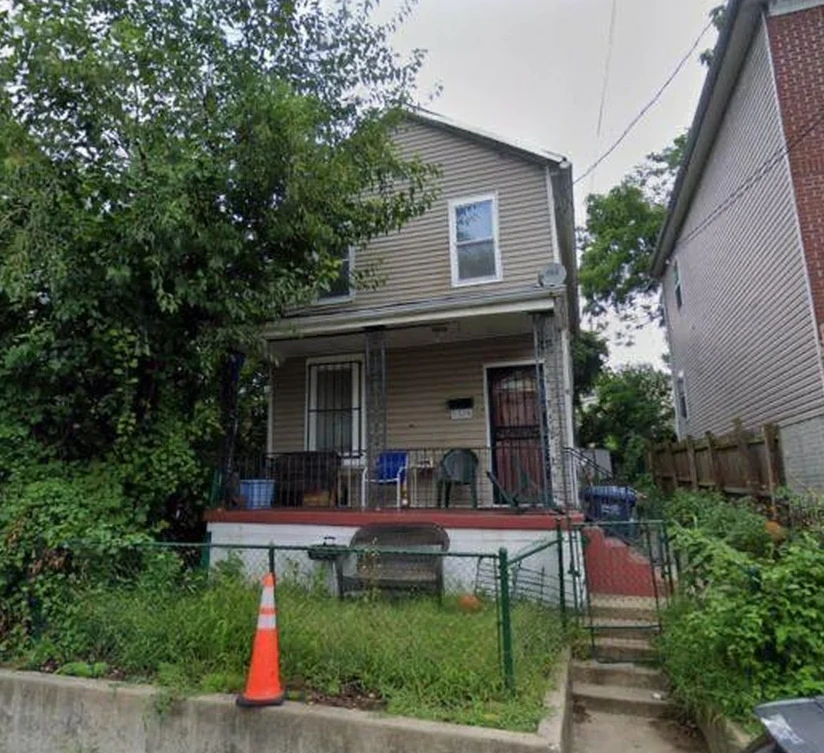
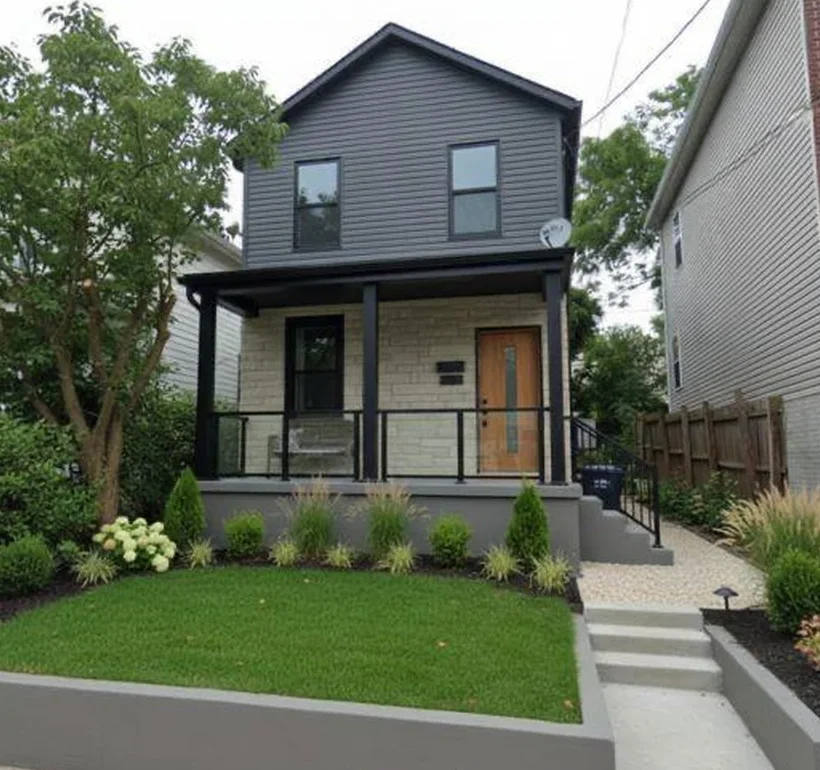
 Marge nette visée ≈ 71 175 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 225 000 $Après · Revente visée 470 000 $
Investir en locatif en France est plus contraint qu'en 2020 : les logements classés G ne peuvent plus être loués depuis 2025, les loyers des F et G sont gelés depuis 2022, et le meublé a perdu son avantage à la revente. Mais le crédit reste bon marché, 3,31 % en août 2026, et le levier bancaire accessible aux résidents.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsInvestir dans l'immobilier locatif en France en 2026 : ce qui a vraiment changé depuis 2020
La vidéo d'Enzo pose la question sans détour : faut-il arrêter d'investir en France ? La réponse honnête n'est pas un slogan. Le locatif français est objectivement plus contraint qu'il y a six ans, et il garde des atouts que l'étranger n'offre pas. Cet article fait le compte, avec les textes et les chiffres de 2026, et dit pour qui investir ailleurs a un sens, et pour qui ce n'en est pas un.
Sources : loi Climat et résilience du 22 août 2021 ; loi de finances pour 2025, article 84 ; Observatoire Crédit Logement CSA, août 2026 ; INSEE, prix des logements anciens, deuxième trimestre 2026.
Investir en locatif en France est plus contraint qu'en 2020 : les logements classés G ne peuvent plus être loués depuis 2025, les loyers des F et G sont gelés depuis 2022, et le meublé a perdu son avantage à la revente. Mais le crédit reste bon marché, 3,31 % en août 2026, et le levier bancaire accessible aux résidents.
La question
Faut-il vraiment arrêter d'investir en France
La vidéo d'Enzo s'intitule « Stop à l'immobilier en France, le moment de quitter le navire ? ». Le titre accroche. La question qu'il pose, elle, est sérieuse, et elle mérite mieux qu'un oui ou un non : un inventaire de ce qui a changé, faits et textes à l'appui.
Depuis 2020, trois choses ont durci l'investissement locatif en France : le calendrier du diagnostic énergétique, qui interdit progressivement de louer les logements les plus énergivores, le gel des loyers de ces mêmes logements, et une fiscalité du meublé moins favorable à la revente.
Dans le même temps, d'autres choses n'ont pas changé, ou se sont améliorées. Le crédit reste moins cher en France qu'aux États-Unis, les prix ont corrigé depuis leur pic de 2022, et la réforme du diagnostic de janvier 2026 a sorti des centaines de milliers de logements du statut de passoire.
Sources : vidéo d'Enzo ; loi Climat et résilience du 22 août 2021 ; loi de finances pour 2025 ; Selectra, d'après l'Observatoire national de la rénovation énergétique, 2026.
Le DPE
Le calendrier qui sort des logements du marché locatif
La loi Climat et résilience du 22 août 2021 fixe le calendrier. Les logements classés G ne peuvent plus être loués depuis le 1er janvier 2025, les F le seront en 2028, les E en 2034. L'interdiction vaut pour les nouveaux baux, les renouvellements et les reconductions tacites.
Ce n'est pas une amende automatique. Le texte fait d'un seuil énergétique un critère de décence du logement, au sens de la loi de 1989 : un locataire peut exiger des travaux. Dans le parc locatif privé, environ 453 000 logements sont classés G et 693 000 classés F.
Une réforme a allégé la contrainte. Depuis le 1er janvier 2026, le coefficient appliqué à l'électricité dans le calcul du diagnostic a changé : environ 850 000 logements chauffés à l'électricité sont sortis du statut de passoire sans travaux. Avant d'engager des travaux, il faut donc refaire le calcul.
Sources : loi n° 2021-1104 du 22 août 2021, dite Climat et résilience ; loi n° 89-462 du 6 juillet 1989, article 6 ; Observatoire national de la rénovation énergétique, via Selectra, 2026.
La fiscalité
Ce que la loi de finances 2025 a changé pour le meublé
Le loyer d'une location nue se déclare au micro-foncier, avec un abattement de 30 % sous 15 000 € de loyers annuels, ou au régime réel, qui déduit les charges et les intérêts d'emprunt. Les prélèvements sociaux s'ajoutent à l'impôt sur le revenu.
Le meublé a perdu un avantage. Depuis la loi de finances pour 2025, les amortissements déduits pendant la location sont réintégrés dans le calcul de la plus-value à la revente, pour les ventes à partir du 15 février 2025. Les résidences services pour étudiants ou seniors en sont exclues.
La plus-value reste soumise au régime des particuliers, avec ses abattements pour durée de détention : une détention longue en limite l'effet. Le meublé de tourisme, lui, a été resserré par la loi du 19 novembre 2024 : abattement ramené à 30 % pour un meublé non classé, sous 15 000 € de recettes.
Sources : loi n° 2025-127 du 14 février 2025, article 84 ; réponse ministérielle n° 10097, Journal officiel de l'Assemblée nationale, 24 mars 2026 ; loi n° 2024-1039 du 19 novembre 2024 ; impots.gouv.fr, régimes d'imposition.
Le marché
Taux, prix, volumes : où en est la France en 2026
Le crédit coûte en moyenne 3,31 % en août 2026 selon l'Observatoire Crédit Logement CSA, après une stabilisation autour de 3,23 % au premier semestre. Ce sont des moyennes hors assurance, autour desquelles chaque dossier varie selon le profil et la banque.
Les prix de l'ancien reculent de 0,8 % sur un an au deuxième trimestre 2026, selon l'indice des Notaires et de l'INSEE, les maisons davantage que les appartements, quasi stables. Le marché a corrigé depuis son pic de 2022, puis s'est stabilisé, sans rebond franc.
Les ventes se sont stabilisées autour de 958 000 sur douze mois à fin juin 2026, après une baisse continue depuis 2022. Ce que les banques exigent comme apport est détaillé dans l'article sur l'apport.
Sources : Observatoire Crédit Logement CSA, analyses de mai à août 2026 ; INSEE, Informations rapides n° 216, prix des logements anciens au deuxième trimestre 2026 ; Notaires de France, volumes de transactions à fin juin 2026.
Ce qui reste favorable
Le crédit, la stabilité, le point d'entrée
Le premier atout est le crédit. À 3,31 % en moyenne, il coûte deux fois moins qu'un prêt pour non-résident aux États-Unis, autour de 7 % et plus. Surtout, il reste accessible avec un apport modéré à un résident, ce qu'un Français ne retrouve pas outre-Atlantique.
Le deuxième est la stabilité. Le droit français est connu, les règles changent par lois publiées et datées, le notaire vérifie la chaîne de propriété et en répond, ce que personne ne fait aux États-Unis, et le propriétaire occupant est protégé. Ce sont des avantages qu'on mesure mal tant qu'on n'a pas acheté ailleurs.
Le troisième est le point d'entrée. Les prix ayant reculé depuis 2022, les conditions d'achat sont meilleures qu'au sommet du marché. Et la réforme du diagnostic de janvier 2026 a rendu louables, sans travaux, des logements qui ne l'étaient plus.
Sources : Observatoire Crédit Logement CSA, août 2026 ; ahlend.com, prêts pour non-résidents aux États-Unis, 2025 et 2026 ; INSEE, prix des logements anciens, 2026 ; Selectra, d'après l'Observatoire national de la rénovation énergétique, 2026.
Pour qui l'étranger
Et pour qui ce n'est pas une solution
Investir à l'étranger peut avoir un sens pour qui dispose déjà d'un capital à engager sans compter sur le levier bancaire, accepte une complexité juridique et fiscale plus lourde, et cherche à répartir son patrimoine sur plus d'une économie. C'est un choix de répartition, pas une fuite.
Il n'en a pas pour qui compte d'abord sur le crédit pour investir, n'a ni le temps ni le conseil pour piloter à distance, ou cherche un placement simple et passif. Pour ce profil, la France reste souvent plus adaptée, malgré ses contraintes.
L'étranger ajoute ses propres contraintes : titre de propriété à assurer, retenue à la revente, double déclaration fiscale, change. Elles ne sont pas pires que celles de la France, elles sont différentes, et elles se découvrent plus tard. Le détail est dans l'article sur la rentabilité nette.
Sources : blocs 2 à 5 de cet article et leurs sources ; ahlend.com, conditions des prêts pour non-résidents, 2025 et 2026.
Notre réponse
Ce que nous disons à ceux qui hésitent
IMMO US accompagne des opérations aux États-Unis, et nous avons un intérêt évident à ce que vous y investissiez. C'est précisément pour ça que cet article ne vous y pousse pas. Un investisseur qui part pour de mauvaises raisons est un mauvais dossier pour lui comme pour nous.
Nos opérations publiées sont à Detroit, à Washington et un cas d'exemple à Miami, avec leurs chiffres et leur statut. Les marchés et leurs paliers d'entrée sont comparés dans l'article sur le choix du marché.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. Si vous hésitez entre la France et l'étranger, dites-le à l'audit : c'est aussi l'endroit où l'on vous dit quand l'étranger n'est pas pour vous.
Source : catalogue des opérations d'IMMO US et statuts des chiffres, méthode décrite sur la page méthode.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Peut-on encore louer un logement classé G en 2026 ?
Un logement classé F peut-il encore être loué ?
La réforme du diagnostic de 2026 peut-elle sortir mon logement du statut de passoire ?
Qu'est-ce que le gel des loyers pour les logements F et G ?
Qu'a changé la loi de finances 2025 pour le meublé ?
La réforme du meublé touche-t-elle un bien acheté avant 2025 ?
Qu'a changé la loi Le Meur pour les locations touristiques ?
Le crédit est-il redevenu cher en France ?
Les prix de l'immobilier baissent-ils encore en France ?
Faut-il arrêter d'investir dans l'immobilier en France ?
Pour qui investir à l'étranger a-t-il un sens ?
IMMO US pousse-t-il à quitter la France ?
Vous hésitez entre la France et l'étranger ? Dites-le à l'audit : nous vous dirons aussi quand l'étranger n'est pas pour vous.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.

Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : 17 questions, sans engagement. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Vérifier mon éligibilité17 questions, sans engagement. Nous n'accompagnons pas tout le monde, et c'est volontaire.