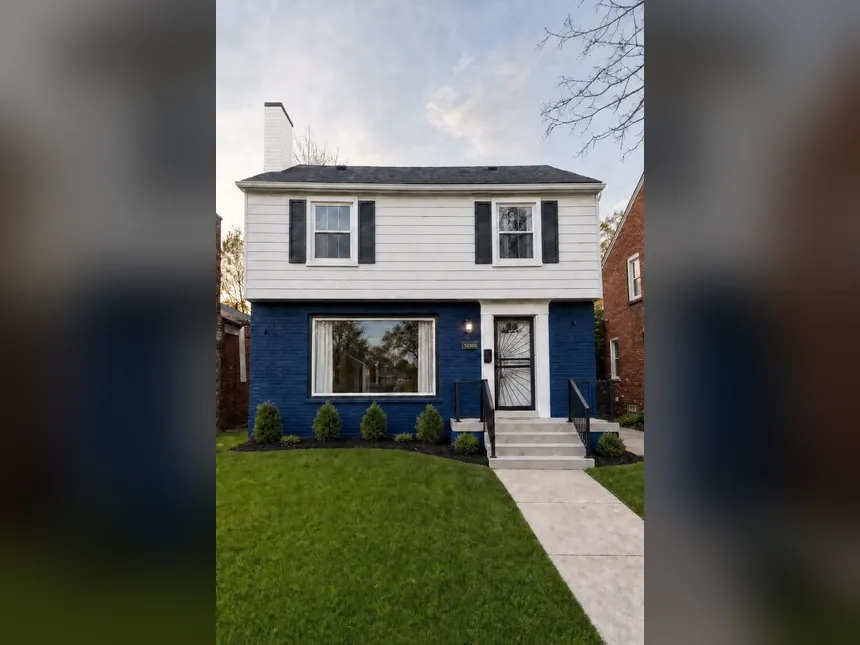
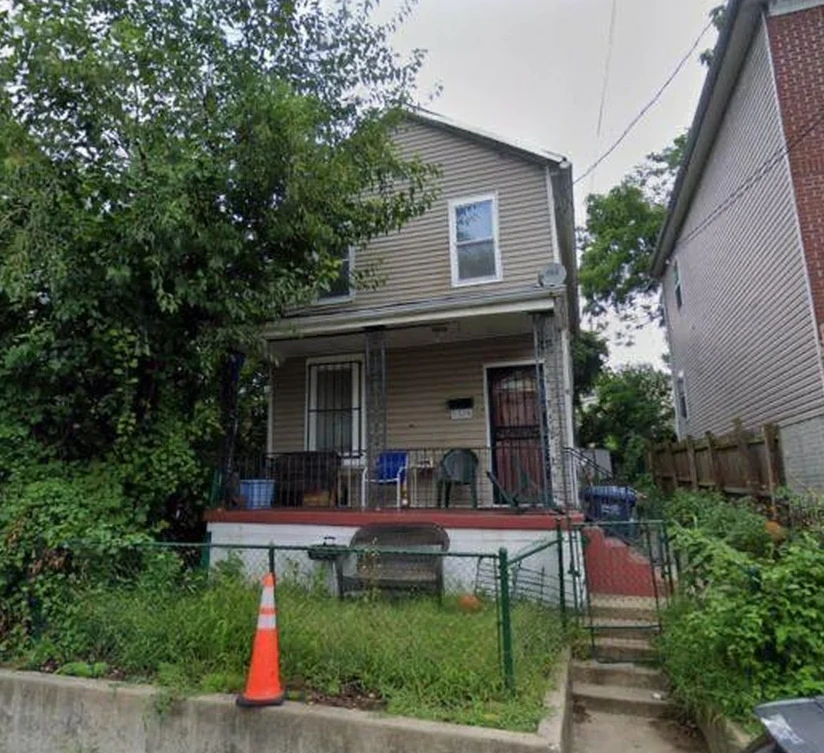
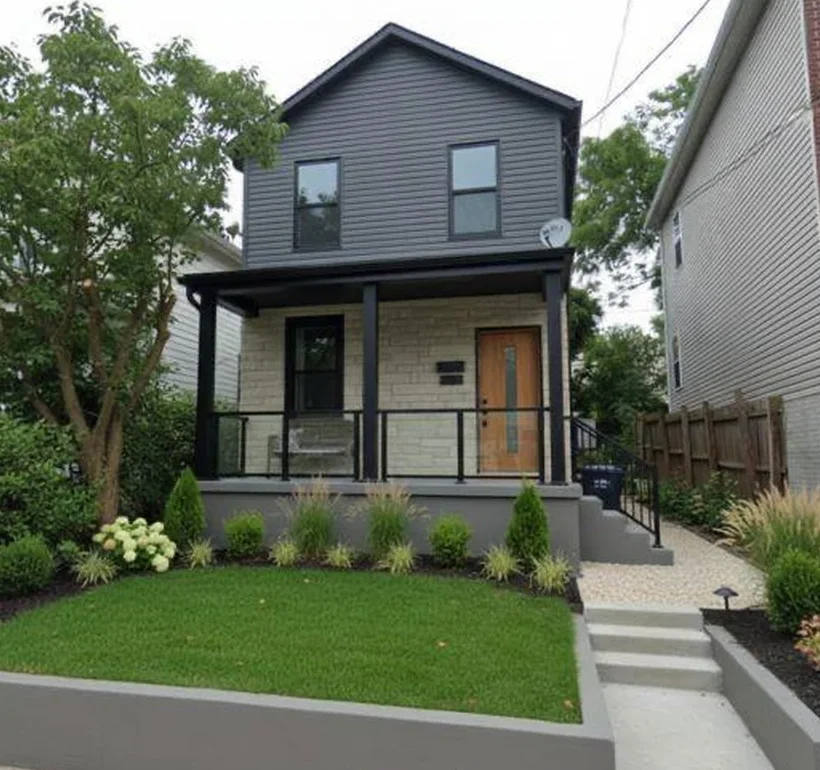
 Marge nette visée ≈ 71 175 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 225 000 $Après · Revente visée 470 000 $
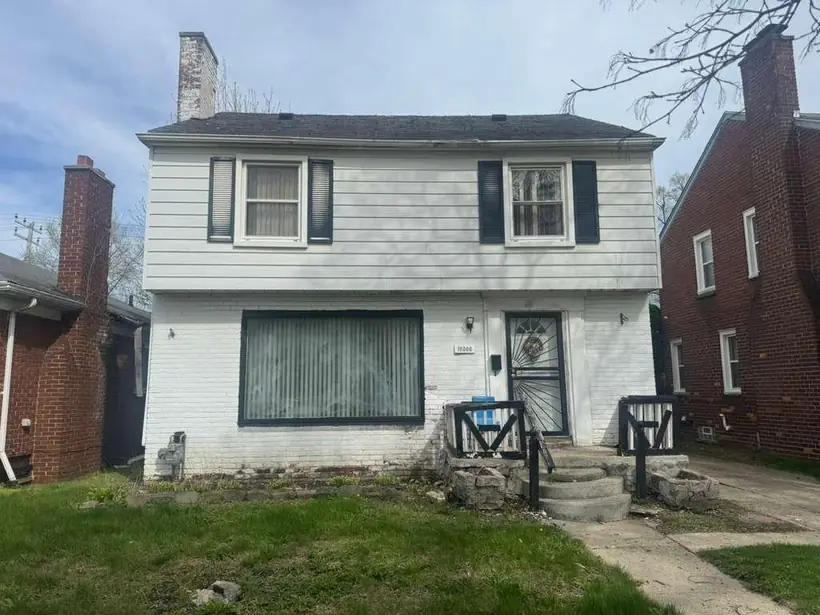
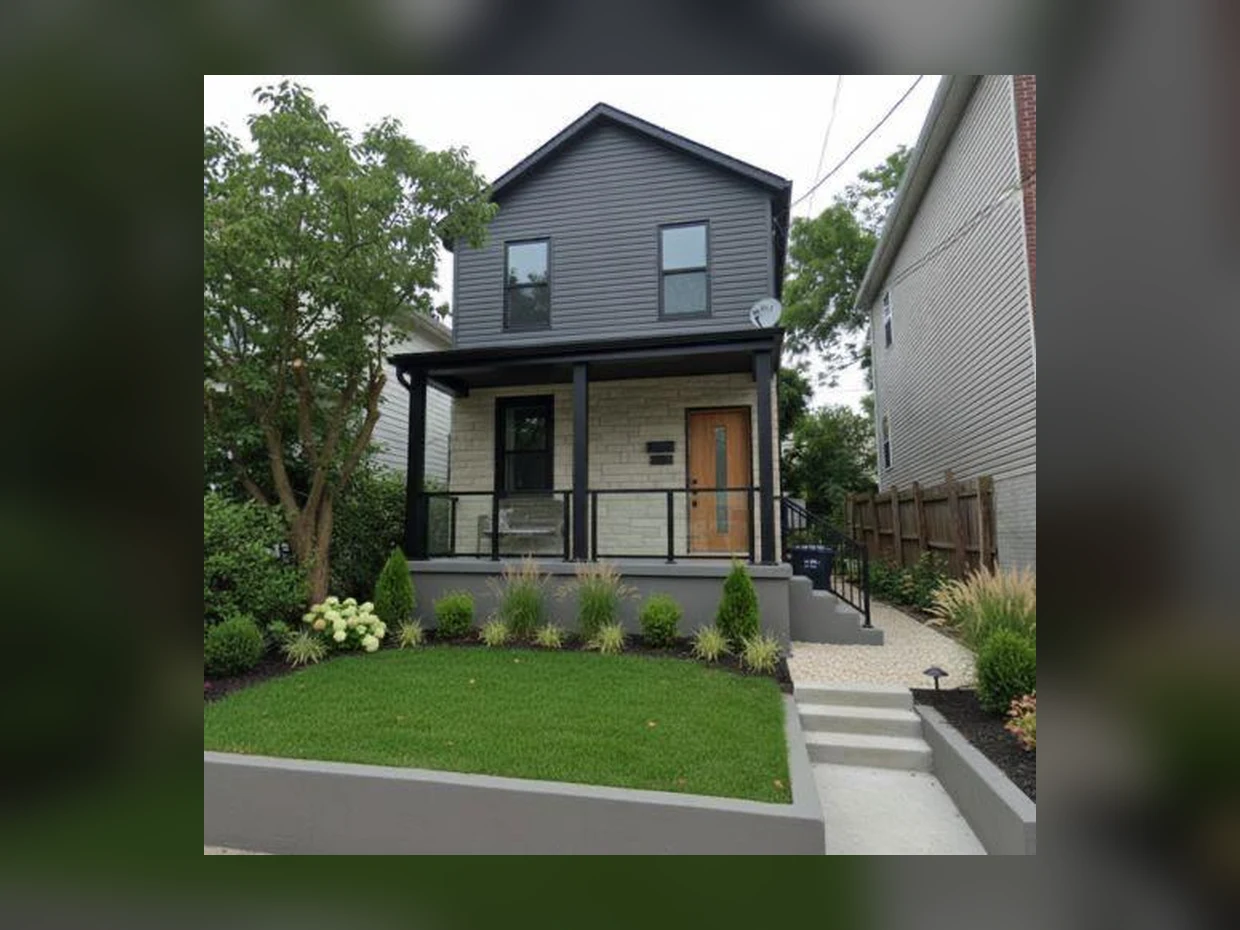
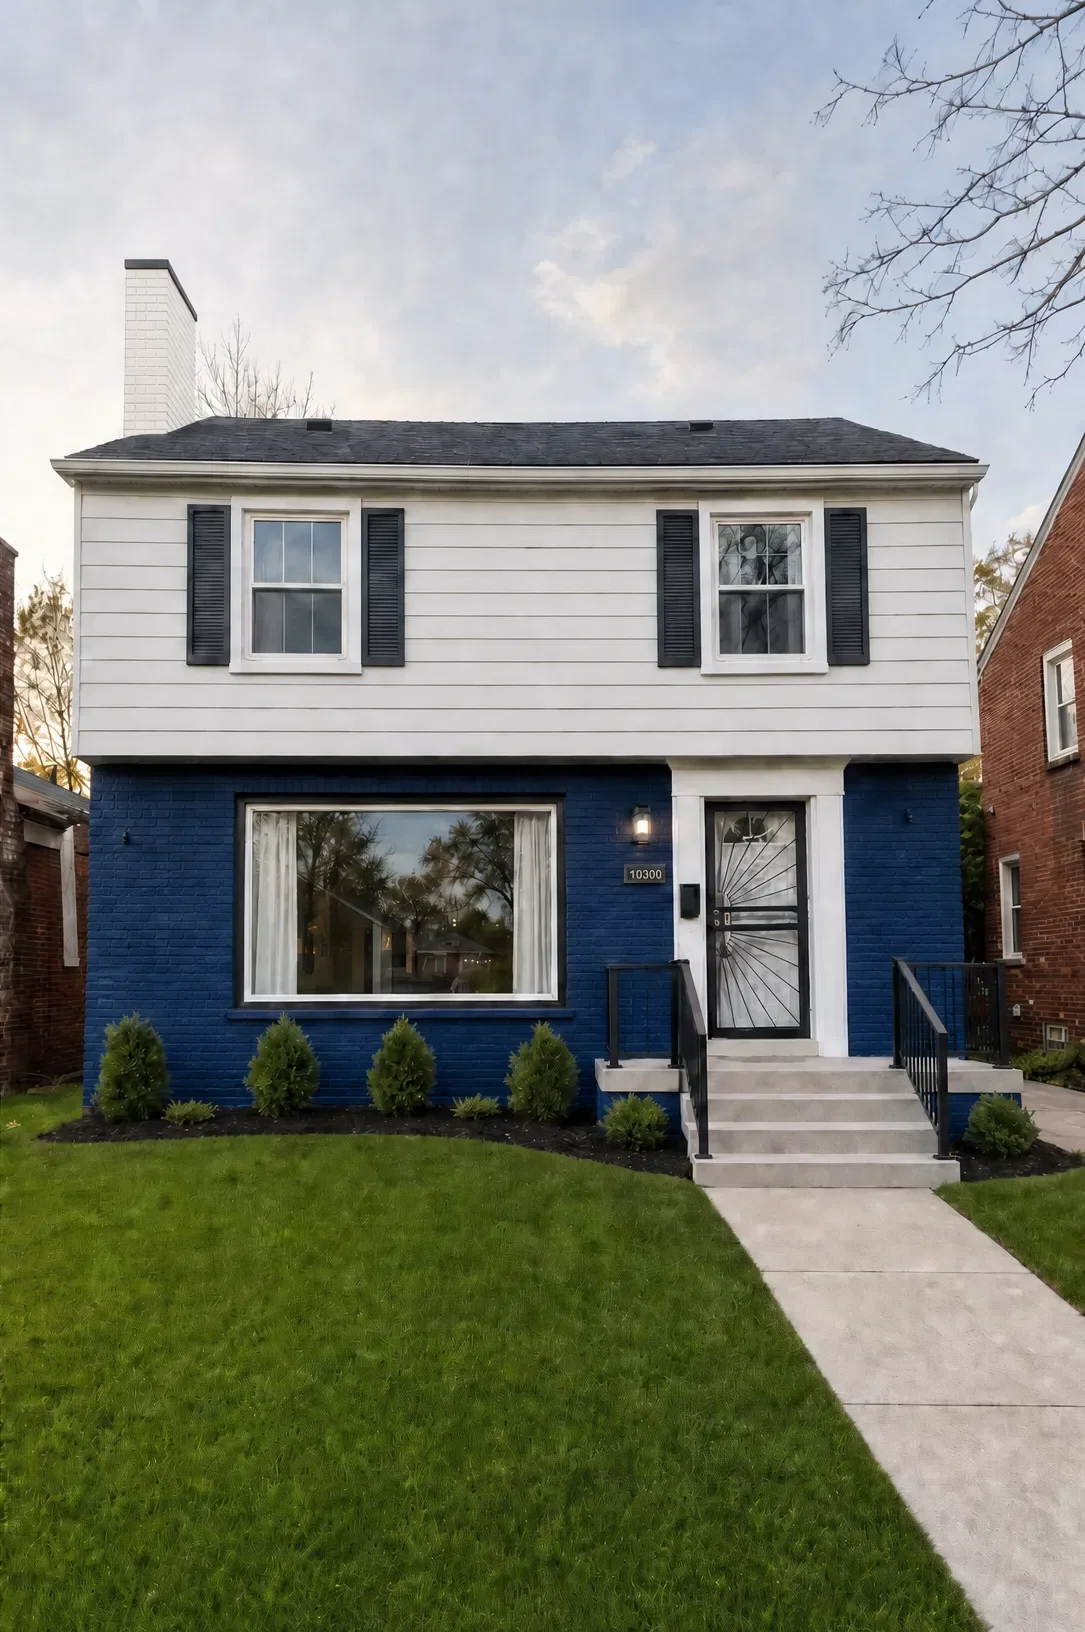 Marge visée ≈ 62 000 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 80 000 $Projet · image de synthèse · Revente visée 210 à 220 000 $
Aux États-Unis, un immeuble de deux à quatre logements est classé résidentiel : il se finance par un prêt sur le loyer, accessible à un non-résident avec 30 % d'apport environ. À partir de cinq logements, le bien devient commercial : prêt à terme court avec paiement final, valeur calculée sur le revenu, gestion professionnelle obligatoire en pratique. Un seuil qui change tout.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsImmeuble de rapport aux États-Unis : ce que change la barre des cinq logements pour un Français
Le mot multifamily circule dans toutes les vidéos sur l'immobilier américain, souvent comme une promesse d'échelle. La réalité tient à un chiffre : cinq. En dessous, vous achetez une grande maison à plusieurs portes. Au-dessus, vous achetez une entreprise. Cet article dit ce que change ce seuil, ce que coûte vraiment la gestion à distance d'un immeuble, et pourquoi nous ne publions aucun prix de duplex par ville.
Sources : LoopNet, guide sur la classification du multifamily, 2026 ; Instalend, financement 1 à 4 logements contre 5 et plus, 2026 ; iPropertyManagement, enquête sur les frais de gestion, 2026.
Aux États-Unis, un immeuble de deux à quatre logements est classé résidentiel : il se finance par un prêt sur le loyer, accessible à un non-résident avec 30 % d'apport environ. À partir de cinq logements, le bien devient commercial : prêt à terme court avec paiement final, valeur calculée sur le revenu, gestion professionnelle obligatoire en pratique. Un seuil qui change tout.
La frontière
Cinq logements, et tout change
Le terme multifamily désigne tout bâtiment d'au moins deux logements séparés : duplex, triplex, fourplex, petit immeuble, grande résidence. Mais la ligne qui compte n'est pas la taille du bâtiment, c'est le nombre de portes.
De un à quatre logements, le bien est classé résidentiel. Il vaut ce que valent les ventes comparables du voisinage, et il se finance comme une maison. À partir de cinq, il est classé commercial. Il vaut son revenu, et il se finance comme une entreprise.
Le zonage local et l'usage réel peuvent parfois l'emporter sur le simple décompte, mais le seuil de cinq est la règle la plus largement appliquée par les prêteurs et les évaluateurs.
Sources : LoopNet, « Is multifamily commercial or residential real estate », 2026 ; classification confirmée par Instalend, guide de financement 1 à 4 contre 5 et plus, 2026.
Le financement
De un à quatre logements : le prêt sur le loyer
Pour un bien de un à quatre logements, un non-résident passe par le prêt DSCR, qui se qualifie sur le loyer du bien et non sur ses revenus personnels. Les prêts conventionnels garantis par Fannie Mae et Freddie Mac lui sont, en pratique, fermés.
Les conditions courantes en 2026 : 30 % d'apport, 35 à 40 % si le loyer couvre à peine l'échéance, six à douze mois de réserves après la signature. Le taux tourne autour de 7 % pour un étranger, un demi-point à un point de plus qu'un emprunteur américain.
Les conditions détaillées, les pièces demandées et le montage par société américaine sont dans l'article sur le prêt DSCR.
Sources : America Mortgages, guide DSCR 2026 pour non-résidents ; HomeAbroad, barème de septembre 2026 ; Nadlan Capital Group, prime appliquée aux étrangers, 2026 ; DSCR Capital Partners, accès aux prêts conventionnels, 2026.
Au-delà de cinq
Le prêt commercial, et le paiement final
À partir de cinq logements, le prêt change de nature. Il se qualifie sur le résultat net d'exploitation de l'immeuble, avec un ratio de couverture exigé de 1,20 à 1,25 : le revenu net doit dépasser l'échéance d'au moins un cinquième.
L'apport est de 25 à 35 %. La vraie différence est ailleurs : le prêt court sur cinq, sept ou dix ans, mais s'amortit comme s'il en durait trente. À l'échéance, le capital restant est dû d'un coup. C'est le paiement final. Il faut revendre ou refinancer avant, et le prévoir dès l'achat.
Les prêts garantis par Fannie Mae et Freddie Mac, souvent cités dans les vidéos, existent bien sur le multifamily. Mais ils exigent du sponsor un historique de crédit et une expérience du multifamily aux États-Unis. Un primo-investisseur étranger isolé n'y accède pas.
Sources : CalculatorFlux et Select Commercial, ratios exigés, 2026 ; Avana Capital, structure terme et amortissement, 2026 ; CREFCOA, conditions d'éligibilité des sponsors aux prêts Fannie Mae et Freddie Mac multifamily.
Le ticket d'entrée
Pourquoi nous ne publions aucun prix de duplex par ville
Nous ne publions aucun prix médian de duplex par ville, et voici pourquoi : les sources se contredisent dans des proportions qui rendent tout chiffre unique trompeur.
À Detroit, LoopNet mesure une hausse de 48 % du prix d'annonce des biens multifamily entre novembre 2025 et mars 2026. Redfin mesure une baisse de 1 % des prix de vente sur un an à juin 2026. Deux périmètres, deux natures de prix, deux directions. À Baltimore, l'écart entre sources dépasse 80 %.
Ce que nous pouvons dire : le prix d'achat n'est jamais le capital nécessaire. S'y ajoutent l'apport, les frais de clôture de 2 à 5 %, les réserves exigées par le prêteur, et le budget de travaux. L'article sur Baltimore montre la même méthode appliquée aux prix d'une ville.
Sources : LoopNet, tendances multifamily Detroit, mars 2026 ; Redfin, prix de vente Detroit, trois mois clos juin 2026 ; Homes.com et Redfin pour Baltimore, juillet 2026 ; Finberg Firm, frais de clôture pour acheteur étranger, 2026.
La gestion
Ce qu'un immeuble exige que dix maisons n'exigent pas
Un immeuble n'est pas dix maisons alignées. Il ajoute des parties communes, une rotation de locataires qui se cumule, un entretien technique mutualisé, et des obligations qui changent avec le nombre de logements. En dessous de cinq, un propriétaire local peut gérer seul. Au-dessus, plus personne ne le fait.
Depuis la France, la gestion professionnelle est obligatoire dès la première porte. Ce qu'elle coûte, mesuré en 2026 sur 722 succursales dans 80 aires métropolitaines : 8,49 % des loyers encaissés en moyenne, entre 3,75 et 14 %. Le grand multifamily descend souvent à 4 à 7 %.
S'y ajoutent la mise en location, environ 70 % d'un mois de loyer, le renouvellement, 100 à 500 $, et une majoration de 10 à 25 % sur les travaux. Tout compris, la première année coûte 18 à 20 % du loyer brut. Qui intervient sur place est décrit dans l'article sur la gestion à distance.
Sources : iPropertyManagement, enquête nationale sur les frais de gestion, 2026 ; Home365, frais de mise en location et de travaux, 2026 ; LoopNet, seuil de gestion professionnelle, 2026.
La fiscalité et le piège
Amortissement, revente, et les parts de syndication
Un immeuble résidentiel s'amortit sur 27,5 ans hors valeur du terrain, un immeuble commercial sur 39 ans. La revente d'un bien détenu par un étranger déclenche la retenue de 15 % sur le prix, immeuble ou maison sans différence, détaillée dans l'article sur FIRPTA.
Le mécanisme dit 1031, souvent cité, permet de reporter l'imposition de la plus-value en réinvestissant dans un bien de même nature. Il est accessible à un non-résident, avec des délais stricts : quarante-cinq jours pour désigner le bien de remplacement, cent quatre-vingts pour signer. Mais la retenue de 15 % non réinvestie devient imposable, ce qui le complique nettement.
Le piège, ce sont les parts de syndication vendues aux étrangers. Aux États-Unis, ce sont des titres financiers, réservés aux investisseurs accrédités : 200 000 $ de revenu annuel ou un million de patrimoine hors résidence principale. En France, une part gérée par un tiers et vendue avec un rendement relève des biens divers, sous contrôle de l'AMF.
Sources : IRS, publication 527, durées d'amortissement ; Legal1031 et IPX1031, mécanisme 1031 et interaction avec FIRPTA, 2026 ; SEC, définition de l'investisseur accrédité, 12 juin 2024 ; Code monétaire et financier, article L. 550-1 II.
Notre réponse
Aucune opération collective au catalogue, et pourquoi
Aucune opération collective n'est publiée au catalogue d'IMMO US. Nos opérations sont des maisons individuelles, achetées vides, rénovées, puis revendues ou louées. Chaque chiffre y porte son statut, constaté, estimé ou visé.
Le multifamily de un à quatre logements entre dans ce que nous savons faire, sur les marchés que nous couvrons, avec le même financement et la même équipe sur place. Le cinq logements et plus est un autre métier : prêt commercial, paiement final, gestion d'immeuble. Nous ne prétendons pas le pratiquer, et nous ne proposons aucune part de syndication.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. Si un petit immeuble vous intéresse, c'est une question de l'audit, et nous dirons ce que nous savons faire et ce que nous ne savons pas.
Source : catalogue des opérations d'IMMO US et statuts des chiffres, méthode décrite sur la page méthode.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Multifamily veut-il dire immeuble, ou simplement plusieurs logements ?
Un fourplex se finance-t-il comme une maison ou comme un immeuble ?
Qu'est-ce que le paiement final, et pourquoi doit-il inquiéter ?
Un Français peut-il obtenir un prêt Fannie Mae ou Freddie Mac sur un petit immeuble ?
Pourquoi ne publiez-vous aucun prix de duplex par ville ?
Combien coûte vraiment la gestion d'un immeuble à distance ?
À partir de combien de logements faut-il un gestionnaire professionnel ?
Sur combien d'années s'amortit un immeuble aux États-Unis ?
La retenue FIRPTA s'applique-t-elle différemment à un immeuble ?
Le 1031 exchange est-il accessible à un non-résident ?
Une part de syndication américaine est-elle légale à vendre à un Français ?
IMMO US propose-t-il des immeubles de rapport ?
Un petit immeuble vous intéresse ? Dites-le à l'audit : nous dirons ce que nous savons faire de un à quatre logements, et ce que nous ne pratiquons pas au-delà.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.
Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : quatre écrans, cinq minutes. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Faire étudier mon opérationEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.