








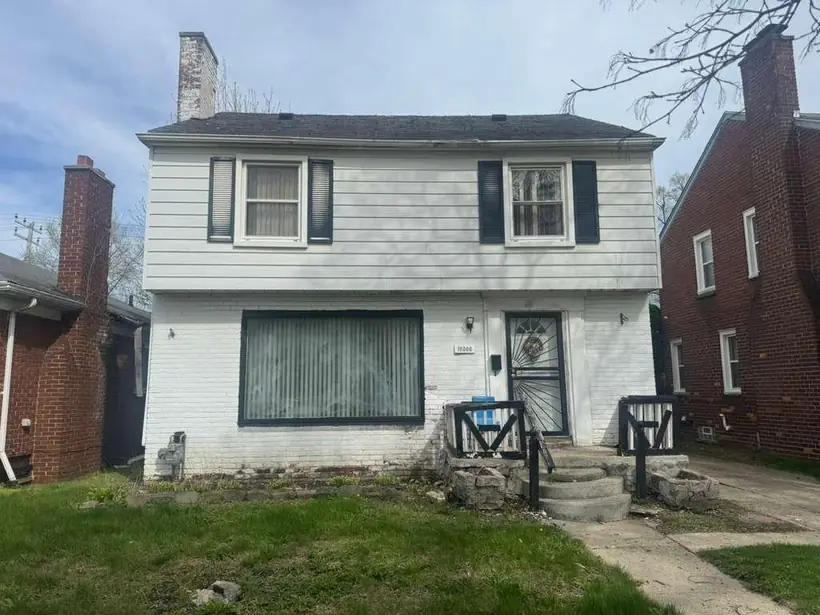
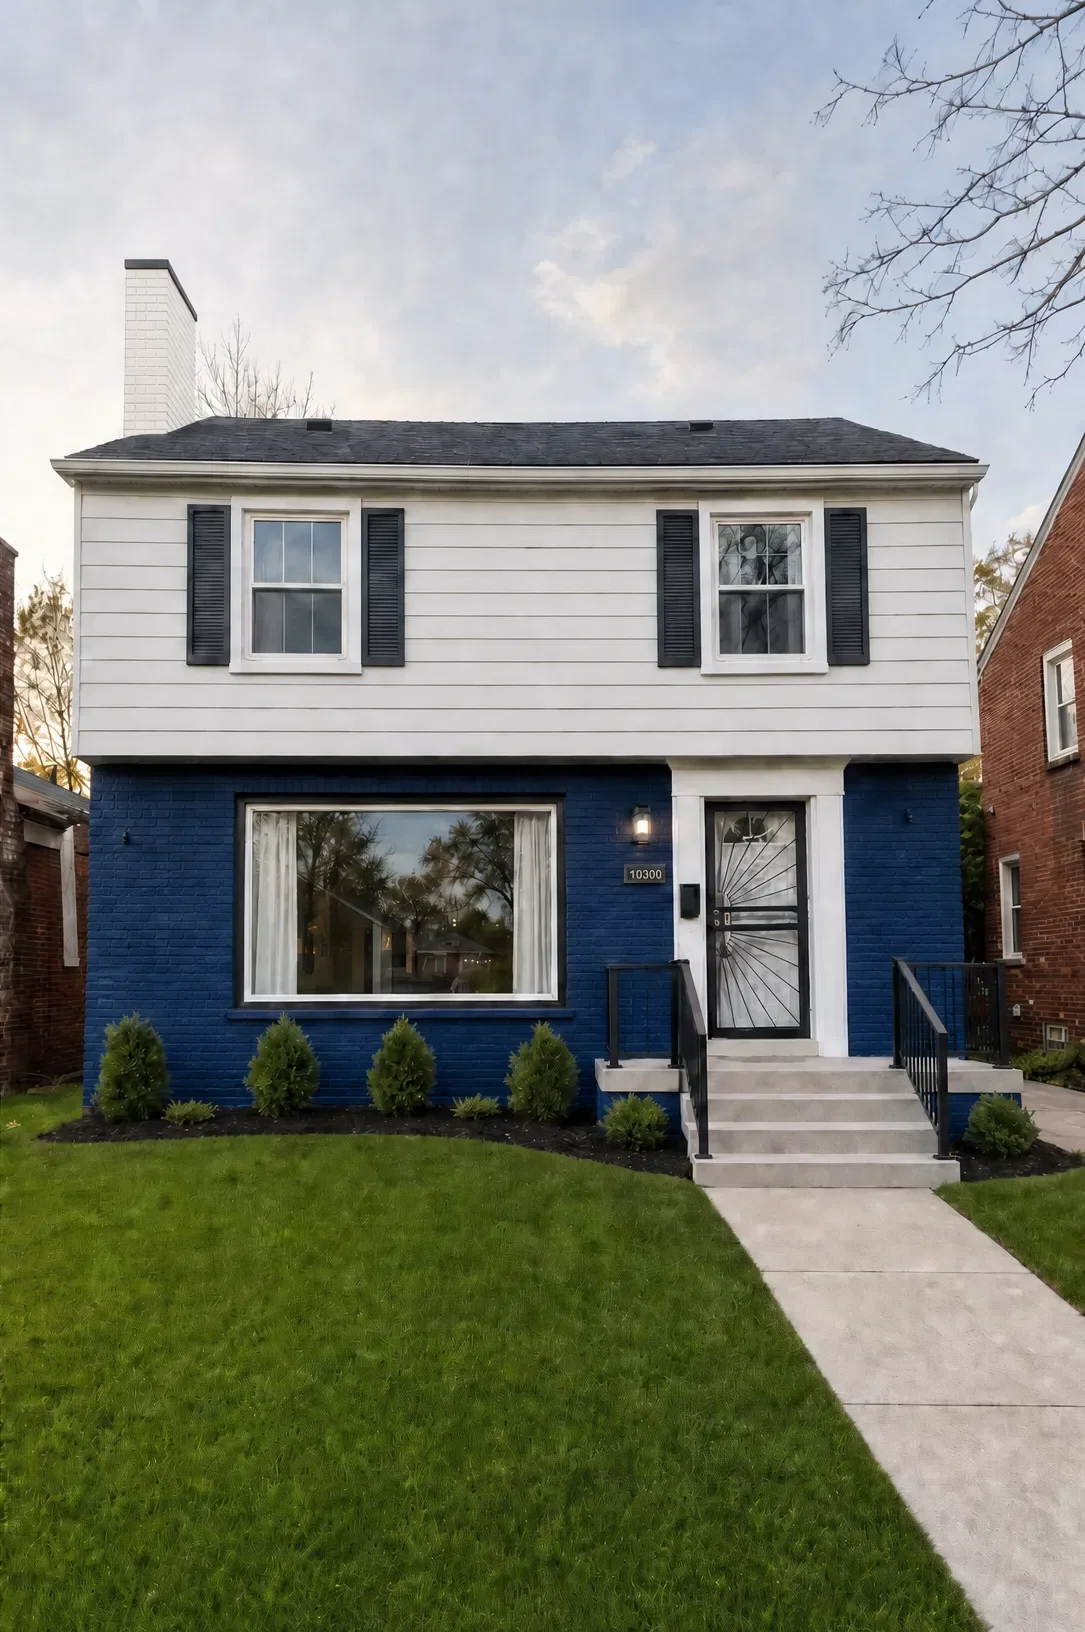
 Marge visée ≈ 62 000 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 80 000 $Projet · image de synthèse · Revente visée 210 à 220 000 $
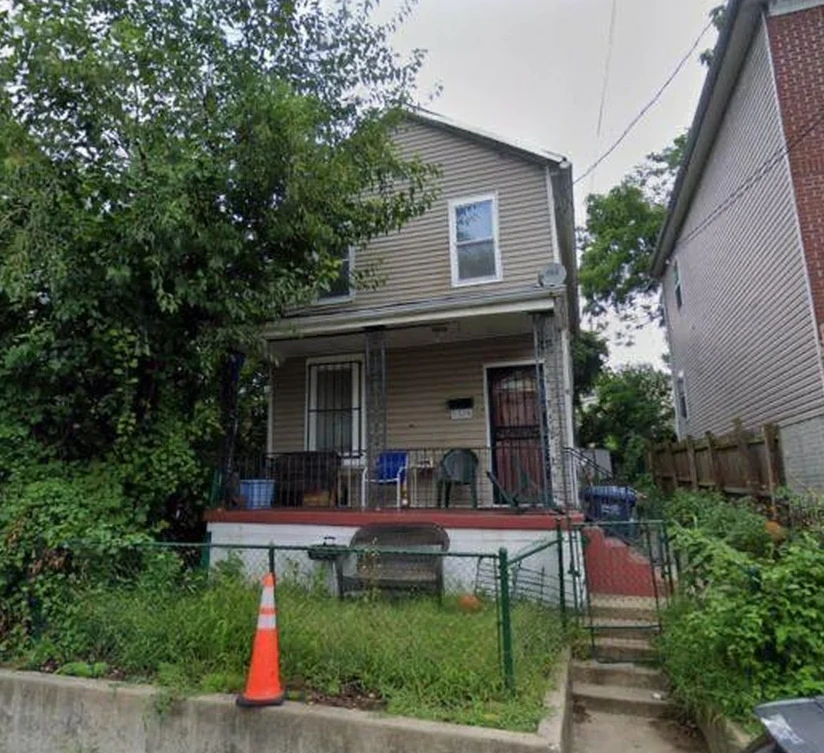
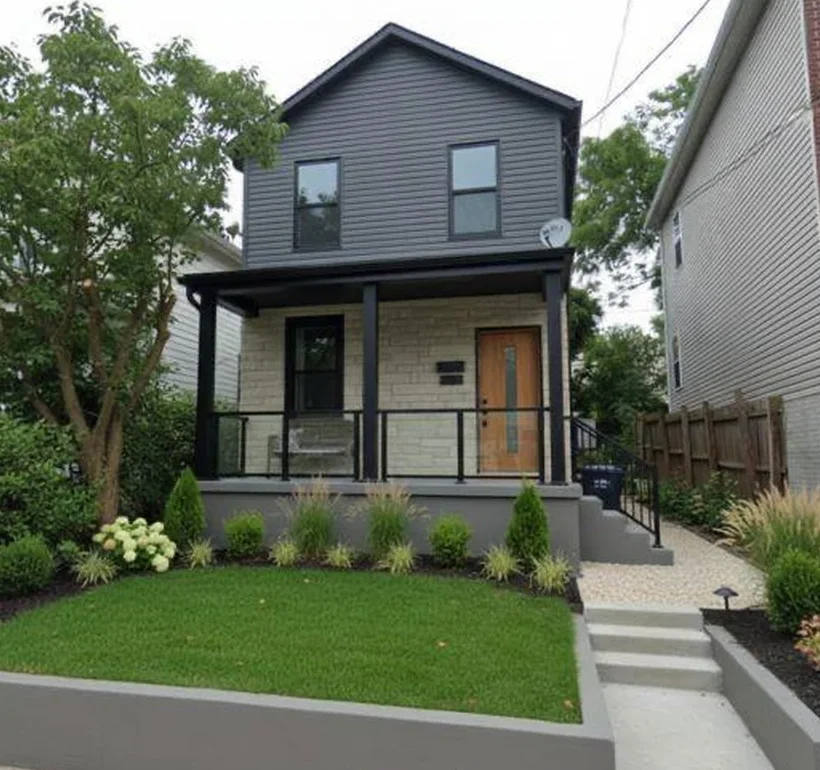 Marge nette visée ≈ 71 175 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 225 000 $Après · Revente visée 470 000 $
La rentabilité d'un investissement immobilier aux États-Unis ne se lit pas dans le pourcentage affiché en vitrine. Elle se calcule après les frais d'acquisition, la taxe foncière, l'assurance, la gestion, la vacance, le portage du crédit, le change et l'impôt à la revente. Sur nos opérations, chaque chiffre porte son statut : constaté, estimé, visé. Un chiffre sans statut ne dit pas s'il a été mesuré ou espéré.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsRentabilité immobilière aux États-Unis : ce que disent les chiffres réels, tous frais compris
Les sites qui vendent de l'immobilier américain affichent des rendements entre 7 et 10 % brut, parfois « jusqu'à 10 % net ». Ces chiffres ne sont pas faux : ils sont incomplets. Voici les huit lignes qu'ils oublient, et ce qu'elles changent sur nos propres opérations.
Source : pratique observée des sites francophones vendant de l'immobilier américain.
La rentabilité d'un investissement immobilier aux États-Unis ne se lit pas dans le pourcentage affiché en vitrine. Elle se calcule après les frais d'acquisition, la taxe foncière, l'assurance, la gestion, la vacance, le portage du crédit, le change et l'impôt à la revente. Sur nos opérations, chaque chiffre porte son statut : constaté, estimé, visé. Un chiffre sans statut ne dit pas s'il a été mesuré ou espéré.
Le problème
Le rendement affiché n'est pas le rendement touché
Les sites francophones qui vendent de l'immobilier américain affichent des rendements entre 7 et 10 % brut, parfois « jusqu'à 10 % net », parfois un taux de rentabilité interne de 20 %. Ces chiffres ne sont pas faux. Ils sont incomplets : un rendement brut divise le loyer annuel par le prix d'achat, et s'arrête là.
Or le prix d'achat n'est jamais ce que vous avez payé. Entre le prix signé et le capital sorti de votre compte, il y a les frais de clôture, les travaux, les mois sans locataire, l'assurance, et l'impôt prélevé à la revente d'un bien détenu par un étranger.
≈ 15 200 $Profit net estimé d'un flip, achat comptant
Dans le scénario type de WeLend, un bien acheté 260 000 $ se revend 326 000 $ : ce sont les 66 000 $ de profit brut que publie ATTOM. Le modèle de WeLend en retire les travaux, les charges de détention et les frais d'achat et de vente. Il estime qu'il reste environ 15 200 $, pour un achat comptant, hors intérêts d'emprunt.
Profit brut : ATTOM 2026, premier trimestre, durée type 165 jours · scénario et profit net estimé : modèle publié par WeLend, juillet 2026
Environ 6 %Net estimé sur l'achat, contre 25,4 % brut
Rapporté au prix d'achat, sur une opération d'environ cinq mois, pas par an. WeLend publie lui-même 5,8 % : son profit net estimé de 15 200 $ sur 260 000 $ d'achat, comptant et hors intérêts d'emprunt. Nous l'affichons arrondi : un modèle n'a pas cette précision.
Brut : ATTOM, premier trimestre 2026 · net : 5,8 % estimé et publié par WeLend, juillet 2026
Cet article ne vous donnera pas un pourcentage à retenir. Il vous montre, frais par frais, ce qui sépare le chiffre de la vitrine du chiffre du relevé bancaire, sur des opérations que nous coordonnons et dont nous publions les montants avec leur statut. La même grille s'applique à toute promesse de rendement, y compris aux nôtres.
Source : pratique observée des sites francophones vendant de l'immobilier américain ; profit brut d'un flip : ATTOM, premier trimestre 2026 ; scénario type et profit net estimé : modèle publié par WeLend, juillet 2026.
L'objection
« Mais les travaux sont payés par la revente »
C'est l'objection la plus logique, et elle mérite une réponse claire. Oui, si le bien du scénario de WeLend se revend 326 000 $ au lieu de 260 000, c'est parce que les travaux ont été faits. Sans eux, l'écart n'existerait pas.
Mais ATTOM ne compare que deux montants : le prix payé au closing à l'achat, et celui payé à la revente. Les travaux n'apparaissent nulle part dans ce calcul. Ils ont créé l'écart, et ils l'ont aussi consommé, parce qu'il a fallu les payer.
Le test tient en une ligne. Si les 25,4 % d'ATTOM étaient nets de travaux, il resterait 66 000 $. Le modèle de WeLend en estime environ 15 200, pour un achat comptant. Avec un prêt, il passe sous 10 000 $ : les intérêts s'ajoutent aux travaux, aux charges de détention et aux frais.
Sources : ATTOM, premier trimestre 2026, qui définit le profit brut comme l'écart entre prix d'achat et prix de revente, hors travaux et autres dépenses ; scénario type et profit net estimé : modèle publié par WeLend, juillet 2026, achat comptant, et moins de 10 000 $ estimés avec un prêt.
Un dossier complet
Du prix d'achat au coût total, sur une opération réelle
Une opération à Washington DC, aujourd'hui en vente engagée, donne l'ordre de grandeur complet : prix d'achat 225 000 $ (constaté), coût total engagé 398 825 $ (constaté), revente visée 470 000 $ (prévisionnel), marge nette visée ≈ 71 175 $ (prévisionnel).
Entre le prix d'achat et le coût total engagé, il y a la rénovation, puis 73 825 $ de frais de clôture, d'assurance, de taxes et de portage (constaté). C'est cet écart que les rendements de vitrine oublient. Le chiffre définitif sera publié à la signature, à côté du chiffre visé.
Source : dossier de l'opération Washington DC (IMMO US).
Les huit lignes
Ce que la vitrine ne montre pas
Voici, dans l'ordre où elles arrivent, les dépenses qui transforment un rendement brut en rendement net. Chaque chiffre porte sa source ; une ligne sans source ne porte pas de chiffre. Tout varie selon l'État, la ville et le bien.
1. Les frais d'acquisition
2. La taxe foncière
3. L'assurance habitation
4. La gestion locative
5. La vacance et les impayés
6. L'entretien et les gros travaux
7. Le portage
8. Le change et l'impôt à la revente
Aucune de ces huit lignes n'est cachée. Elles sont simplement absentes du chiffre qu'on vous montre en premier.
Source : une source par ligne, citée dans chaque poste (Freddie Mac, Lincoln Institute of Land Policy, Insurify, iPropertyManagement, Census Bureau, IRS).
Washington DC
Le capital mobilisé compte plus que le prix
La deuxième idée fausse, après le rendement brut, c'est que la rentabilité se calcule sur le prix d'achat. Elle se calcule sur ce que vous avez réellement engagé.
195 000 $Prix d'achat
Maison mitoyenne de brique achetée à Washington DC. Le bien est en travaux. constaté
80 000 $Rénovation
Budget validé au dossier, travaux en cours, fin visée en octobre. validé
60 325 $Frais projetés
Actes, portage, assurance, taxes et frais de revente : le total des cinq postes au dossier, hors achat et hors travaux. prévisionnel
335 325 $Coût complet projeté
Achat, travaux, actes, portage, assurance, taxes et frais de revente compris. Projeté au dossier, constaté à la clôture. prévisionnel
≈ 60 629 $Capital mobilisé
Apport effectif au montage, le solde porté par un crédit (LTV 80 %). constaté
400 000 $Revente visée
Valeur après rénovation estimée au dossier. Rien n'est signé tant que la vente ne l'est pas. prévisionnel
64 675 $Marge visée
Revente visée moins coût complet projeté. Rien n'est acquis tant que la vente n'est pas signée. prévisionnel
Voilà le chiffre qui change la lecture. La marge visée, 64 675 $, se rapporte à un coût complet de 335 325 $, mais l'investisseur n'a sorti que ≈ 60 629 $ de son compte. Ce n'est pas un gain de plus : le crédit se rembourse à la revente, avant tout profit, et son portage est déjà compté dans le coût complet.
Source : dossier de l'opération Washington DC, maison mitoyenne (IMMO US).
Le levier
Le crédit change le risque autant que le rendement
Le crédit a un prix, et le portage court pendant toute la durée des travaux. La banque exige d'un non-résident un apport de 25 à 30 % et six à douze mois de réserves sur les programmes courants en 2026 (America Mortgages, guide DSCR 2026).
Le levier multiplie le rendement sur fonds propres ; il multiplie aussi le risque si la revente prend six mois de plus que prévu.
Source : America Mortgages, guide DSCR 2026, conditions courantes pour les non-résidents.
Detroit
À Detroit, ce qu'on sait avant d'acheter
Prenons une opération en cours d'acquisition dans notre catalogue : une maison de ville à Detroit.
65 000 $Prix d'acquisition
Prix d'achat négocié, bien listé le 12 août 2026. négocié
45 à 55 000 $Rénovation
Toiture déjà refaite à neuf, travaux préparatoires réalisés. estimé
160 à 170 000 $Revente visée
Estimation à confirmer sur les ventes comparables récentes. prévisionnel
40 à 60 000 $Plus-value brute visée
Revente visée moins prix d'acquisition et rénovation, avant frais d'acquisition, frais de vente et portage. prévisionnel
Regardez la largeur de la fourchette de plus-value visée. Elle n'est pas une prudence de façade, elle vient de deux incertitudes réelles, le coût final des travaux et le prix effectif de revente. Et elle est brute : les frais d'acquisition, les frais de vente et le portage restent à en déduire.
Un site qui vous annoncerait un seul chiffre sur ce même bien ne saurait pas plus que nous ; il aurait seulement choisi de ne pas vous le dire.
Source : dossier de l'opération Detroit, maison de ville (IMMO US), prévisionnel.
La lecture
Comment se fabrique un rendement de vitrine
Un pourcentage de 15 à 20 % n'existe que sur le papier. Il se construit toujours de la même façon : un prix d'achat très bas, un loyer théorique, et rien entre les deux. Et le vendeur de ce rendement touche sa marge à l'achat, pas à la revente : ce que le bien devient ensuite n'est plus son affaire.
Le prix très bas correspond souvent à une maison qu'il faudra entièrement reprendre, dans une rue où les locataires solvables sont rares. Le loyer théorique est celui du bien rénové, appliqué à un bien qui ne l'est pas encore. Les huit lignes de charges sont absentes.
À l'inverse, un rendement net modeste mais réel, calculé après toutes charges sur un bien rénové dans une rue habitée, avec un gestionnaire en place et une assurance à jour, est un chiffre qui survit à la première année. Il ne fait pas rêver. Il se touche.
Source : pratique observée des sites francophones vendant de l'immobilier américain ; lecture IMMO US, sans mesure chiffrée.
La preuve
Ce qui rend un flip vérifiable avant d'acheter
Sur un flip, la logique est la même. Le profit ne vient pas du pourcentage annoncé, il vient de trois choses vérifiables avant d'acheter : le prix négocié sous le marché, le budget de travaux chiffré par quelqu'un qui les fera, et le prix de revente confirmé par des ventes comparables récentes.
Quand ces trois chiffres portent chacun leur statut et leur source, le rendement se déduit. Quand ils manquent, le pourcentage est une opinion.
Source : méthode IMMO US, les trois éléments vérifiés avant tout achat (prix négocié sous le marché, budget de travaux chiffré par celui qui les fera, prix de revente confirmé par des ventes comparables récentes).
La vérification
Comment lire une promesse de rendement
Avant de vous engager sur un chiffre, quel que soit celui qui l'avance, posez ces six questions.
Ce chiffre est-il brut ou net, et net de quoi exactement ?
Quel est son statut ?
À quelle date a-t-il été établi ?
Sur quel bien ?
Qui touche quoi, et quand ?
Que se passe-t-il si la revente prend six mois de plus ?
Nous répondons à ces six questions sur chaque fiche du catalogue des opérations, avec un chiffre par ligne et un statut par chiffre. Quand une vente est signée, le montant constaté s'affiche à côté du montant visé, et l'écart se lit sur la fiche.
Source : grille de lecture IMMO US.
Pour conclure
Ce qu'il faut retenir
La rentabilité d'un bien américain se lit après huit lignes de frais que le rendement brut ignore. Nos flips en cours à Detroit et à Washington DC visent un profit qui se compte en dizaines de milliers de dollars (prévisionnel, rien n'est signé), dans une fourchette aussi large que l'incertitude.
Un pourcentage sans statut, sans date et sans bien derrière lui n'est pas une rentabilité, c'est un argument.
Si vous voulez savoir ce que votre budget permet, commencez par le palier qui vous correspond : investir 50 000 € à Detroit, 130 000 € à Washington DC ou 400 000 € à Miami. Et si vous préférez qu'on regarde d'abord votre situation, le questionnaire d'éligibilité compte 17 questions et commence par votre budget.
Source : les chapitres de cet article, chacun avec ses sources.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Quel rendement net peut-on attendre d'un investissement locatif aux États-Unis ?
Quels frais s'ajoutent au prix d'achat d'une maison aux USA ?
Comment vérifier un chiffre de rentabilité avant d'investir ?
Vous voulez savoir ce que votre budget permet, avec les mêmes règles de lecture ? L'audit avec Enzo commence par le chiffrage du bien.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.

Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : 17 questions, sans engagement. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Faire étudier mon opérationEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.