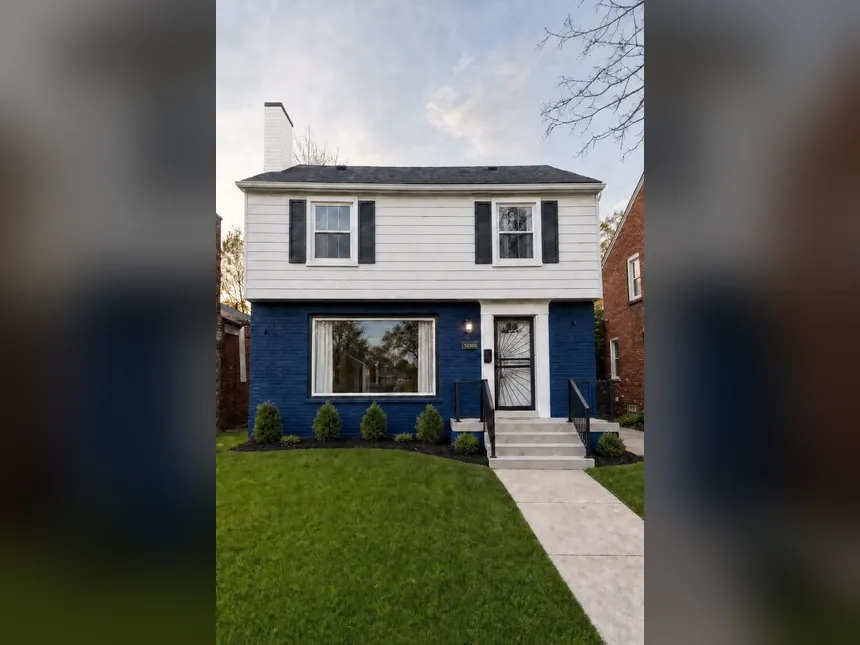
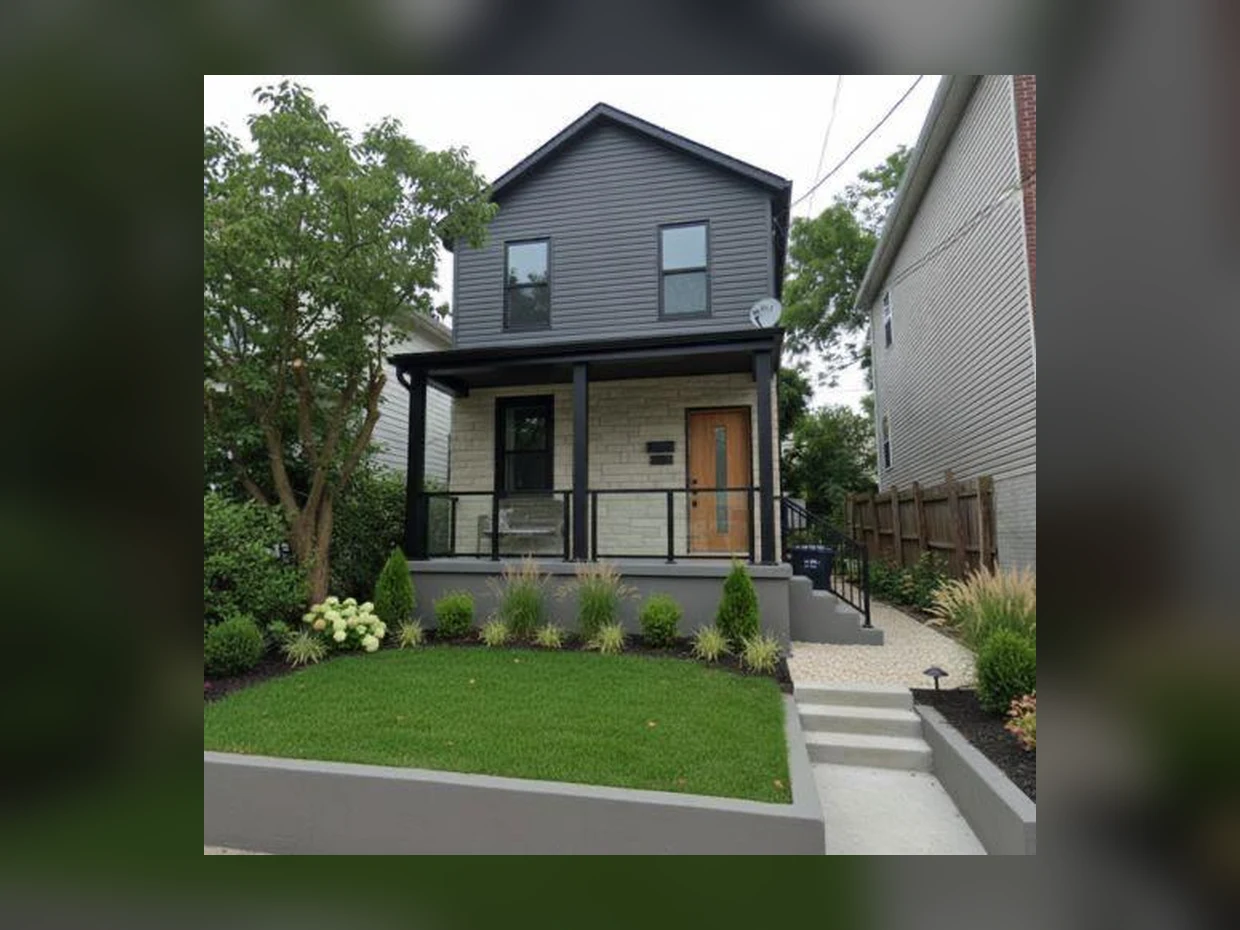
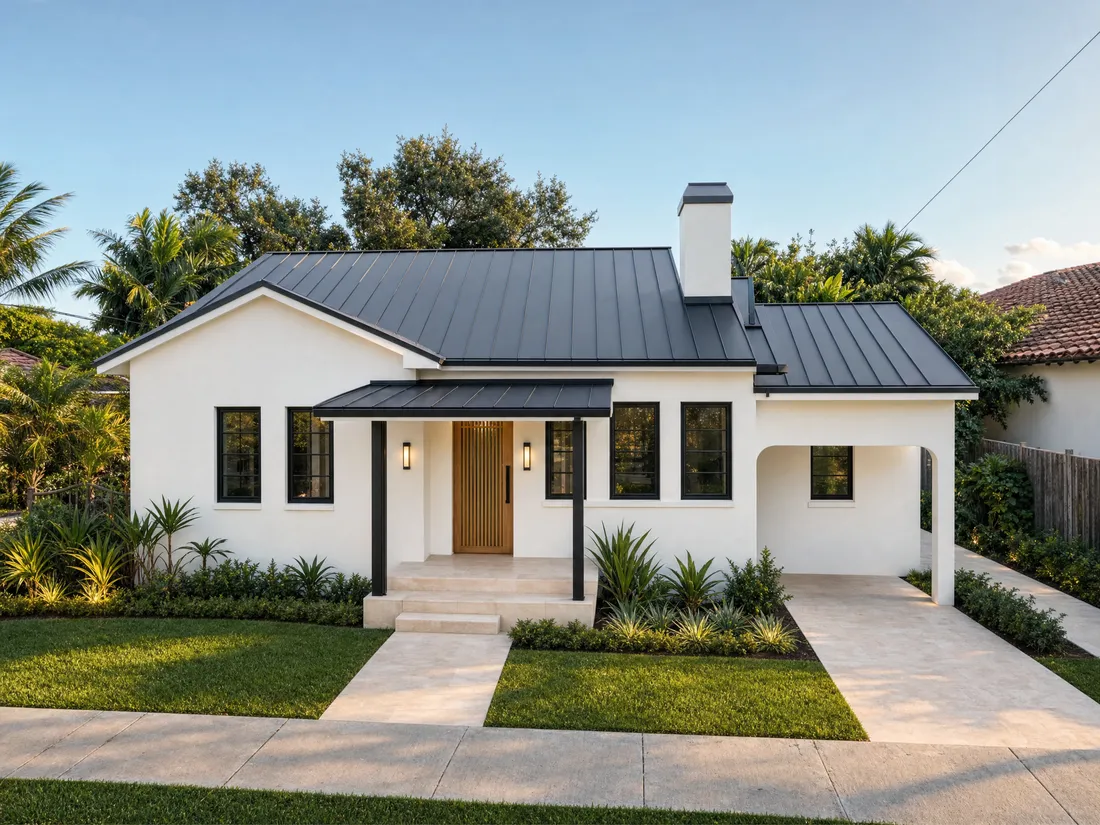
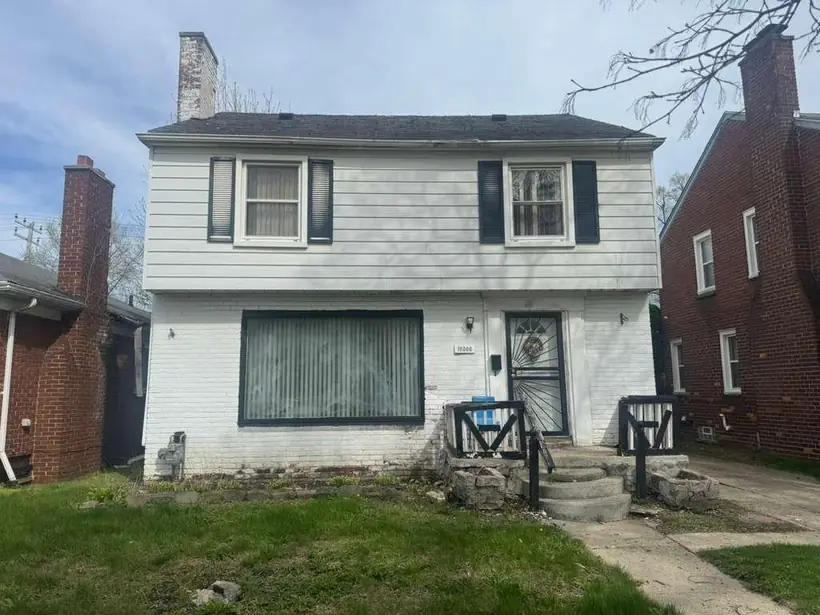
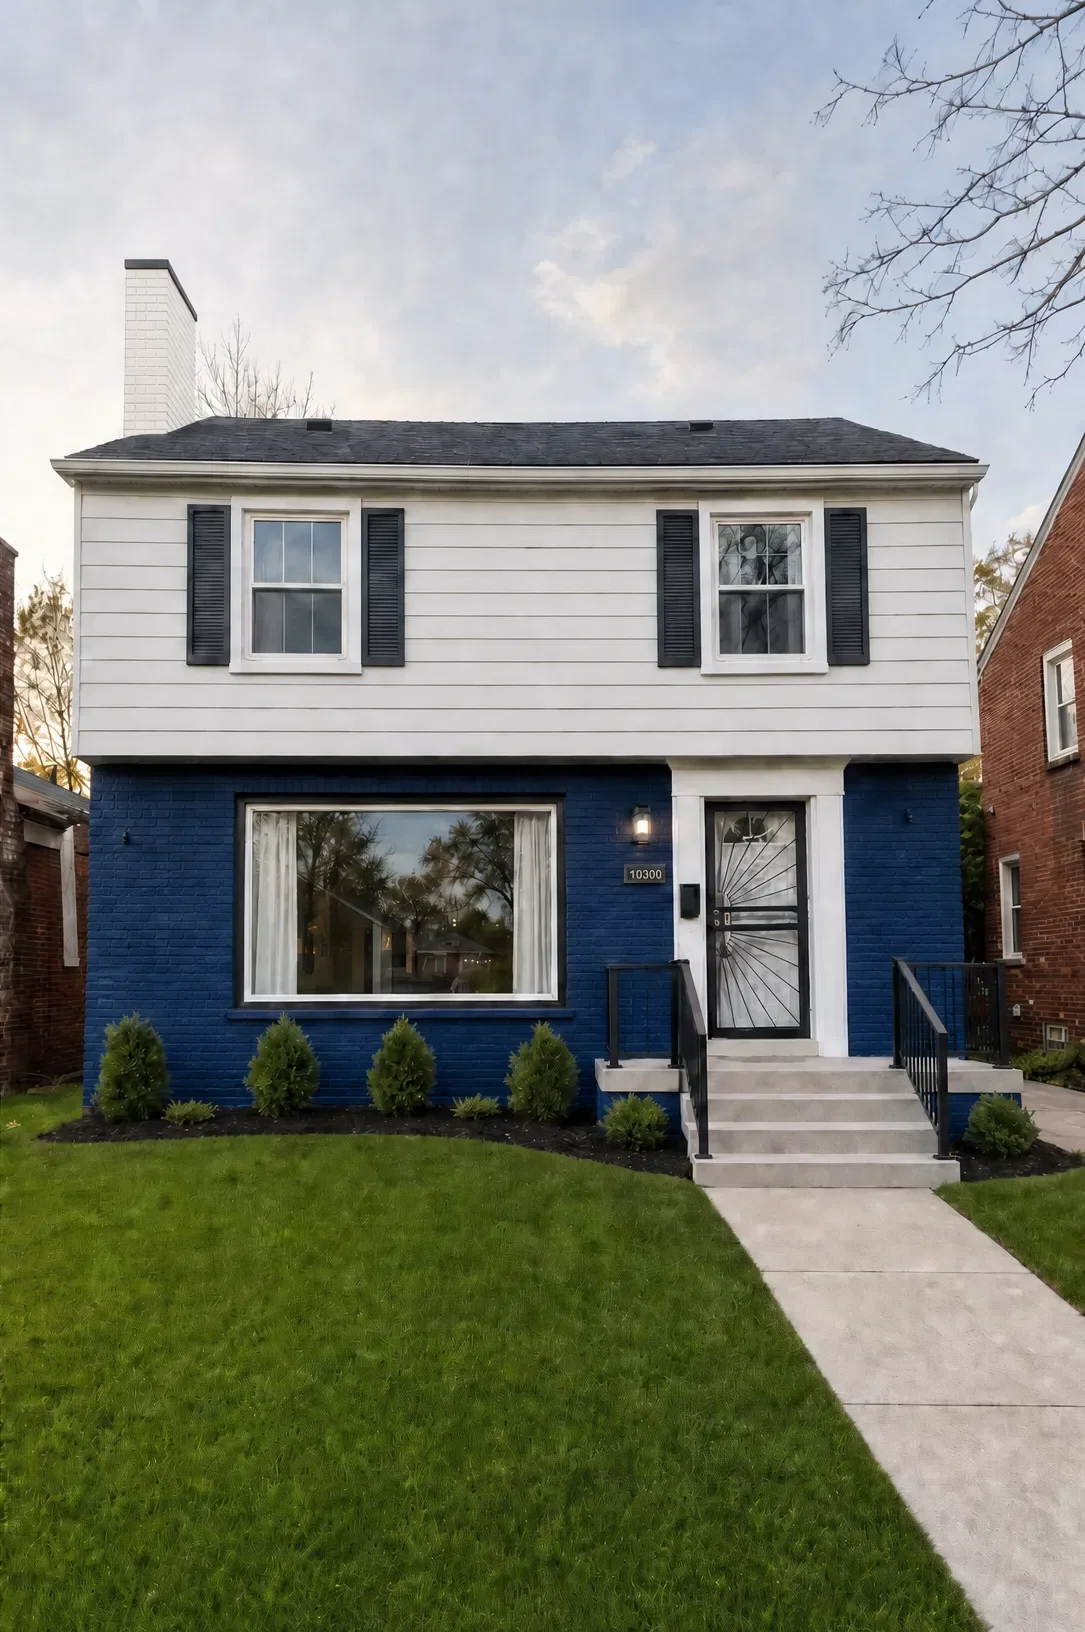
 Marge visée ≈ 62 000 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 80 000 $Projet · image de synthèse · Revente visée 210 à 220 000 $
Fin 2024, la pension moyenne de droit direct d'un retraité résidant en France est de 1 705 € bruts par mois. Un bien loué aux États-Unis peut y ajouter un revenu, mais un loyer brut en dollars n'est pas une pension : taxe foncière, assurance, gestion, vacance, impôt américain et change en sortent avant l'euro. Ce qui reste dépend du bien, de la ville et de la durée, et rien n'est garanti.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsUn bien aux États-Unis pour compléter sa retraite : ce qu'un loyer en dollars remplace vraiment
La pension de retraite moyenne en France se lit dans les statistiques publiques, et elle ne suffit pas à tout le monde. Un bien immobilier peut y ajouter un revenu, en euros ou en dollars. Cet article pose les chiffres des deux côtés, ce qui sort d'un loyer américain avant qu'il n'arrive en France, et ce que la formule demande en capital, en temps et en décisions.
Sources : DREES, « Les retraités et les retraites », édition 2025 et données actualisées de mai 2026 ; HUD, loyers de référence de l'exercice 2026.
Fin 2024, la pension moyenne de droit direct d'un retraité résidant en France est de 1 705 € bruts par mois. Un bien loué aux États-Unis peut y ajouter un revenu, mais un loyer brut en dollars n'est pas une pension : taxe foncière, assurance, gestion, vacance, impôt américain et change en sortent avant l'euro. Ce qui reste dépend du bien, de la ville et de la durée, et rien n'est garanti.
La question
Ce qu'une pension paie, et ce qui manque
Fin 2024, la pension moyenne de droit direct des retraités résidant en France s'élève à 1 705 € bruts par mois, hors majoration pour trois enfants. Fin 2023, elle était de 1 666 € bruts, soit 1 541 € nets des prélèvements sociaux. Les femmes touchent en moyenne 38 % de moins que les hommes.
Ces montants sont des moyennes : derrière, une carrière complète ou non, un dernier salaire, une réversion. Ce qu'ils disent tous, c'est que la pension arrive après le dernier salaire, et en dessous. Un complément ne se décrète pas le jour du départ : il se construit avant, avec des actifs qui produisent un revenu quand le travail s'arrête.
Enzo le dit en trente secondes dans la vidéo ci-dessous. Le reste de l'article fait le calcul qu'une vidéo n'a pas le temps de faire.
Sources : DREES, « Les retraités et les retraites », édition 2025, juillet 2025 (données fin 2023) ; DREES, données actualisées publiées en mai 2026 (données fin 2024) ; vidéo d'Enzo « Ton bien remplace ta retraite », chaîne YouTube d'IMMO US, 11 septembre 2026.
Le mécanisme
Un loyer en dollars n'est pas une pension : ce qui sort avant ce qui reste
Une pension tombe chaque mois, nette, en euros, sans rien demander. Un loyer, non. Avant d'arriver sur votre compte en France, il passe par la taxe foncière, l'assurance du bien, la gestion sur place, les mois sans locataire, l'entretien, l'impôt américain sur le revenu locatif, puis le change. Chacun de ces postes a un prix, et aucun n'est facultatif.
C'est la différence entre un loyer brut et un revenu net, et c'est là que les promesses de rendement s'effondrent. L'article sur la rentabilité nette pose chaque ligne sur des opérations réelles ; celui sur le risque de change mesure ce que l'euro fait au dernier poste.
Ce qui reste après ces lignes est le seul chiffre qui compte pour une retraite. Il dépend du prix d'achat, de la ville, de l'état du bien et de la durée de détention. Il ne se lit sur aucune annonce, il se calcule, bien par bien.
Source : méthode et postes de coûts décrits dans l'article « Rentabilité immobilière aux États-Unis : ce que disent les chiffres réels, tous frais compris », IMMO US, 6 septembre 2026.
Le repère
Ce qu'un loyer vaut dans le Michigan, chiffres publics
Pour poser un ordre de grandeur sans promettre quoi que ce soit, il existe un chiffre public : le loyer de référence fédéral, que le ministère américain du logement fixe chaque année, État par État, au 40e centile des loyers locaux, pour calculer les aides au logement.
Pour l'exercice 2026, la moyenne des zones du Michigan s'établit à 1 113 $ par mois pour un deux-chambres et à 1 419 $ pour un trois-chambres, charges comprises. Au taux retenu sur ce site, constaté en août 2026, 1 $ = 0,86 €, 1 419 $ font environ 1 220 €. Brut, avant chaque poste de la section précédente.
Ce repère n'est pas un loyer de Detroit, ni celui d'un bien précis : c'est une moyenne d'État, de référence administrative. Il sert à une chose : situer ce qu'un loyer américain représente face à une pension française, avant les frais. Il ne dit rien de ce qui restera.
Sources : HUD, Fair Market Rents de l'exercice 2026, moyenne des zones du Michigan compilée par plainrent.com ; taux de conversion retenu par le site, constaté en août 2026.
Le temps
Acheter, conserver, réinvestir : ce que la formule demande
La formule d'Enzo tient en trois verbes, et chacun a un prix. Acheter demande un capital ou un prêt en dollars : le prêt DSCR pour non-résident exige un apport et des réserves. Conserver demande une gestion sur place, un bien qui vieillit bien, et des années. Réinvestir demande que les premiers biens aient produit assez pour financer les suivants.
Le temps est la variable qu'on oublie. Un loyer net ne remplace pas une pension la première année : il s'ajoute, bien après bien, et le remboursement d'un prêt en absorbe une partie tant qu'il court. C'est une construction sur dix ou quinze ans, pas un placement de fin de carrière.
Nos opérations sont des achats-revente : le capital tourne en six à douze mois et grossit, ou pas, avec son statut. Certains investisseurs conservent ensuite un bien rénové en location. Ce sont deux étapes différentes, avec deux logiques différentes, et la seconde ne se décide pas avant la première.
Sources : conditions du prêt DSCR non-résident décrites dans l'article cité ; durées des opérations publiées au catalogue d'IMMO US, avec leur statut.
L'impôt
Un loyer américain se déclare des deux côtés de l'Atlantique
Aux États-Unis, le revenu locatif d'un non-résident est imposé à la source, par une retenue de 30 % sur le loyer brut, sauf si le propriétaire choisit d'être imposé sur le revenu net, après charges et amortissement, en exerçant l'option prévue par le code fédéral. Cette option se prend avec le fiscaliste, et elle change tout au calcul.
En France, le revenu se déclare aussi : la convention fiscale entre les deux pays attribue l'imposition du bien à l'État où il se situe et évite la double imposition, sans dispenser de la déclaration. Les articles sur la fiscalité américaine et sur les déclarations détaillent la mécanique. Le compte de la société se déclare aussi, chaque année.
Sources : IRS, publication 519, « U.S. Tax Guide for Aliens », imposition des revenus immobiliers des non-résidents et option de l'article 871(d) ; convention fiscale entre la France et les États-Unis du 31 août 1994.
Notre réponse
Ce que nous faisons, et ce que nous ne promettons pas
IMMO US ne vend pas de rente. Nous accompagnons des opérations d'achat, de rénovation et de revente, publiées avec leurs chiffres et leur statut. Un loyer futur n'est pas un chiffre que nous avons : nous ne l'écrivons pas.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. La question de la retraite est une question de patrimoine : elle se pose avec votre conseil, et nous y répondons par des opérations, pas par des promesses.
Ce que l'audit pose, c'est le point de départ : cherchez-vous un capital qui tourne, ou un revenu qui tombe ? Les deux existent, ils ne se préparent pas de la même façon, et la réponse décide de l'opération qu'on vous propose.
Source : organisation d'IMMO US, décrite sur la page méthode.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Quelle est la pension de retraite moyenne en France en 2026 ?
Un loyer perçu aux États-Unis peut-il vraiment remplacer une pension ?
Combien vaut un loyer de référence dans le Michigan en 2026 ?
Quels frais réduisent un loyer américain avant qu'il n'arrive en France ?
Comment un non-résident est-il imposé aux États-Unis sur un loyer ?
Faut-il un prêt pour se constituer un revenu locatif aux États-Unis ?
Combien de temps faut-il pour qu'un bien produise un vrai complément de revenu ?
Un flip peut-il servir à préparer une retraite ?
Que se passe-t-il si le locataire ne paie plus ?
Le change compte-t-il pour un revenu locatif rapatrié chaque mois ?
Peut-on préparer sa retraite aux États-Unis sans jamais y aller ?
IMMO US propose-t-il un placement de retraite ?
Vous cherchez un complément de revenu plutôt qu'un capital qui tourne ? Dites-le à l'audit : la réponse change l'opération qu'on vous propose.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.
Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : quatre écrans, cinq minutes. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Vérifier mon éligibilitéRéponse en 3 minutes. Nous n'accompagnons pas tout le monde, et c'est volontaire.