








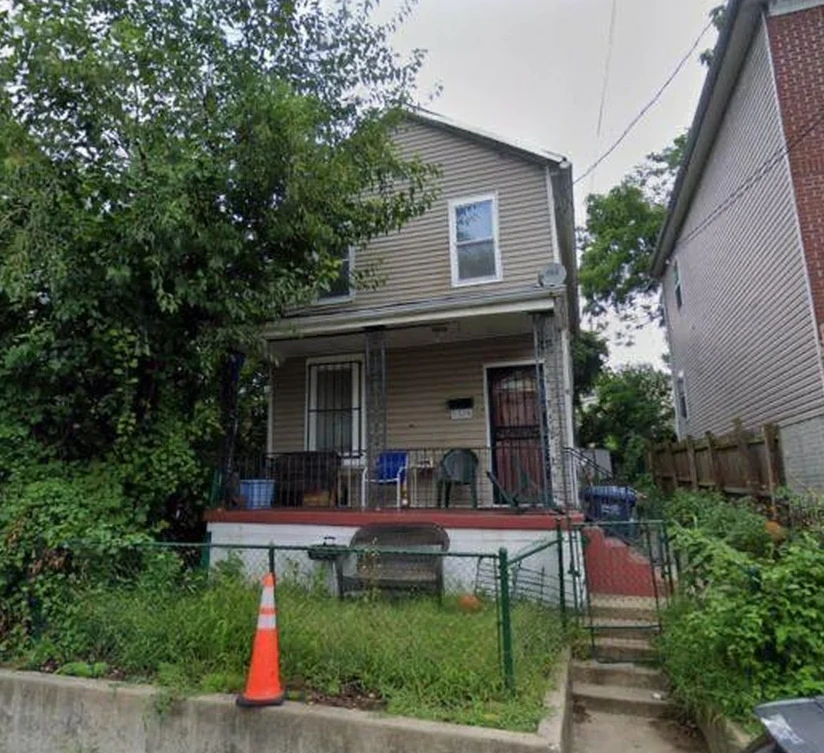
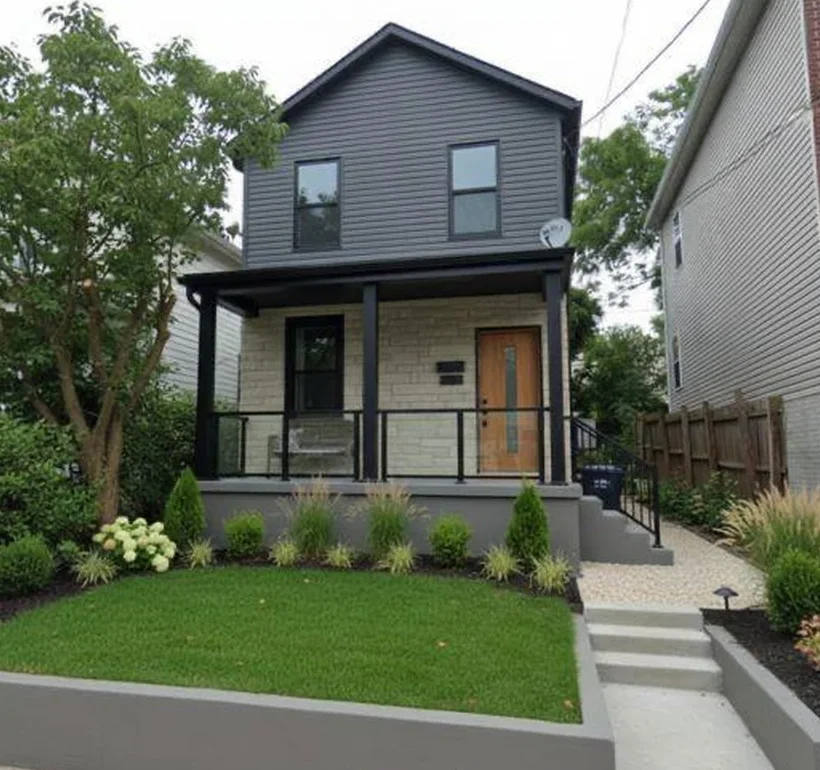
 Marge nette visée ≈ 71 175 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 225 000 $Après · Revente visée 470 000 $
En 2026, le prix médian d'un logement existant vendu aux États-Unis était de 429 100 $ en août selon la NAR, avec de très forts écarts entre villes. En France, l'achat dans l'ancien coûte surtout en droits de mutation, l'achat américain en frais de clôture. La taxe foncière se compare mal d'un pays à l'autre, et les deux fiscalités se superposent, encadrées par la convention de 1994.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsComparatif France États-Unis en 2026 : prix d'entrée, charges annuelles et fiscalité
Comparer la France et les États-Unis par un seul taux ne dit rien de ce qu'un investisseur paiera. Les deux pays diffèrent sur chaque poste : le prix d'entrée, les frais d'achat, la taxe foncière, l'impôt sur les loyers et celui de la revente. Cet article les pose côte à côte, avec la source et la date de chaque chiffre, et renvoie vers l'article qui détaille chaque poste.
Sources : National Association of Realtors, ventes de logements existants d'août 2026 ; Insee, indices Notaires-Insee du deuxième trimestre 2026 ; DGFiP Statistiques n° 46, mai 2026 ; Tax Foundation, Property Taxes by State and County, 2026.
En 2026, le prix médian d'un logement existant vendu aux États-Unis était de 429 100 $ en août selon la NAR, avec de très forts écarts entre villes. En France, l'achat dans l'ancien coûte surtout en droits de mutation, l'achat américain en frais de clôture. La taxe foncière se compare mal d'un pays à l'autre, et les deux fiscalités se superposent, encadrées par la convention de 1994.
La méthode
Comparer deux pays poste par poste, pas par un taux unique
La question revient sous la même forme : où l'immobilier rapporte-t-il le plus, en France ou aux États-Unis ? Elle n'a pas de réponse générale. Un même pays contient des marchés qui n'ont rien de commun, et un chiffre moyen ne dit rien du bien que l'on achète réellement.
Ce comparatif ne classe donc pas les deux pays. Il pose les postes qui décident du coût réel d'un projet : le prix d'entrée, les frais d'acquisition, les charges de chaque année, l'impôt sur les loyers et sur la revente, puis le crédit. Le calcul complet d'une opération est décrit dans l'article sur le résultat net, tous frais compris.
Chaque chiffre porte sa source et sa période. Ceux qui viennent des opérations d'IMMO US sont lus au catalogue, avec leur statut : constaté, engagé ou visé. Les règles françaises de 2026 sont détaillées dans l'article sur la France en 2026.
Source : méthode d'IMMO US, décrite sur la page méthode ; catalogue des opérations, avec le statut de chaque chiffre.
- Le prix d'entrée : ce qu'il faut réunir pour acheter, et ce qu'il dit du marché visé. L'état du marché américain à l'automne 2026 est décrit dans l'article sur le marché de fin 2026.
- Les frais d'acquisition : un impôt en France, des prestataires aux États-Unis.
- Les charges de chaque année : taxe foncière, assurance, copropriété ou association de propriétaires, gestion.
- L'impôt sur les loyers et sur la revente, dans les deux pays, et la convention qui les articule.
- Le crédit : qui prête, sur quels critères, et avec quel apport. Les erreurs les plus fréquentes sur chacun de ces postes sont recensées dans l'article sur les dix erreurs.
Le prix d'entrée
Un indice d'un côté, une médiane de l'autre
La National Association of Realtors publie chaque mois, pour les États-Unis, le prix médian des logements existants vendus. En août 2026, il s'établissait à 429 100 $, en hausse de 1,6 % sur un an. Le stock disponible représentait 4,9 mois de ventes. C'est un prix de transaction, tous types de logements existants confondus, sans les travaux ni les frais.
Le repère officiel français est un indice, qui mesure une évolution. Selon les indices Notaires-Insee, les prix des logements anciens reculaient de 0,8 % sur un an au deuxième trimestre 2026. Les prix en euros se lisent par ville : à Paris, 9 530 € le mètre carré d'appartement ancien en avril 2026 selon les Notaires du Grand Paris.
La médiane nationale ne décrit aucune ville. Selon l'American Community Survey de 2024, compilée par la Tax Foundation, la valeur médiane d'un logement occupé par son propriétaire était de 178 500 $ dans le comté de Wayne, celui de Detroit, et de 737 100 $ dans le District de Columbia. Le catalogue montre cet écart.
- Detroit, maison remise en vente après travaux : prix d'achat 80 000 $, constaté.
- Detroit, maison Tudor : prix d'acquisition 50 000 $, constaté.
- Washington DC, première opération : prix d'achat 225 000 $, constaté.
- Washington DC, maison mitoyenne de brique : prix d'achat 195 000 $, constaté.
- Ces quatre biens ont été achetés à rénover ; le coût d'un chantier est détaillé poste par poste dans l'analyse du flip de Washington. Le choix d'un marché et ses budgets d'entrée sont décrits dans l'article sur le choix d'un marché.
Sources : National Association of Realtors, Existing-Home Sales, août 2026, publié le 10 septembre 2026 ; Insee, Informations rapides n° 216, 8 septembre 2026 ; Notaires du Grand Paris, communiqué du 25 juin 2026 ; Tax Foundation, Property Taxes by State and County, 2026, d'après l'American Community Survey 2024 ; catalogue des opérations d'IMMO US.
Les frais d'achat
En France, surtout des impôts ; aux États-Unis, surtout des prestataires
En France, ce qu'on appelle frais de notaire est d'abord un impôt. Dans l'ancien, les droits de mutation additionnent un droit départemental, une taxe communale de 1,20 % et des frais d'assiette de 2,37 % du droit départemental. La loi de finances pour 2025 a permis aux départements de porter leur droit de 4,50 à 5 %.
Au 1er février 2026, selon le tableau publié par la DGFiP, la plupart des départements appliquaient ce taux de 5 %, quelques-uns, comme le Calvados ou l'Oise, restant à 4,50 %. La rémunération du notaire est réglementée : au-delà de 60 000 €, ses émoluments proportionnels sont de 0,799 % en métropole, hors taxe.
Les frais de clôture américains rémunèrent surtout des prestataires : société de titre, assurance de titre, prêteur, enregistrement. Selon le Consumer Financial Protection Bureau, ils vont en général de 2 à 5 % du prix d'achat. Le déroulé des deux achats est comparé dans l'article sur le notaire et la title company.
- Detroit, frais d'acte à l'acquisition : 5 000 $, engagé.
- Detroit, maison Tudor, frais de clôture et divers : 5 000 $, constaté.
- L'assurance de titre, qui n'a pas d'équivalent français, est expliquée dans l'article sur l'assurance de titre.
- Ce que coûtent les intervenants d'un achat, au-delà du prix, est détaillé dans l'article sur le vrai coût d'un accompagnement.
- Les frais propres à un investisseur étranger, de la société américaine au change, sont listés dans l'article sur le vrai coût d'un accompagnement.
Sources : impots.gouv.fr, achat dans l'ancien ; DGFiP, droits d'enregistrement et taxe de publicité foncière applicables au 1er février 2026 ; loi n° 2025-127 de finances pour 2025, article 116 ; service-public.gouv.fr, frais de notaire, vérifié le 5 août 2026 ; Consumer Financial Protection Bureau, page mise à jour le 18 février 2026 ; catalogue des opérations d'IMMO US.
Chaque année
Taxe foncière, assurance, copropriété et gestion
Selon la DGFiP, un propriétaire particulier a payé en moyenne 1 117 € de taxe foncière en France en 2025. Les montants dus de taxe foncière sur les propriétés bâties, taxes annexes et frais de gestion compris, tous propriétaires confondus, ont augmenté de 2,8 % sur un an, principalement par la revalorisation des valeurs locatives indexées sur l'inflation.
La Tax Foundation compare la taxe foncière des États américains en taux effectif : total des taxes payées divisé par la valeur totale des logements occupés par leur propriétaire. Dans le comté de Wayne, celui de Detroit, la taxe médiane était de 2 904 $ pour une valeur médiane de 178 500 $, soit 1,63 % par notre calcul.
Les autres postes ne se comparent pas sur un chiffre national. L'assurance varie fortement d'un État à l'autre, comme le montre l'article sur le Texas. La copropriété française et l'association de propriétaires américaine votent leurs charges. La gestion se paie en pourcentage du loyer, détaillé dans l'article sur la gestion locative.
- Michigan, taux effectif de taxe foncière en 2024 : 1,19 % de la valeur. Ce taux porte sur les logements occupés par leur propriétaire : au Michigan, l'exonération de résidence principale retire jusqu'à 18 mills de taxe scolaire locale, soit 18 $ par tranche de 1 000 $ de valeur imposable, et un bien loué n'y a pas droit.
- Ohio : 1,36 %, détaillé dans l'article sur l'Ohio.
- Maryland, taux effectif de taxe foncière : 0,92 % de la valeur.
- Floride, taux effectif de taxe foncière : 0,78 % de la valeur.
- District de Columbia, taux effectif de taxe foncière : 0,60 % de la valeur.
- Ce que ces charges laissent chaque mois, une fois le loyer encaissé, est l'objet de l'article sur le cash-flow.
- Detroit, maison Tudor, prorata de taxe foncière réglé à l'acquisition : 2 000 $, constaté.
Sources : DGFiP Statistiques n° 46, les taxes foncières en 2025, mai 2026 ; Tax Foundation, Property Taxes by State and County, 2026, taux effectifs de 2024 sur les logements occupés par leur propriétaire, d'après l'American Community Survey ; médianes du comté de Wayne en estimations sur cinq ans de l'American Community Survey 2024, rapport des deux médianes calculé par IMMO US ; House Fiscal Agency du Michigan, Principal Residence Exemption, janvier 2023 ; catalogue des opérations d'IMMO US.
Impôt et crédit
Loyers, revente et emprunt : deux systèmes qui se superposent
Un loyer français de location nue se déclare au micro-foncier, avec un abattement forfaitaire de 30 % sous 15 000 € de loyers annuels, ou au régime réel. Une plus-value immobilière est exonérée d'impôt sur le revenu après 22 ans de détention, de prélèvements sociaux après 30 ans.
Côté américain, un non-résident paie 30 % sur ses loyers bruts, sauf taux conventionnel inférieur ou option pour l'imposition du résultat net, où le bâti s'amortit sur 27,5 ans. À la vente, l'acheteur retient 15 % du prix. La convention de 1994 évite la double imposition : voir la convention, la fiscalité américaine et la retenue FIRPTA.
Le crédit est l'écart le plus net. Un résident emprunte en France sous les règles du Haut Conseil de stabilité financière, qui regardent ses revenus. Un non-résident emprunte aux États-Unis par un prêt DSCR, qui regarde le loyer du bien et demande davantage d'apport. Les deux logiques sont comparées dans l'article HCSF et DSCR et l'article sur l'apport.
- En France, le loyer nu : micro-foncier sous 15 000 € de loyers annuels, régime réel au-delà ou sur option, pour trois ans. Les prélèvements sociaux s'ajoutent à l'impôt sur le revenu.
- Aux États-Unis, le loyer : déclaration fédérale 1040-NR, imposition sur le brut sans option, sur le résultat net avec l'option de la section 871(d), et selon l'État, une déclaration d'État.
- À la revente en France : abattements pour durée de détention, jusqu'à l'exonération complète. Les deux régimes de la plus-value sont comparés dans l'article sur la plus-value.
- À la revente aux États-Unis : retenue FIRPTA à la signature, puis impôt réel calculé sur le gain et régularisé à la déclaration.
- Entre les deux : la convention fiscale du 31 août 1994, qui attribue l'imposition au pays du bien et prévoit un crédit d'impôt en France.
Sources : impots.gouv.fr, régimes micro-foncier et réel ; service-public.gouv.fr, plus-value immobilière, vérifié le 15 avril 2026 ; Internal Revenue Service, revenus immobiliers des non-résidents et option de la section 871(d) ; IRS, publication 527 pour 2025 ; IRS, retenue FIRPTA, page mise à jour le 21 juillet 2026.
Quel est le coût d'entrée complet, frais compris ?
Combien coûtera ce bien chaque année, vide ou loué ?
Qui chiffrera l'impôt dans les deux pays, et quand ?
Notre réponse
Nous comparons des postes, nous ne classons pas des pays
Aucun des deux pays n'est meilleur en soi. La France offre un crédit accessible à un résident et une fiscalité connue. Les États-Unis offrent des prix d'entrée bas sur certains marchés, contre une taxe foncière à vérifier bien par bien et une double déclaration. Le choix dépend du budget, de la durée et de la situation fiscale.
Nous travaillons sur des marchés précis, Detroit et Washington DC, et nous publions chaque chiffre de nos opérations avec son statut. Les questions qui bloquent souvent avant de se lancer sont traitées dans l'article sur les obstacles.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. Nous ne recommandons pas un pays plutôt qu'un autre et ne donnons aucun conseil fiscal. Poser votre projet poste par poste est l'objet de l'audit.
Source : méthode d'IMMO US, décrite sur la page méthode.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Combien coûtait un logement existant aux États-Unis en août 2026 ?
Que coûte un mètre carré d'appartement ancien à Paris en 2026 ?
Pourquoi ne pas comparer directement un prix français et un prix américain ?
De quoi se composent les frais d'achat dans l'ancien en France ?
Combien représentent les frais de clôture d'un achat aux États-Unis ?
Combien un propriétaire paie-t-il de taxe foncière en France ?
La taxe foncière américaine est-elle plus lourde que la française ?
Un bailleur paie-t-il la même taxe foncière qu'un propriétaire occupant au Michigan ?
Comment un non-résident est-il imposé sur un loyer américain ?
Comment un loyer de location nue est-il imposé en France ?
Tous les départements ont-ils relevé leurs droits de mutation à 5 % ?
Un Français emprunte-t-il aux États-Unis comme en France ?
Vous voulez savoir lequel de ces postes décide de votre projet, compte tenu de votre budget et de votre situation fiscale ? C'est l'objet de l'audit, poste par poste, sans engagement.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.

Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : 17 questions, sans engagement. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Faire étudier mon opérationEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.