








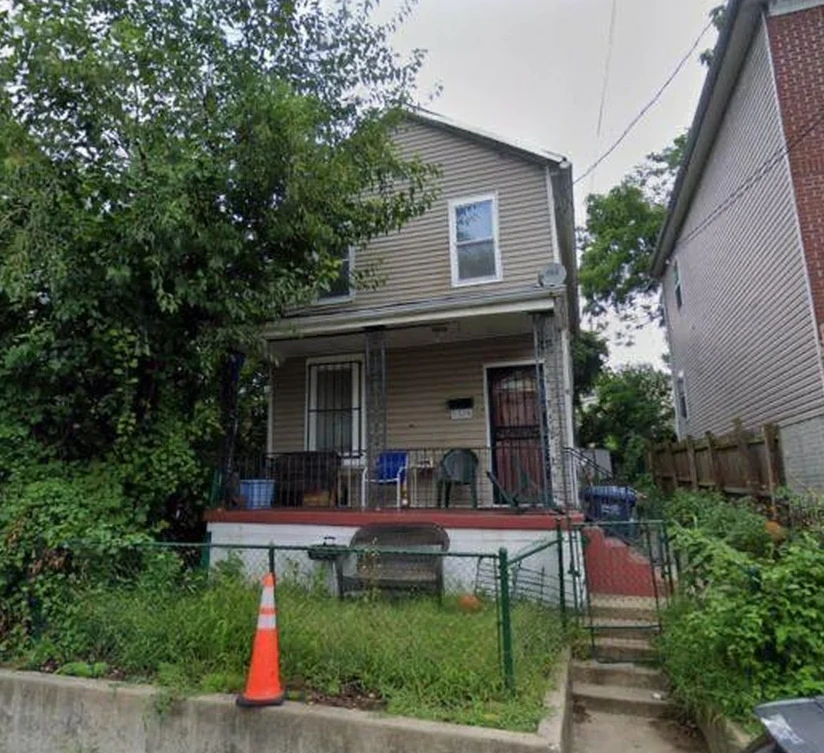
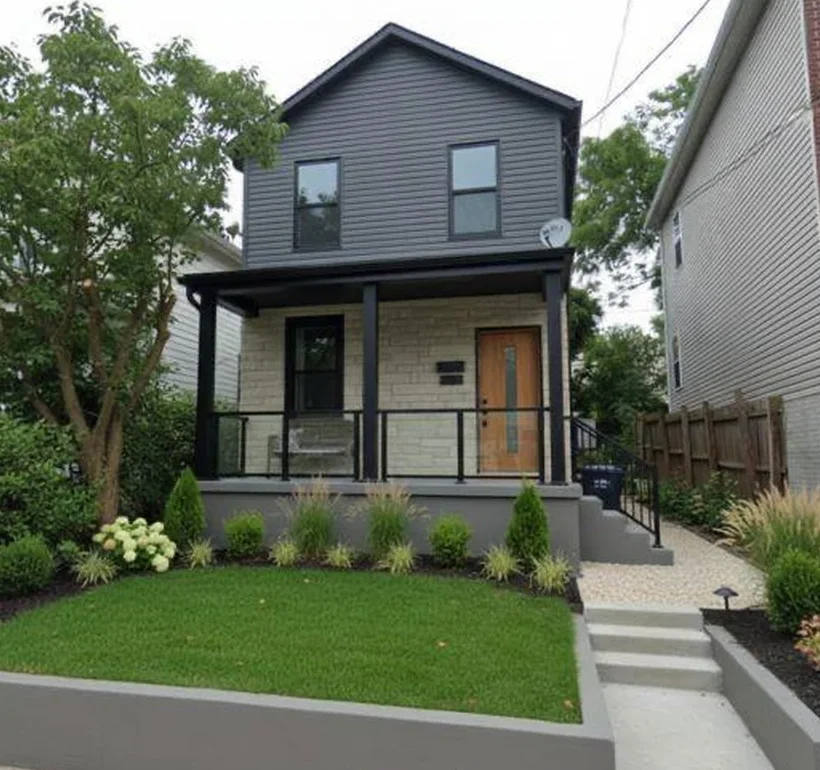
 Marge nette visée ≈ 71 175 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 225 000 $Après · Revente visée 470 000 $
Aux États-Unis, un achat financé s'est conclu en 36,8 jours en moyenne en mars 2026, et en 38,2 jours tous types de prêts confondus, selon l'ICE Mortgage Monitor de mai 2026. En France, il s'écoule environ trois mois entre le compromis et l'acte. Pour un non-résident, la préparation en amont pèse souvent plus lourd que la transaction elle-même.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsDélais d'un achat immobilier : environ trois mois en France, un peu plus d'un mois aux USA
La rapidité américaine est l'argument le plus répété et le moins vérifié. Le chiffre existe pourtant, il est publié chaque mois par un observatoire du crédit, et il est plus court que ce qu'un acheteur français connaît. Mais il mesure le parcours d'un emprunteur américain ordinaire, pas celui d'un non-résident qui achète depuis Paris. L'écart entre les deux est l'objet de cet article.
Sources : ICE Mortgage Monitor, édition de mai 2026, délais de fermeture de mars 2026 ; code de la construction et de l'habitation, article L. 271-1.
Aux États-Unis, un achat financé s'est conclu en 36,8 jours en moyenne en mars 2026, et en 38,2 jours tous types de prêts confondus, selon l'ICE Mortgage Monitor de mai 2026. En France, il s'écoule environ trois mois entre le compromis et l'acte. Pour un non-résident, la préparation en amont pèse souvent plus lourd que la transaction elle-même.
Le chiffre
Ce que mesure vraiment la moyenne américaine
L'ICE Mortgage Monitor publie chaque mois le délai moyen entre le dépôt de la demande de prêt et la signature. Dans son édition de mai 2026, ce délai s'établit à 36,8 jours pour les achats financés de mars 2026, et à 38,2 jours tous types de prêts confondus.
Ce chiffre ne mesure pas la durée d'un projet. Il part du dépôt de la demande de prêt, donc après la recherche du bien, après la négociation, après l'acceptation de l'offre. La phase d'amont, invisible dans la statistique, est souvent la plus longue.
Il décrit aussi un emprunteur américain ordinaire, avec un historique de crédit local, un compte bancaire ouvert depuis des années et une signature possible en personne. Aucune de ces trois conditions n'est remplie par un investisseur français qui achète depuis la France.
Source : ICE Mortgage Monitor, édition de mai 2026, délais de fermeture mesurés sur les dossiers de mars 2026.
En France
Pourquoi trois mois, et ce qui les remplit
En France, le compromis ouvre un délai de rétractation de dix jours pour l'acquéreur non professionnel d'un logement, prévu à l'article L. 271-1 du code de la construction et de l'habitation. Ce délai est incompressible, et il n'a pas d'équivalent américain.
Viennent ensuite l'instruction du prêt, les demandes de pièces, l'exercice éventuel du droit de préemption de la commune et les recherches préalables à l'acte. C'est la somme de ces attentes, plus que le travail lui-même, qui installe le délai autour de trois mois.
La comparaison honnête n'oppose donc pas un système lent à un système rapide. Elle oppose un parcours où la protection de l'acheteur est prévue par la loi à un parcours où elle est négociée clause par clause dans le contrat.
Sources : code de la construction et de l'habitation, article L. 271-1 ; étapes d'une vente immobilière française, du compromis à l'acte authentique.
Les contingencies
Les trois clauses qui rythment le calendrier américain
Le calendrier américain est découpé par des clauses de sortie, les contingencies, chacune avec sa date butoir. La première porte sur l'inspection : l'acheteur fait examiner le bien et peut renoncer, ou renégocier, si le rapport révèle un défaut.
La deuxième porte sur le financement : si le prêt n'est pas obtenu dans la fenêtre convenue, l'acheteur se retire et récupère son dépôt. La troisième porte sur l'évaluation, l'appraisal : si la valeur retenue par la banque est inférieure au prix, le dossier se rouvre.
Chaque clause raccourcie rend l'offre plus attractive pour le vendeur, et plus risquée pour l'acheteur. C'est le vrai arbitrage d'un marché tendu, et il se décide avant de faire l'offre, pas pendant.
Source : clauses de contingency et fenêtres de retrait, pratiques contractuelles américaines relevées en 2026.
Le non-résident
Ce qui s'ajoute quand on achète depuis la France
Quatre chantiers s'ajoutent, et ils sont en amont. La création de la société américaine et l'obtention de son numéro fiscal viennent d'abord, parce que c'est elle qui achète. L'ouverture du compte bancaire suit, et elle ne s'obtient pas toujours du premier coup.
Vient ensuite le transfert des fonds, avec la justification de leur origine exigée par la banque réceptrice. Ces démarches sont détaillées dans l'article sur le compte bancaire américain et dans celui sur le cadre légal.
Reste la signature à distance. Selon l'État et selon le prêteur, elle passe par une procuration, par un consulat, par une apostille, ou par une signature électronique à distance devant un notary public. Le prêteur peut refuser un procédé que l'État accepte : c'est lui qu'il faut interroger en premier.
Source : démarches préalables à un achat par un non-résident, décrites dans les articles du site consacrés à la structure et au compte bancaire.
Le calendrier
Ce qui se prépare avant décide de ce qui suit
Un investisseur qui commence ses démarches administratives après avoir trouvé un bien perd la main. Les délais de structure et de banque ne se compriment pas, et le vendeur n'attend pas. C'est ainsi qu'une opération se perd sans qu'aucune étape n'ait mal tourné.
L'ordre qui fonctionne est l'inverse : la société, le numéro fiscal, le compte et les fonds d'abord, la recherche du bien ensuite. Le calendrier du marché, lui, dépend de la saison, sujet traité dans l'article sur le calendrier de l'acheteur.
À ce compte, la transaction elle-même redevient ce que la statistique décrit : quelques semaines. Ce qui prend du temps n'est presque jamais la partie américaine du dossier.
Source : méthode d'IMMO US, ordre des démarches décrit sur la page méthode.
Avant de commencer
Trois questions qui décident du calendrier réel
Trois réponses obtenues au début d'un projet évitent l'essentiel des retards. Elles ne dépendent ni du vendeur ni du marché, et elles se demandent par écrit.
Quel procédé de signature à distance le prêteur accepte-t-il ?
Quelles pièces justifient l'origine des fonds ?
De combien de jours dispose-t-on pour l'inspection ?
Notre réponse
Un délai annoncé sans ses conditions n'est pas une information
Nous ne promettons aucun délai de bouclage, parce qu'il dépend de la banque, de l'État et du dossier de chacun. Ce que nous faisons, c'est poser la chronologie complète au premier entretien, avec les étapes qui dépendent de l'investisseur et celles qui n'en dépendent pas.
Les chiffres cités ici sont des moyennes publiées, datées et attribuées à leur source. Ils décrivent un marché, pas une opération particulière, et surtout pas la vôtre.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. Nous ne montons aucun prêt et ne tenons aucun calendrier à la place des administrations. Le calendrier d'un projet est une question de l'audit.
Source : méthode d'IMMO US, décrite sur la page méthode.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
En combien de temps se conclut un achat immobilier financé aux États-Unis ?
Ce délai américain vaut-il aussi pour un acheteur non-résident ?
Pourquoi un achat immobilier prend-il environ trois mois en France ?
Qu'est-ce qu'une contingency dans un contrat américain ?
Que se passe-t-il si l'évaluation de la banque est inférieure au prix ?
Quelles démarches un non-résident doit-il mener avant de chercher un bien ?
Peut-on signer un achat immobilier américain sans se déplacer ?
Pourquoi la banque demande-t-elle l'origine des fonds virés de France ?
Un achat comptant est-il plus rapide qu'un achat financé ?
Le délai de rétractation français existe-t-il aux États-Unis ?
Combien de temps faut-il compter pour un projet complet depuis la France ?
Quelle étape retarde le plus souvent une opération américaine ?
Vous voulez savoir combien de temps prendrait votre projet, compte tenu de votre situation ? Dites-le à l'audit : le calendrier se pose au premier entretien.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.

Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : 17 questions, sans engagement. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Faire étudier mon opérationEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.