








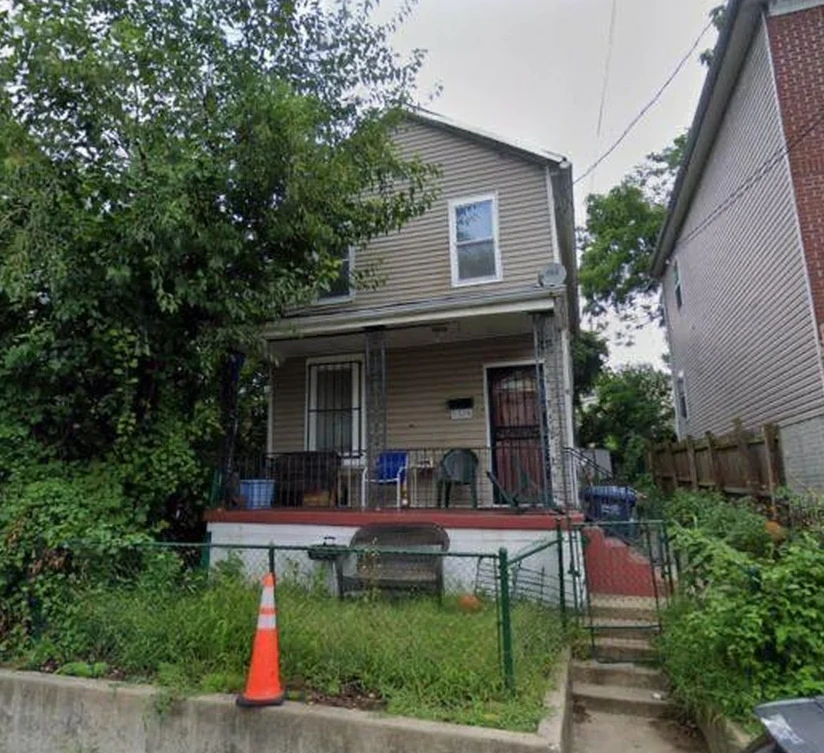
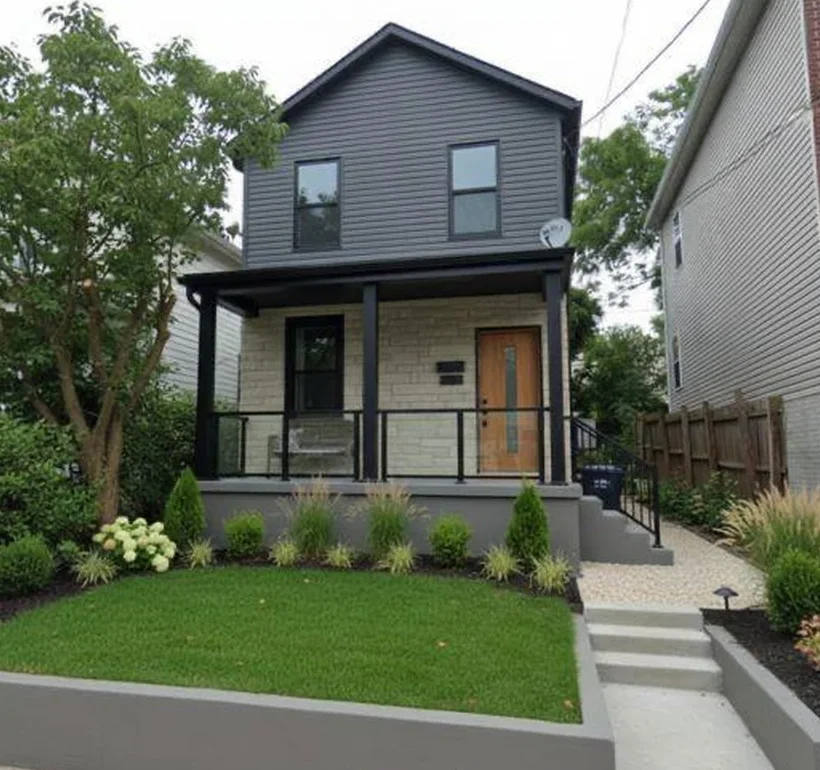
 Marge nette visée ≈ 71 175 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 225 000 $Après · Revente visée 470 000 $
La convention du 31 août 1994 attribue aux États-Unis l'imposition des loyers issus d'un bien qui s'y trouve, ainsi que des plus-values de cession. La France conserve le droit d'imposer, mais accorde un crédit d'impôt. Pour les loyers, il égale l'impôt français ; pour la plus-value, il égale l'impôt payé aux États-Unis, dans la limite de l'impôt français correspondant.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsConvention fiscale France États-Unis : loyers, plus-values et déclarations d'un investisseur
Un investisseur français propriétaire aux États-Unis relève de deux administrations. Une convention signée en 1994 répartit le droit d'imposer et organise l'élimination de la double imposition, mais elle ne dispense de déclarer ni d'un côté ni de l'autre. Le mécanisme diffère selon qu'il s'agit d'un loyer ou d'une plus-value, et cette différence coûte cher à qui l'ignore.
Sources : convention fiscale entre la France et les États-Unis du 31 août 1994, articles 6, 13 et 24 ; notice de la déclaration 2047 ; formulaires de l'Internal Revenue Service.
La convention du 31 août 1994 attribue aux États-Unis l'imposition des loyers issus d'un bien qui s'y trouve, ainsi que des plus-values de cession. La France conserve le droit d'imposer, mais accorde un crédit d'impôt. Pour les loyers, il égale l'impôt français ; pour la plus-value, il égale l'impôt payé aux États-Unis, dans la limite de l'impôt français correspondant.
Le principe
Qui a le droit d'imposer, et sur quoi
La convention fiscale entre la France et les États-Unis, signée le 31 août 1994, ne crée aucun impôt : elle répartit le droit d'imposer entre les deux pays et organise l'élimination de la double imposition. Son article 6 attribue les revenus immobiliers à l'État où le bien se trouve.
Un loyer perçu sur un bien américain est donc imposable aux États-Unis. L'article 13 prévoit la même chose pour les plus-values de cession immobilière. Dans les deux cas, c'est le pays du bien qui impose en premier.
Cela ne retire rien aux obligations françaises. Un résident fiscal français déclare ses revenus mondiaux, y compris ceux qui ont déjà été imposés ailleurs. C'est l'article 24 qui règle ensuite ce que la France fait de cette imposition étrangère.
Source : convention fiscale entre la France et les États-Unis du 31 août 1994, articles 6 et 13.
Source : vidéo publiée sur la chaîne d'Enzo le 21 septembre 2025. Les règles et formulaires cités dans cet article sont ceux en vigueur à sa date de mise à jour.
Le crédit d'impôt
Deux mécanismes que l'on confond souvent
Pour les revenus locatifs, l'article 24 prévoit un crédit d'impôt égal à l'impôt français correspondant à ces revenus. Autrement dit, la charge française est neutralisée. Selon la notice de la déclaration 2047, ce crédit couvre également les prélèvements sociaux.
Ce mécanisme suppose qu'un impôt ait effectivement été acquitté aux États-Unis sur ces revenus. Un investisseur qui ne dépose aucune déclaration américaine, ou qui déclare un résultat nul, n'est pas dans la situation prévue par ce texte.
Pour la plus-value de cession d'un bien situé aux États-Unis, le mécanisme change : selon l'article 24, le crédit d'impôt français est égal à l'impôt payé aux États-Unis, dans la limite de l'impôt français correspondant. Si l'impôt français calculé sur la même plus-value est supérieur, la différence reste due en France. C'est le point le plus souvent découvert trop tard.
Sources : convention du 31 août 1994, article 24, modifié par l'avenant du 13 janvier 2009 ; notice de la déclaration 2047, traitement des revenus imposables aux États-Unis et des prélèvements sociaux.
Côté américain
Les formulaires, et l'option qui change le calcul
Un non-résident qui perçoit des loyers américains dépose une déclaration 1040-NR. Sans option particulière, ces revenus peuvent être imposés sur leur montant brut, sans déduction des charges, ce qui aboutit à une imposition sans rapport avec le résultat réel de l'opération.
L'option prévue à la section 871(d) du code fiscal américain permet de traiter ces revenus comme ceux d'une activité effectivement exercée aux États-Unis, donc d'être imposé sur le résultat net, après charges et amortissement. Elle se formule dans les règles et se conserve.
Le formulaire 8833 sert à signaler qu'une position repose sur la convention. S'ajoute, selon le lieu du bien, une déclaration d'État : la Floride ne prélève pas d'impôt sur le revenu des personnes, d'autres États le font, et cette ligne se vérifie avant l'achat.
Sources : Internal Revenue Service, formulaires 1040-NR et 8833 ; section 871(d) du code fiscal américain ; régimes d'imposition sur le revenu des États.
Côté français
Ce qui se déclare, formulaire par formulaire
La déclaration française ne disparaît pas. Les revenus de source étrangère se portent sur la 2047, puis se reportent sur la 2042. Les revenus fonciers se détaillent sur la 2044 selon les règles françaises, qui ne sont pas celles du calcul américain.
Le formulaire 3916 déclare les comptes bancaires détenus à l'étranger, y compris ceux ouverts au nom d'une société américaine dont l'investisseur dispose. L'omission de cette déclaration est sanctionnée indépendamment de tout impôt dû.
À la vente, la 2048-IMM est utilisée pour la plus-value immobilière de source étrangère. Les obligations déclaratives courantes sont détaillées dans l'article sur la gestion de la fiscalité.
Source : formulaires déclaratifs français 2042, 2047, 2044, 3916 et 2048-IMM, et leurs notices.
La revente
La retenue de 15 %, et ce qu'elle n'est pas
À la vente par un étranger, la réglementation FIRPTA impose à l'acheteur de retenir 15 % du prix de vente et de le verser à l'administration américaine. Cette retenue porte sur le prix, non sur le gain : elle peut donc dépasser largement l'impôt réellement dû.
Ce n'est pas un impôt mais une avance. Elle s'impute sur l'impôt final et le surplus se rembourse, au terme d'un délai qui se compte en mois. Le formulaire 8288-B permet de demander une réduction en amont, lorsque l'impôt attendu est manifestement inférieur.
Le mécanisme complet, ses cas de réduction et ses délais sont traités dans l'article consacré à la retenue FIRPTA.
Source : Internal Revenue Service, dispositif FIRPTA et formulaire 8288-B de demande de réduction.
Les zones grises
Ce qui ne se tranche pas dans un article
Deux points appellent une réponse individuelle. Le premier est le taux des prélèvements sociaux applicable aux revenus fonciers de source étrangère : la lecture majoritaire de la loi de financement de la sécurité sociale pour 2026 retient 17,2 %, et ce point reste à vérifier auprès d'un fiscaliste.
Le second est le traitement français d'une société américaine translucide. Selon sa forme, sa gouvernance et son activité réelle, l'administration française peut l'analyser différemment, avec des conséquences importantes sur l'imposition de ses revenus.
Ces deux questions ne se tranchent pas dans un article, et nous ne les tranchons pas. Elles se posent à un fiscaliste avant l'acquisition, quand la structure peut encore être choisie, pas au moment de remplir une déclaration.
Sources : loi de financement de la sécurité sociale pour 2026, lecture majoritaire du taux applicable, à vérifier ; traitement français des sociétés américaines translucides, à examiner au cas par cas.
Avant l'achat
Trois questions à poser au fiscaliste, avant l'achat
Trois réponses obtenues avant l'acquisition, quand la structure peut encore être choisie, évitent les découvertes au moment de déclarer. Elles s'adressent à un fiscaliste, jamais à nous.
L'option 871(d) sera-t-elle prise, et à quelle date ?
Quel crédit d'impôt la France accordera-t-elle, et sur quoi ?
Comment la France lira-t-elle la société qui détient le bien ?
Notre réponse
Nous ne conseillons pas en fiscalité, nous obligeons à la cadrer
La fiscalité est la question que les investisseurs posent en dernier et qu'il faudrait poser en premier. La structure de détention, le lieu du bien et la stratégie de sortie décident du traitement fiscal : une fois le bien acheté, une partie des choix est fermée.
Nous n'établissons aucune déclaration et ne donnons aucun conseil fiscal. Nous orientons vers un fiscaliste autorisé, et le seul que nous citons est Benjamin Pik, du cabinet Pik Consulting. Les trois niveaux d'imposition américains sont décrits dans l'article sur la fiscalité américaine.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. Nous ne sommes pas davantage conseil fiscal. Le cadrage fiscal d'un projet est une question de l'audit.
Source : méthode d'IMMO US, décrite sur la page méthode.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Que prévoit la convention fiscale franco-américaine pour un loyer ?
De quand date la convention fiscale entre la France et les États-Unis ?
Le crédit d'impôt français couvre-t-il aussi les prélèvements sociaux ?
Pourquoi la plus-value n'est-elle pas traitée comme les loyers ?
Qu'est-ce que l'option de la section 871(d) et à quoi sert-elle ?
Quelle déclaration un non-résident dépose-t-il aux États-Unis ?
Quels formulaires français remplir quand on détient un bien américain ?
Faut-il déclarer le compte bancaire d'une société américaine sur la 3916 ?
La retenue de 15 % à la revente est-elle un impôt définitif ?
Peut-on demander à réduire la retenue avant la vente ?
Quel taux de prélèvements sociaux s'applique aux loyers américains en 2026 ?
Comment l'administration française traite-t-elle une LLC américaine ?
Votre situation fiscale mérite d'être cadrée avant l'achat, pas à la première déclaration. Dites-le à l'audit : nous orientons vers un fiscaliste autorisé.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.

Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : 17 questions, sans engagement. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Faire étudier mon opérationEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.