








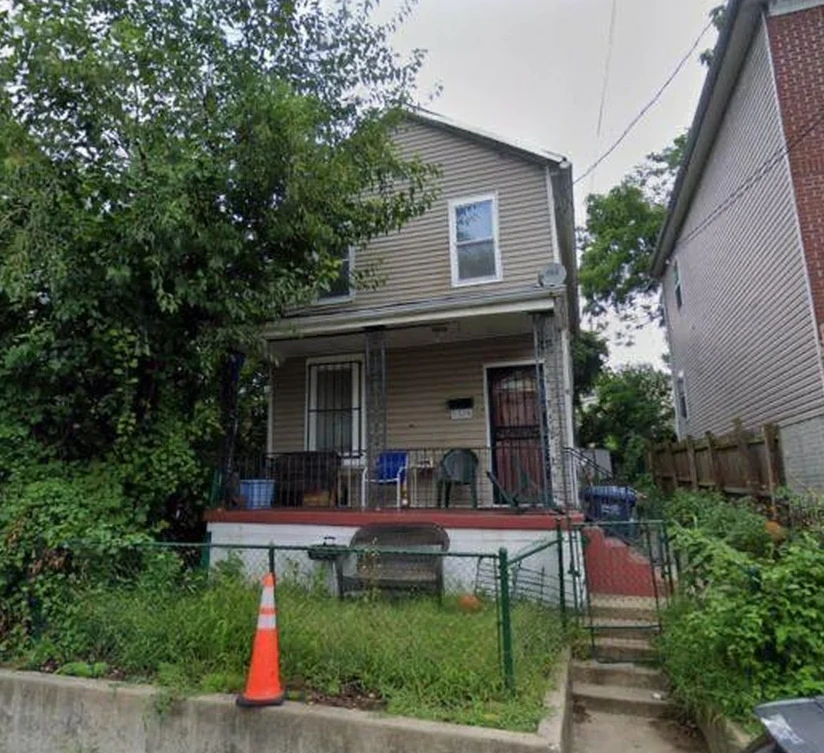
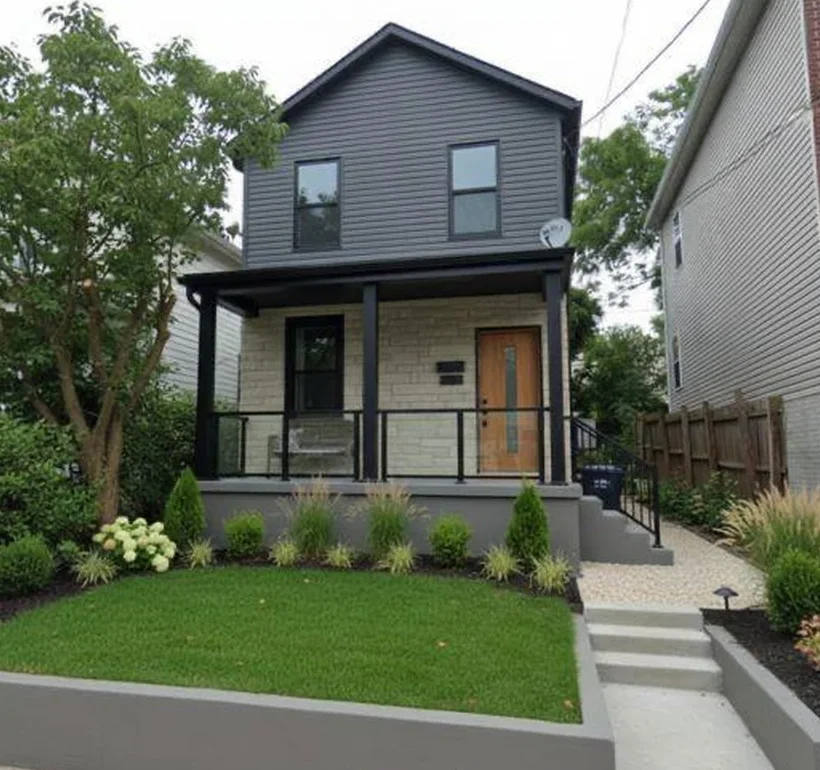
 Marge nette visée ≈ 71 175 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 225 000 $Après · Revente visée 470 000 $
Au deuxième trimestre 2026, l'indice Notaires-Insee des logements anciens marque une baisse de 0,8 % sur un an ; aux États-Unis, l'indice FHFA affiche une hausse de 2,6 % de juillet 2025 à juillet 2026. Un indice national ne fixe le prix d'aucun bien. La plus-value d'une opération se calcule sur l'achat, les travaux, les frais et la revente, puis l'impôt la réduit, en France comme aux États-Unis.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsPlus-value immobilière en France et aux États-Unis : ce que disent les indices de prix, ce que prend l'impôt
Comparer la plus-value immobilière en France et aux États-Unis revient souvent à comparer deux courbes de prix. Ces courbes sont publiques et datées, et elles disent peu de chose d'une revente précise. Cet article donne leurs dernières valeurs, puis ce qui fait réellement le gain d'une opération, et ce que l'impôt en retient de chaque côté.
Au deuxième trimestre 2026, l'indice Notaires-Insee des logements anciens marque une baisse de 0,8 % sur un an ; aux États-Unis, l'indice FHFA affiche une hausse de 2,6 % de juillet 2025 à juillet 2026. Un indice national ne fixe le prix d'aucun bien. La plus-value d'une opération se calcule sur l'achat, les travaux, les frais et la revente, puis l'impôt la réduit, en France comme aux États-Unis.
Les indices
France, États-Unis : les dernières valeurs publiées
En France, l'indice Notaires-Insee publié le 8 septembre 2026 mesure une baisse de 1,0 % des prix des logements anciens au deuxième trimestre 2026, en données provisoires corrigées des variations saisonnières. Sur un an, la baisse est de 0,8 %. Les maisons enregistrent une baisse de 1,3 % sur un an, les appartements une baisse de 0,1 %.
Aux États-Unis, l'indice de la FHFA, l'organisme fédéral qui régule Fannie Mae, Freddie Mac et les onze Federal Home Loan Banks, publié le 29 septembre 2026, mesure une hausse de 2,6 % des prix des maisons individuelles de juillet 2025 à juillet 2026. Sa série trimestrielle donnait une hausse de 2,1 % du deuxième trimestre 2025 au deuxième trimestre 2026.
Le second indice américain de référence, le S&P Cotality Case-Shiller national, publié le même 29 septembre, affiche une hausse annuelle de 1,9 % en juillet 2026. Son communiqué précise que l'inflation, à 3,4 % sur un an, a dépassé cette hausse : corrigés de l'inflation, les prix ont baissé pour le quatorzième mois consécutif.
Sources : Insee, Informations rapides n° 216 du 8 septembre 2026, indices Notaires-Insee des prix des logements anciens, deuxième trimestre 2026, données provisoires ; FHFA, communiqués du 25 août 2026 (deuxième trimestre 2026) et du 29 septembre 2026 (juillet 2026) ; S&P Dow Jones Indices, communiqué du 29 septembre 2026 sur les indices S&P Cotality Case-Shiller de juillet 2026.
Indice ou bien
Pourquoi un indice national ne dit pas le prix de votre bien
Chaque indice a sa méthode. La FHFA applique une méthode pondérée de ventes répétées aux données d'achat de Fannie Mae et Freddie Mac. Le Case-Shiller combine des paires de prix de ventes d'une même maison. L'indice Notaires-Insee estime, sur les bases des notaires, la valeur d'un parc de logements de référence. Aucun ne dit ce que vaut une maison donnée.
La moyenne nationale cache des écarts larges. En juillet 2026, selon la FHFA, les neuf divisions statistiques du pays vont d'une hausse de 0,6 % sur un an, division Mountain, à une hausse de 6,3 %, division Middle Atlantic. Selon le Case-Shiller, l'agglomération de Washington affiche une hausse de 2,16 %, celle de Miami une hausse de 3,53 %.
Une agglomération n'est pas une rue, et une rue n'est pas une maison. Un bien acheté en mauvais état puis rénové ne suit pas l'indice : il change de catégorie de comparables. Un indice dit si le marché porte ou freine, pas ce qu'une opération rapportera. Les marchés se comparent dans l'article sur le choix d'un marché.
Sources : FHFA, communiqué du 29 septembre 2026, méthode de ventes répétées et variations par division sur douze mois ; S&P Dow Jones Indices, communiqué du 29 septembre 2026, variations annuelles des agglomérations de Washington et de Miami en juillet 2026 ; Insee, documentation des indices Notaires-Insee.
Le dossier
La plus-value d'une opération se lit sur un dossier, pas sur une courbe
Dans un achat-rénovation-revente, le gain se construit ligne par ligne : prix d'achat, travaux, frais d'entrée, de portage et de sortie, puis prix de revente. L'opération de Washington DC du catalogue l'illustre, chaque ligne avec son statut :
- Prix d'achat : 225 000 $, statut constaté.
- Coût total engagé : 398 825 $, statut constaté.
- Revente visée : 470 000 $, statut prévisionnel.
- Marge nette visée : ≈ 71 175 $, statut prévisionnel.
L'écart entre l'achat et la revente visée ne repose pas sur la courbe d'un indice : il repose sur une rénovation et sur les ventes comparables du moment. Tant que la vente n'est pas signée, il reste visé. Le jour de la signature, le chiffre constaté s'ajoutera au chiffre visé, et l'écart entre les deux sera publié.
Ce gain s'entend avant l'impôt, et en dollars. Converti en euros, il dépend aussi du taux de change à l'entrée et à la sortie, sur tout le capital converti : c'est l'objet de l'article sur le risque de change. Un autre dossier de Washington est analysé poste par poste.
Source : catalogue des opérations d'IMMO US, opération de Washington DC, chiffres et statuts tels qu'ils figurent au dossier.
En France
Ce que l'impôt français prend sur une plus-value immobilière
La vente de la résidence principale est exonérée. Pour un autre bien, la plus-value imposable supporte un impôt sur le revenu de 19 % et des prélèvements sociaux de 17,2 %, selon l'administration fiscale, page mise à jour le 7 juillet 2026. Un abattement pour durée de détention réduit d'abord le gain imposable.
Pour l'impôt sur le revenu, l'abattement est de 6 % par année de la sixième à la vingt-et-unième, puis de 4 % la vingt-deuxième : exonération après 22 ans. Pour les prélèvements sociaux, il est de 1,65 % par année sur la même période, de 1,60 % la vingt-deuxième, puis de 9 % par année : exonération après 30 ans.
Au-delà de 50 000 € de plus-value imposable, une taxe de 2 à 6 % s'ajoute, selon un barème progressif, sur les cessions d'immeubles bâtis. Un bien revendu en moins de six ans ne bénéficie d'aucun abattement : c'est le cas d'une opération d'achat-rénovation-revente, qui se boucle en mois.
Sources : impots.gouv.fr, « Je vends mon bien immobilier, vais-je payer de la plus-value immobilière ? », page mise à jour le 7 juillet 2026 ; BOFiP, BOI-RFPI-PVI-20-20 publié le 18 juillet 2023, § 60 et 70 ; BOFiP, BOI-RFPI-TPVIE-20 publié le 18 juillet 2023.
Aux États-Unis
Ce que l'impôt américain prend, puis ce que la France en fait
Pour un non-résident, le gain tiré de la vente d'un bien immobilier américain est traité comme un revenu lié à une activité aux États-Unis, imposé au barème progressif des citoyens américains. Détenu un an ou moins, le bien produit un gain à court terme, imposé comme un revenu ordinaire ; au-delà, le gain relève des taux réduits.
Le gain à long terme subit un taux de 0, 15 ou 20 % selon le revenu imposable, et la part liée à l'amortissement déjà déduit, un taux maximal de 25 %. À la signature, l'acheteur retient en outre un acompte sur le prix : la retenue FIRPTA, qui n'est pas l'impôt. Un impôt d'État peut s'ajouter.
En France, le vendeur résident déclare en principe la plus-value sur le formulaire 2048-IMM dans le mois de la vente, puis sur la 2047. Selon la convention fiscale, pour un bien situé aux États-Unis, le crédit d'impôt français est égal à l'impôt payé aux États-Unis, dans la limite de l'impôt français correspondant. Voir l'article sur la convention fiscale.
Sources : IRS, publication 519 pour les déclarations de 2025, « Real property gain or loss » ; IRS, Topic 409, « Capital gains and losses », page mise à jour le 24 septembre 2026 ; impots.gouv.fr, « Je vends un bien immobilier à l'étranger. La plus-value est-elle imposable en France ? », page mise à jour le 21 août 2026 ; convention fiscale franco-américaine du 31 août 1994, article 24, paragraphe 1, a, iii, modifié par l'avenant du 13 janvier 2009.
Avant de vendre
Trois questions à poser avant de compter sur une plus-value
Le gain net d'une revente se prépare à l'achat : durée de détention, pièces justificatives, monnaie de sortie. Trois questions, chacune à la bonne personne, évitent de découvrir l'impôt le jour où le prix est encaissé. Les trois niveaux d'imposition américains sont décrits dans l'article sur la fiscalité américaine.
Quel impôt total sur le gain, côté américain et côté français ?
Quelles pièces garder pour que le gain déclaré soit le bon ?
La comparaison de prix retenue vaut-elle pour ce bien précis ?
Source : questions établies par IMMO US d'après les textes de l'IRS et de l'administration fiscale française cités dans cet article.
Notre réponse
Nous publions les chiffres d'opérations, pas une promesse de plus-value
Nous ne prévoyons pas les indices de prix, ni en France ni aux États-Unis. Nous publions les chiffres de nos opérations, chacun avec son statut : constaté quand il a été payé ou signé, visé tant qu'il ne l'est pas. Une revente visée n'est pas une plus-value acquise, et un indice en hausse ne la garantit pas.
L'impôt sur le gain dépend de chaque investisseur : de sa durée de détention, de sa structure et de sa situation en France. Nous ne le calculons pas. Nous orientons vers un fiscaliste autorisé et faisons en sorte que le dossier, factures comprises, lui permette de calculer juste.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. Nous ne promettons aucune plus-value et n'établissons aucune déclaration fiscale. La sortie d'une opération, son calendrier et sa trésorerie se posent dès l'audit.
Source : catalogue des opérations d'IMMO US et méthode décrite sur la page méthode.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Comment ont évolué les prix des logements anciens en France au deuxième trimestre 2026 ?
De combien les prix des maisons ont-ils augmenté aux États-Unis sur un an en 2026 ?
Pourquoi l'indice FHFA et le Case-Shiller ne donnent-ils pas le même chiffre ?
Les prix immobiliers américains montent-ils plus vite que l'inflation en 2026 ?
Un indice de prix national permet-il d'estimer la revente d'un bien précis ?
D'où vient la plus-value d'une opération d'achat-rénovation-revente ?
À quel taux la plus-value immobilière d'un particulier est-elle imposée en France ?
Au bout de combien d'années une plus-value immobilière est-elle exonérée en France ?
Comment les États-Unis imposent-ils le gain d'un non-résident sur une maison vendue ?
Quels sont les taux américains sur un gain à long terme, selon l'IRS ?
Un résident français déclare-t-il en France la plus-value d'une vente à l'étranger ?
Une plus-value en dollars est-elle la même une fois convertie en euros ?
Vous pensez à la revente avant d'avoir acheté, et c'est le bon ordre. Apportez la question à l'audit : nous regardons le dossier, l'impôt se chiffre avec un fiscaliste.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.

Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : 17 questions, sans engagement. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Parler à Enzo de votre opérationÉchange sur rendez-vous, sans engagement. Structuration, succession, multi-marchés.