








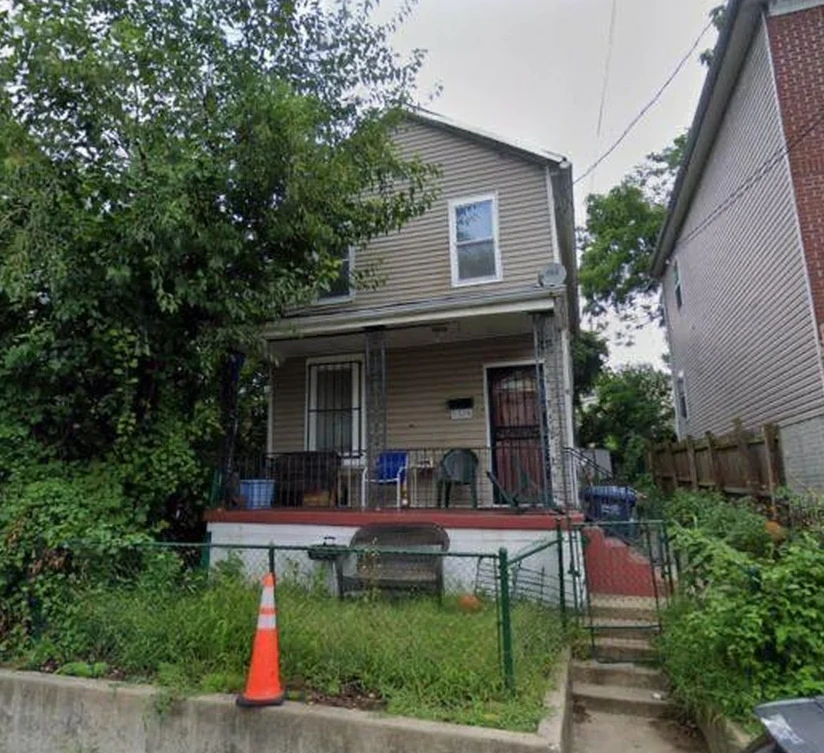
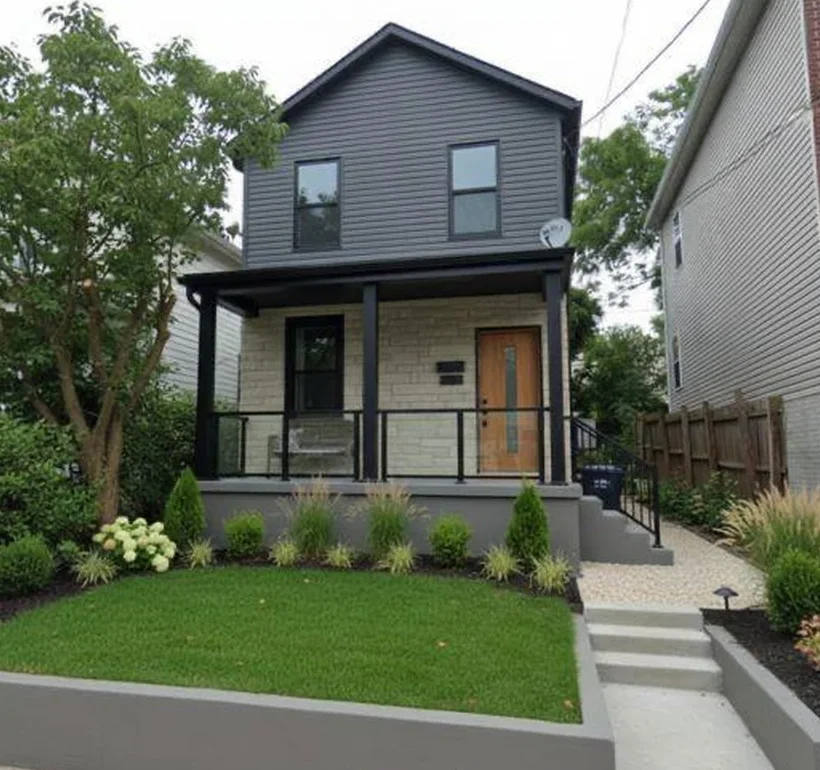
 Marge nette visée ≈ 71 175 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 225 000 $Après · Revente visée 470 000 $
Au deuxième trimestre 2026, 65,0 % des ménages américains possédaient leur logement selon le Census, comme un an plus tôt, contre 35,2 % chez les moins de 35 ans, en baisse sur un an. Selon l'enquête annuelle de la National Association of Realtors, les primo-accédants faisaient 21 % des acheteurs de 2024-2025, à 40 ans d'âge médian. En France, 57,3 % des ménages étaient propriétaires au 1er janvier 2026 (provisoire).
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsLe rêve américain et l'immobilier : devenir propriétaire aux États-Unis, ce que disent les chiffres
Le rêve américain se raconte avec une maison à soi. Il se mesure aussi : les chiffres publiés en 2025 et 2026 par le Census Bureau, la National Association of Realtors et la Réserve fédérale d'Atlanta disent qui est propriétaire, à quel âge, et ce que l'achat pèse sur le revenu. Cet article les met en face de ceux de l'Insee, et dit ce qu'ils signifient pour un investisseur qui veut louer un bien aux États-Unis.
Sources : Census Bureau, Housing Vacancy Survey, 2e trimestre 2026, communiqué du 28 juillet 2026 ; National Association of Realtors, Profile of Home Buyers and Sellers 2025, 4 novembre 2025, et indices d'accessibilité de 2026 ; Federal Reserve Bank of Atlanta, Home Ownership Affordability Monitor, juillet 2026 ; Insee, statut d'occupation des résidences principales, 30 septembre 2026.
Au deuxième trimestre 2026, 65,0 % des ménages américains possédaient leur logement selon le Census, comme un an plus tôt, contre 35,2 % chez les moins de 35 ans, en baisse sur un an. Selon l'enquête annuelle de la National Association of Realtors, les primo-accédants faisaient 21 % des acheteurs de 2024-2025, à 40 ans d'âge médian. En France, 57,3 % des ménages étaient propriétaires au 1er janvier 2026 (provisoire).
La question
Combien d'Américains possèdent leur logement, et à quel âge
« La pierre angulaire du rêve américain » : c'est ainsi que la National Association of Realtors (NAR), l'association professionnelle des agents immobiliers qui portent le titre de « Realtors », qualifiait l'accès à la propriété en novembre 2025, par la voix de sa vice-présidente exécutive chargée du lobbying. C'est la position d'une profession. Ce n'est pas une mesure.
La mesure, elle, est publique. Elle ne dit ni que le rêve tient, ni qu'il s'effondre : au deuxième trimestre 2026, le taux de propriétaires est stable sur un an mais baisse chez les moins de 35 ans, et dans l'enquête annuelle de la NAR, la part des primo-accédants n'a jamais été aussi faible, ni leur âge aussi élevé.
Source : National Association of Realtors, communiqué du 4 novembre 2025.
Le taux
65 % de ménages propriétaires, ni record ni effondrement
65,0 %Ménages propriétaires
Part des ménages qui possèdent le logement qu'ils occupent, non corrigée des variations saisonnières. Autant qu'au deuxième trimestre 2025.
Census Bureau, 2e trimestre 2026
69,2 %Le plus haut de la série
Atteint aux deuxième et quatrième trimestres 2004.
Census Bureau, série depuis 1964
62,9 %Le plus bas de la série
Au deuxième trimestre 2016, comme en 1964 et 1965.
Census Bureau, série depuis 1964
Au deuxième trimestre 2026, 65,0 % des ménages américains possédaient le logement qu'ils occupent, selon le Census Bureau, le bureau fédéral du recensement : autant qu'un an plus tôt, et 65,2 % corrigé des variations saisonnières. Ce taux porte sur les ménages ; le parc de logements, vacants compris, est décrit dans l'article sur la profondeur du marché.
Commencée en 1964 à 63,1 %, la série culmine en 2004 et touche son plus bas en 2016 : le taux de 2026 est à 4,2 points du haut et à 2,1 points du bas, notre calcul. Le pic de 67,9 % du deuxième trimestre 2020 est fragile : selon le Census, la pandémie a modifié la collecte.
Selon la région, le taux va de 69,0 % dans le Midwest à 60,5 % dans l'Ouest. Il varie davantage selon le revenu : 77,9 % des ménages dont le revenu familial atteint ou dépasse la médiane sont propriétaires, contre 52,1 % de ceux qui restent en dessous. Le chiffre du troisième trimestre est annoncé pour le 28 octobre 2026.
Sources : Census Bureau, Quarterly Residential Vacancies and Homeownership, Second Quarter 2026, communiqué du 28 juillet 2026, tableaux 4, 4SA, 5 et 8 ; Census Bureau, Housing Vacancy Survey, tableau historique 14, de 1964 à 2026.
Les âges
Propriétaires : 35,2 % avant 35 ans, 78,6 % à partir de 65 ans
La propriété suit l'âge. Au deuxième trimestre 2026, 35,2 % des ménages dont la personne de référence a moins de 35 ans possédaient leur logement, contre 78,6 % à partir de 65 ans. Sur un an, le Census ne relève de baisse que chez les moins de 35 ans ; pour les autres âges, l'écart n'est pas significatif.
- Moins de 35 ans : 35,2 % de ménages propriétaires.
- De 35 à 44 ans : 60,9 %.
- De 45 à 54 ans : 69,7 %.
- De 55 à 64 ans : 75,1 %.
- 65 ans et plus : 78,6 %.
- Marges d'erreur : de 0,5 à 0,7 point selon la tranche.
Chez les moins de 35 ans, la série commence en 1994 à 37,1 %, culmine à 43,6 % au deuxième trimestre 2004 et touche son plus bas, 34,1 %, au deuxième trimestre 2016. Pour lire plus bas que les 35,2 % de 2026, il faut remonter au premier trimestre 2017, à 34,3 %, notre lecture du tableau.
Sources : Census Bureau, communiqué du 28 juillet 2026, tableau 6 ; Census Bureau, Housing Vacancy Survey, tableau historique 19, de 1994 à 2026.
Les primo-accédants
21 % des acheteurs et 40 ans d'âge médian : deux records dans l'enquête annuelle de la NAR
Sur les achats de juillet 2024 à juin 2025, les primo-accédants ne faisaient que 21 % des acheteurs d'une résidence principale, et leur âge médian atteignait 40 ans : deux records de la série annuelle de la NAR. Un an plus tôt, 24 % et 38 ans ; deux ans plus tôt, 32 % et 35 ans.
L'ensemble des acheteurs est plus âgé encore : 59 ans en médiane, et 62 ans pour ceux qui avaient déjà possédé un logement. L'apport médian des primo-accédants atteignait 10 % du prix, le plus haut depuis 1989, venu d'abord de l'épargne personnelle. Celui d'un investisseur français est traité dans l'article sur l'apport.
La méthode compte. L'enquête a été envoyée en juillet 2025 à 173 250 acheteurs ; 6 103 ont répondu, un taux de réponse corrigé de 3,5 %, et elle exclut investisseurs et résidences secondaires. Une autre mesure de la NAR, mensuelle, tirée d'une enquête auprès des agents, donnait 31 % de primo-accédants dans les ventes de septembre 2026.
Sources : National Association of Realtors, Profile of Home Buyers and Sellers 2025, communiqué du 4 novembre 2025 et infographie de novembre 2025 ; communiqué du 4 novembre 2024 ; communiqué du 13 octobre 2026 sur les ventes de septembre 2026.
L'accessibilité
Ce que l'achat pèse sur le revenu, selon la façon de compter
La NAR et la Fed d'Atlanta mesurent chacune, à sa façon, si un ménage peut acheter. Selon l'indice provisoire de la NAR, en septembre 2026, une famille au revenu médian avait 105,4 % du revenu requis pour emprunter 80 % du prix de la maison médiane, taxes et assurances non comptées, contre 106,7 % un an plus tôt.
La Fed d'Atlanta compte autrement, taxe foncière et assurances incluses, avec 10 % d'apport. En juillet 2026, posséder le logement médian coûtait 43,9 % du revenu médian des ménages, pour un seuil fixé à 30 %. Son indice était de 68,4, comme un an plus tôt, contre 119,4 en février 2012, son plus haut depuis 2005, notre calcul.
Pour un primo-accédant type, la NAR publie un troisième indice : 69,6 au deuxième trimestre 2026, chiffre provisoire, pour un logement d'entrée de gamme et le revenu médian d'un primo-accédant. Les trois chiffres ne se contredisent pas : leurs conventions diffèrent. Taux d'emprunt et prix sont suivis dans l'article sur le marché à la fin de 2026.
L'indice de la NAR, 105,4 : comment il se calcule
L'indice des primo-accédants, 69,6 : ce qu'il retient
L'indice de la Fed d'Atlanta, 68,4 : ce qu'il ajoute
Sources : National Association of Realtors, Housing Affordability Index de septembre 2026, publié le 13 octobre 2026, et sa page de méthode ; First-Time Homebuyer Affordability du 2e trimestre 2026, publié le 4 août 2026 ; Federal Reserve Bank of Atlanta, Home Ownership Affordability Monitor, données nationales à juillet 2026, et sa page de méthode.
La France
57,3 % de propriétaires en France : un écart à lire avec ses limites
En France, 57,3 % des ménages étaient propriétaires de leur résidence principale au 1er janvier 2026, selon l'Insee, chiffre provisoire, contre 50,6 % en 1982 et 57,7 % au plus haut, de 2010 à 2013. Les propriétaires qui remboursaient encore un emprunt occupaient 19,8 % des résidences principales.
L'écart avec les 65,0 % américains, 7,7 points selon notre calcul, est un ordre de grandeur. La notion est la même, la part des ménages propriétaires ; la mesure ne l'est pas : enquête trimestrielle d'un côté, estimation annuelle du parc de l'autre, à des dates différentes, sur les États-Unis entiers et la France hors Mayotte.
En France métropolitaine, en 2020, 23 % des ménages de 25 à 29 ans et 45 % des 30 à 39 ans étaient propriétaires, contre 75 % des 70 ans ou plus : des tranches qui ne coïncident pas avec celles du Census. Aucune source officielle lue ne donne l'âge du premier achat en France.
Sources : Insee, chiffres-clés « Statut d'occupation des résidences principales », paru le 30 septembre 2026, données au 1er janvier 2026, provisoires ; Insee Références, France, portrait social, fiche « Logement », 18 novembre 2025, d'après l'enquête Logement 2020 du SDES.
Pour un bailleur
46,8 millions de ménages locataires : ce que les chiffres permettent d'en dire
Au deuxième trimestre 2026, les États-Unis comptaient 46,8 millions de ménages locataires, selon le Census. Ne pas posséder son logement est plus fréquent chez les jeunes et sous la médiane des revenus : c'est le cas de 64,8 % des ménages de moins de 35 ans et de 47,9 % des ménages sous le revenu familial médian, notre calcul.
Aucune des sources lues ne compte les locataires qui voudraient acheter. Elles montrent deux choses : la part des propriétaires monte avec l'âge, et, aux conditions de l'indice des primo-accédants de la NAR comme de celui de la Fed d'Atlanta, le revenu type ne suffit pas à acheter le logement type.
On peut dire, dans cette mesure seulement, qu'une part de la demande locative vient de ménages qui n'achètent pas encore, ou ne le peuvent pas ; les sources ne la chiffrent pas. Vacance et déménagements sont traités dans l'article sur la mobilité des Américains, les droits de chacun dans l'article sur le propriétaire et le locataire.
Sources : Census Bureau, communiqué du 28 juillet 2026, tableaux 3, 6 et 8 ; National Association of Realtors, First-Time Homebuyer Affordability, 2e trimestre 2026 ; Federal Reserve Bank of Atlanta, Home Ownership Affordability Monitor, juillet 2026.
Trois questions
Trois questions à poser avant de lire ces chiffres comme un argument
Un taux national décrit un pays entier. Trois réponses, obtenues avant l'offre, disent ce que ces chiffres valent pour le bien visé.
Quelle part des ménages est propriétaire dans l'agglomération visée, et avec quelle marge d'erreur ?
Qui loue autour du bien, et à quel loyer ?
Le projet tient-il si les jeunes ménages se remettent à acheter ?
Sources : Census Bureau, Housing Vacancy Survey, tableau 6 des 75 plus grandes agglomérations, 2026, et tableau historique 19 ; communiqué du 28 juillet 2026.
Notre réponse
Nous lisons ces chiffres comme un contexte, pas comme une promesse
Nos opérations publiées sont des achats-reventes de maisons existantes. Leurs chiffres sont au catalogue, chacun avec son statut, et aucune statistique de cet article n'y entre : un taux national ne dit rien d'une maison ni de son acheteur. Ce qu'un bien met à se revendre est mesuré dans l'article sur la revente.
Un taux de propriétaires stable, ou en baisse chez les jeunes, ne promet ni un acheteur à la revente ni un locataire à la location. Ce qui compte se vérifie dans la ville visée, et le choix de cette ville est l'objet de l'article sur le choix du marché.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. Nous ne tirons de ces statistiques aucune promesse de loyer ni de prix. Ce qu'elles changent à votre projet est une question de l'audit.
Source : méthode d'IMMO US, décrite sur la page méthode ; catalogue des opérations et statuts des chiffres.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Quel est le taux de propriétaires aux États-Unis en 2026 ?
Quel a été le taux de propriétaires le plus haut aux États-Unis ?
Quelle part des ménages de moins de 35 ans est propriétaire aux États-Unis ?
Les ménages sous le revenu médian sont-ils moins souvent propriétaires aux États-Unis ?
Combien de ménages louent leur logement aux États-Unis ?
Quelle est la part des primo-accédants parmi les acheteurs américains ?
Pourquoi lit-on 21 % de primo-accédants dans une source et 31 % dans une autre ?
À quel âge les Américains achètent-ils leur premier logement ?
Quel apport verse un primo-accédant américain ?
Que mesure l'indice d'accessibilité de la National Association of Realtors ?
Pourquoi la Fed d'Atlanta juge-t-elle l'achat hors de portée du ménage médian ?
Les Français sont-ils moins souvent propriétaires que les Américains ?
Vous regardez les États-Unis pour y louer ou pour y revendre ? Dites-le à l'audit : la demande se lit dans une ville, pas dans une moyenne nationale.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.

Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : 17 questions, sans engagement. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Vérifier mon éligibilité17 questions, sans engagement. Nous n'accompagnons pas tout le monde, et c'est volontaire.