








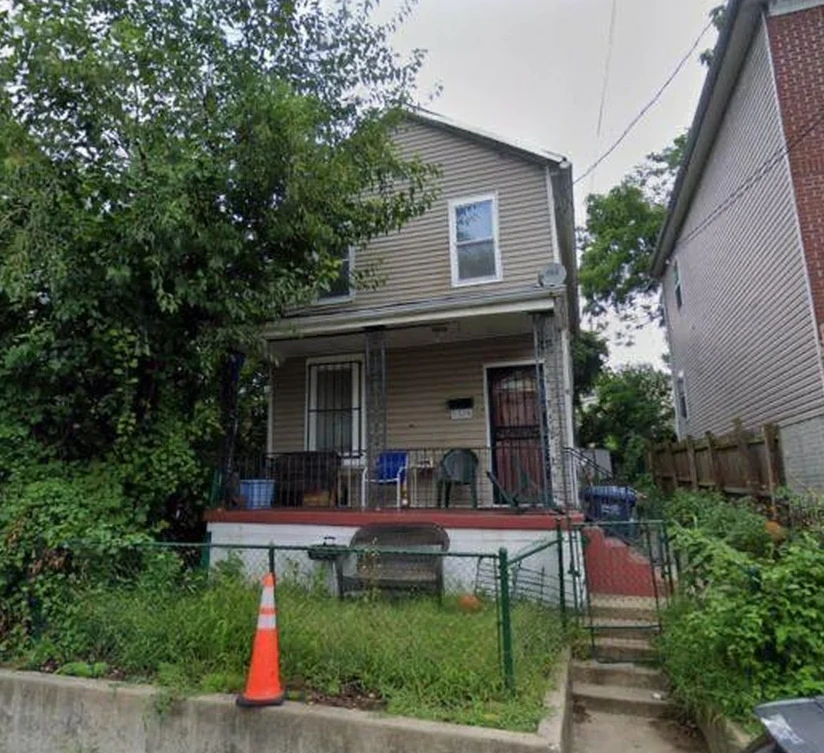
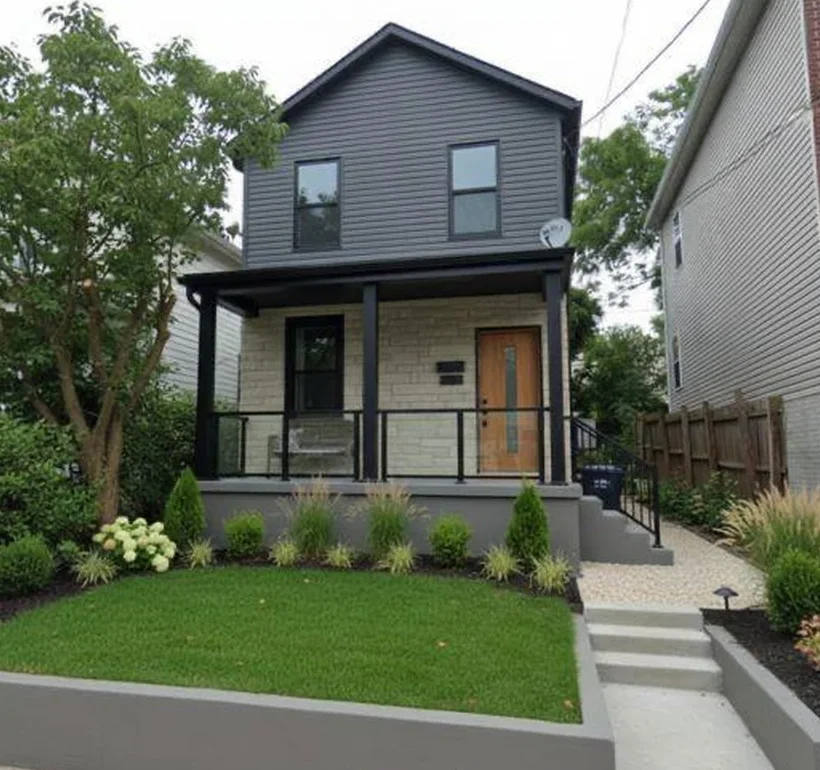
 Marge nette visée ≈ 71 175 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 225 000 $Après · Revente visée 470 000 $
Un non-résident peut refinancer un bien locatif américain par un prêt DSCR, qualifié sur le loyer. En sortie de trésorerie, les prêteurs plafonnent à 65 à 70 % de la valeur, après six mois de détention. Le point décisif : avant ce délai, la banque retient le prix d'achat, après, la nouvelle évaluation. Et la retenue FIRPTA à la revente se calcule sur le prix, pas sur le gain.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsRefinancer un bien américain en non-résident : ce qu'on peut en sortir, et ce qu'on risque
La vidéo d'Enzo présente le refinancement comme le secret des investisseurs qui avancent vite. Le mécanisme est réel : on rénove, la valeur monte, on emprunte sur la nouvelle valeur et on récupère une partie de son capital. Ce qu'on présente moins, ce sont les conditions pour un non-résident, la valeur que la banque retient vraiment, et le piège qui attend à la revente.
Sources : ahlend.com, prêts DSCR pour étrangers, 2025 et 2026 ; DSCR Authority, conditions de refinancement, 2026 ; IRS, retenue FIRPTA.
Un non-résident peut refinancer un bien locatif américain par un prêt DSCR, qualifié sur le loyer. En sortie de trésorerie, les prêteurs plafonnent à 65 à 70 % de la valeur, après six mois de détention. Le point décisif : avant ce délai, la banque retient le prix d'achat, après, la nouvelle évaluation. Et la retenue FIRPTA à la revente se calcule sur le prix, pas sur le gain.
Le principe
Récupérer une partie de son capital sans vendre
Le refinancement remplace votre prêt par un nouveau. Deux formes existent. La première change le taux ou la durée sans sortir d'argent. La seconde, dite cash-out, emprunte davantage que le prêt en cours et vous verse la différence. C'est elle que les vidéos présentent comme un accélérateur.
Le raisonnement tient debout. Vous achetez un bien dégradé, les travaux font monter sa valeur, et vous empruntez sur la valeur nouvelle plutôt que sur le prix payé. Une partie du capital engagé revient sur votre compte, et le bien reste à vous, loué.
Mais chaque étape dépend d'une condition que vous ne maîtrisez pas : l'évaluation retenue par la banque, le taux au moment de refinancer, le loyer qui doit couvrir une échéance plus lourde. La vidéo montre le mécanisme. Cet article montre ce qui le fait tenir, ou casser.
Sources : RefiGuide, refinancement DSCR en 2026 ; vidéo d'Enzo sur le refinancement.
Les conditions
Ce qu'un prêteur exige d'un non-résident en 2026
Un non-résident n'a pas accès aux prêts conventionnels garantis par Fannie Mae et Freddie Mac. Il refinance par un prêt DSCR, qualifié sur le rapport entre le loyer et l'échéance, pas sur ses revenus. Le montage et les pièces sont décrits dans l'article sur le prêt DSCR.
En sortie de trésorerie, les programmes pour étrangers plafonnent à 65 à 70 % de la valeur retenue. Le loyer doit couvrir au moins l'échéance, un ratio de 1,0, et six à douze mois de réserves restent exigés. Le taux tournait entre 7 et 8,5 % fin 2025 pour un étranger.
Le cash-out coûte un quart à un demi-point de plus qu'un refinancement sans sortie d'argent. S'y ajoutent les frais du prêteur, l'évaluation, la police de titre du prêteur et les frais de clôture, à faire chiffrer dans l'estimation officielle du prêt avant de signer.
Sources : ahlend.com, prêts DSCR pour étrangers, 2025 et 2026 ; DSCR Capital Partners, état du marché DSCR, 2026 ; RefiGuide, écart de taux du cash-out, 2026.
La valeur
Prix d'achat ou nouvelle évaluation : tout se joue sur le délai
C'est le point le plus mal présenté. Pour calculer ce qu'elle prête, la banque retient une valeur. Avant un certain délai de détention, souvent six mois, la plupart des prêteurs prennent le plus bas entre le prix d'achat et la nouvelle évaluation. Vos travaux ne comptent pas encore.
Passé ce délai, la banque retient la nouvelle évaluation. C'est seulement là que la valeur créée par les travaux devient empruntable. Certains prêteurs spécialisés proposent un délai plus court, voire nul, pour les investisseurs qui sortent d'un prêt travaux, à des conditions qu'il faut lire ligne par ligne.
Et l'évaluation n'est pas la valeur que vous espérez. L'évaluateur compare avec les ventes récentes du quartier. Si elles sont plus basses que prévu, l'écart se retrouve dans le montant prêté. C'est le premier risque de la stratégie, et il ne se découvre qu'au moment de refinancer.
Sources : DSCR Authority, conditions de refinancement en 2026 ; Lendmire et HomeAbroad, délais de détention, 2026 ; RefiGuide, prêteurs à délai nul, 2026.
La stratégie
Acheter, rénover, louer, refinancer, et ce qui peut casser
La stratégie dite BRRRR enchaîne cinq temps : acheter, rénover, louer, refinancer, recommencer. Sur le papier, le capital tourne et le patrimoine grossit. Dans les faits, chaque temps porte un risque qui se cumule avec le suivant.
Les travaux dépassent le budget. La mise en location prend plus longtemps que prévu. Le taux remonte entre l'achat et le refinancement, et l'échéance plus lourde fait baisser la couverture du loyer, jusqu'à passer sous le seuil de 1,0 où la plupart des prêteurs refusent.
C'est ce qui a changé depuis 2021. Les opérations montées sur de l'argent à bas taux se refinancent aujourd'hui bien plus cher. Et enchaîner plusieurs biens sur le même schéma concentre le risque au lieu de le diluer : un choc de taux les touche tous en même temps.
Sources : Mr. Rate, refus sous un ratio de 1,0, 2026 ; Boardwalk Wealth, refinancement des prêts de 2020 à 2022, 2026.
Au-delà de quatre logements
Le paiement final, et le mur de 2026
À partir de cinq logements, le prêt est commercial et se termine souvent par un paiement final : les échéances n'amortissent pas tout, et le solde est dû d'un coup. Le refinancement n'y est plus une option, c'est une obligation, décrite dans l'article sur l'immeuble de rapport.
Le marché le vit en ce moment. Les prêts multifamily souscrits entre 2020 et 2022 arrivent à échéance en masse : environ 162 milliards de dollars en 2026 et 168 milliards en 2027, à refinancer à des taux bien plus élevés qu'à l'origine.
Quand la valeur a baissé et que le taux a monté, le nouveau prêt ne suffit plus à rembourser l'ancien. L'écart doit être apporté par le propriétaire, ou le bien est cédé. Les défauts restent concentrés, mais le mécanisme est exactement celui qui menace un BRRRR mal calibré.
Sources : Fannie Mae Multifamily Guide, définition du paiement final ; MMG Real Estate Advisors, échéances 2026 et 2027 ; Realcapanalytics, encours en difficulté au troisième trimestre 2025.
La revente
Pourquoi la retenue FIRPTA peut piéger un bien trop refinancé
Aux États-Unis, l'argent sorti par un refinancement n'est pas un revenu imposable : c'est une dette. Mais il pèse à la revente. Quand le vendeur est étranger, l'acheteur retient 15 % du prix de vente brut pour le fisc américain, pas du gain.
Le piège est arithmétique. Au closing, le produit de la vente rembourse d'abord le prêt. Si le bien a été refinancé au plus haut, il reste peu, parfois moins que les 15 % retenus sur le prix total. La vente peut alors exiger de remettre de l'argent au lieu d'en recevoir.
La retenue n'est qu'un acompte, et un certificat demandé avant la vente peut la ramener à l'impôt réellement dû. Mais le risque de trésorerie se modélise avant de refinancer, pas après. Le mécanisme complet est dans l'article sur FIRPTA.
Sources : IRS, retenue FIRPTA, sections 1445 et 897 du code fiscal fédéral ; HomeAbroad, traitement fiscal du cash-out, 2026 ; Reed Corporation, retenue sur le prix brut.
Notre réponse
Une sortie qui se décide avant l'achat
Nos opérations publiées sont des achats-reventes : le bien est acheté, rénové, remis sur le marché. Aucun chiffre du catalogue n'intègre de sortie de trésorerie par refinancement. Chaque chiffre y porte son statut, constaté, estimé ou visé.
Le refinancement devient une question quand vous choisissez de garder le bien en location plutôt que de le revendre. C'est l'une des deux sorties, et elle se décide avant l'achat, parce qu'elle change le prêt, la durée et le calcul de la revente.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. Nous n'accordons aucun prêt : le refinancement relève d'un prêteur et d'un fiscaliste. La sortie est une question de l'audit.
Source : catalogue des opérations d'IMMO US et statuts des chiffres, méthode décrite sur la page méthode.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Qu'est-ce qu'un refinancement avec sortie de trésorerie ?
Un non-résident peut-il refinancer un bien aux États-Unis ?
Combien peut-on sortir en cash-out quand on est étranger ?
Combien de temps faut-il détenir le bien avant de refinancer ?
La banque retient-elle le prix d'achat ou la valeur après travaux ?
Que se passe-t-il si l'évaluation est plus basse que prévu ?
Qu'est-ce que la stratégie BRRRR ?
La trésorerie sortie par refinancement est-elle imposable ?
Pourquoi un bien trop refinancé peut-il poser problème à la revente ?
Peut-on réduire la retenue FIRPTA à la revente ?
Qu'est-ce que le mur de refinancement du multifamily ?
IMMO US propose-t-il des opérations fondées sur le refinancement ?
Vous envisagez de garder un bien et de le refinancer ? Dites-le à l'audit : la sortie se décide avant l'achat.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.

Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : 17 questions, sans engagement. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Faire étudier mon opérationEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.