








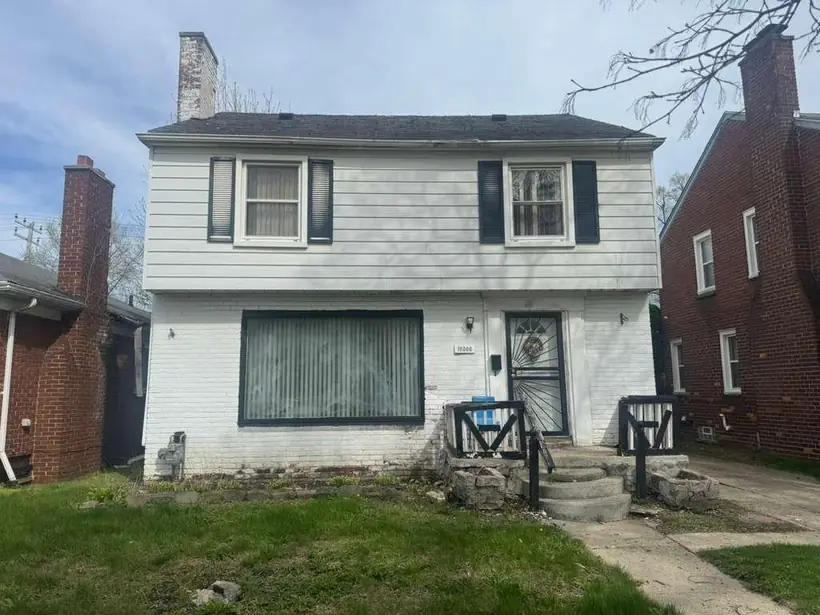
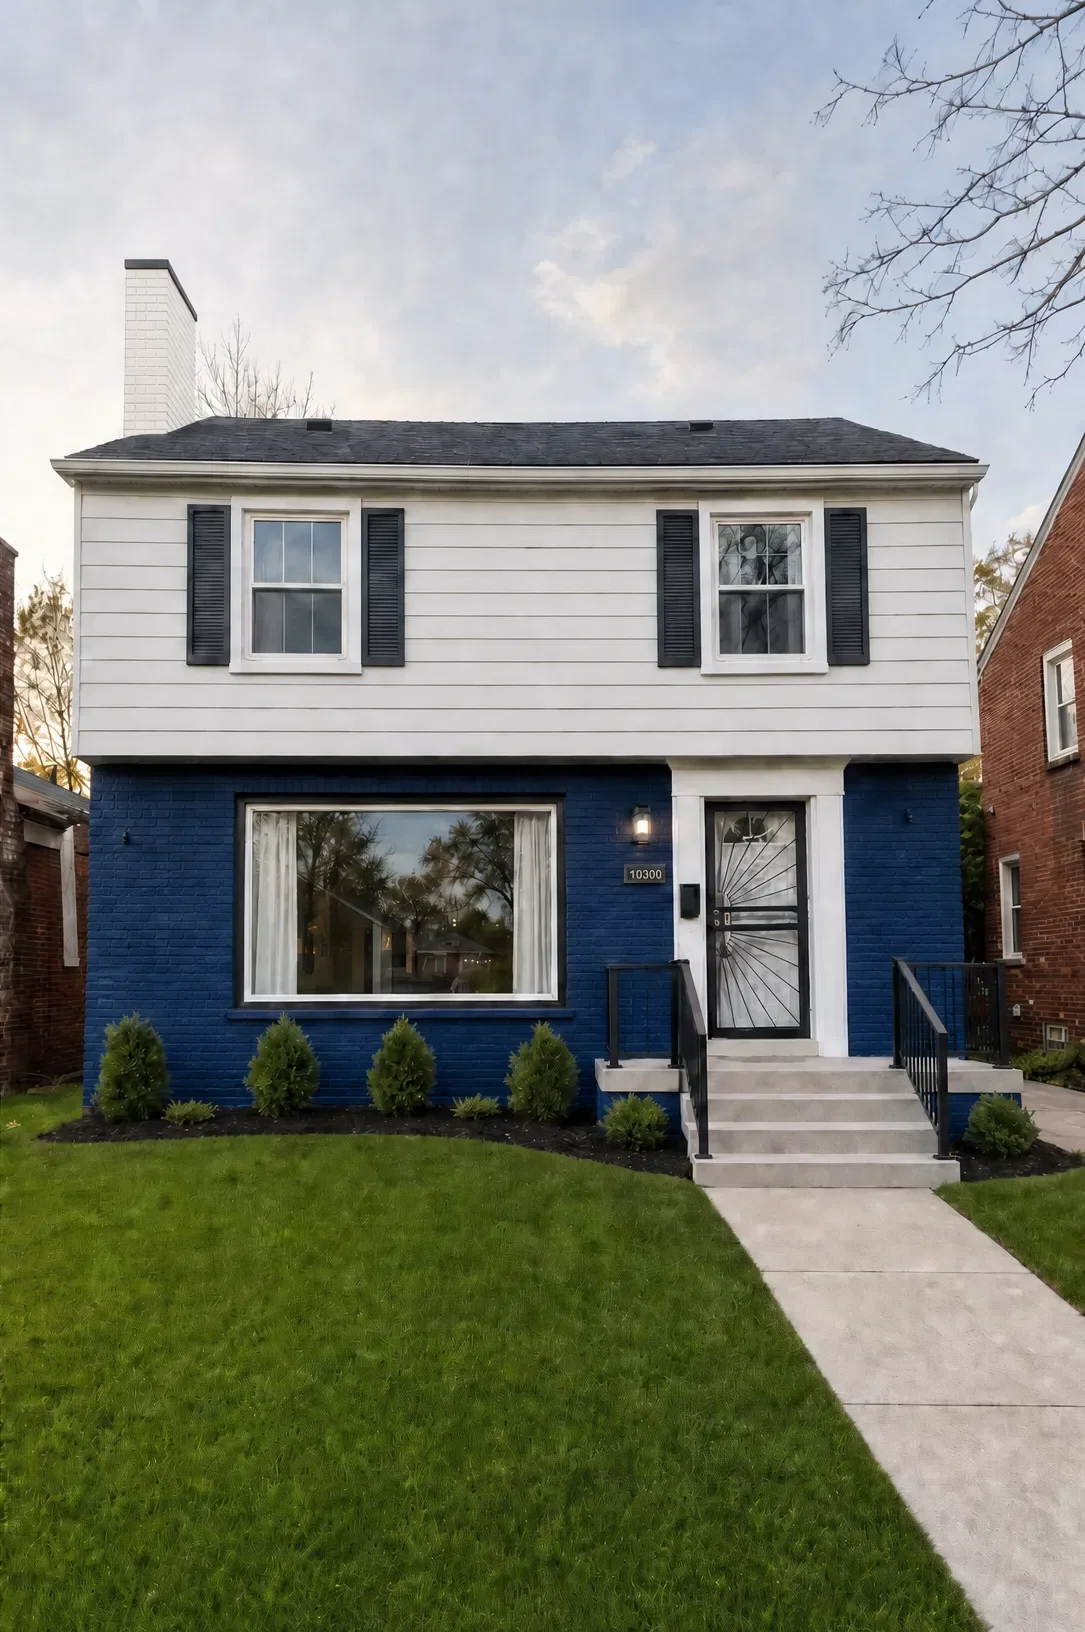
 Marge visée ≈ 62 000 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 80 000 $Projet · image de synthèse · Revente visée 210 à 220 000 $
Le cash-flow d'un bien locatif est ce qui reste du loyer encaissé une fois payés le crédit, la taxe foncière, l'assurance, la gestion, la vacance, l'entretien et l'impôt. Il ne se lit sur aucune annonce : il se calcule. Entre la France et les États-Unis, il diffère surtout par le prix d'achat rapporté au loyer, la taxe foncière et le coût du crédit.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsGénérer du cash-flow en immobilier : ce qui reste chaque mois, en France et aux États-Unis
Un loyer encaissé n'est pas un revenu. Entre les deux se placent le crédit, la taxe foncière, l'assurance, la gestion, les mois sans locataire, l'entretien et l'impôt. Ce qui reste, le cash-flow, ne se lit sur aucune annonce : il se calcule, et il ne se calcule pas avec les mêmes lignes en France et aux États-Unis.
Le cash-flow d'un bien locatif est ce qui reste du loyer encaissé une fois payés le crédit, la taxe foncière, l'assurance, la gestion, la vacance, l'entretien et l'impôt. Il ne se lit sur aucune annonce : il se calcule. Entre la France et les États-Unis, il diffère surtout par le prix d'achat rapporté au loyer, la taxe foncière et le coût du crédit.
La définition
Le loyer encaissé, moins tout ce qui sort, impôt compris
Le cash-flow d'un bien locatif est une soustraction. On part du loyer réellement encaissé sur l'année, pas du loyer inscrit au bail, et on retire chaque sortie d'argent : la mensualité du crédit, capital et intérêts, la taxe foncière, l'assurance, les honoraires de gestion, l'entretien et les réparations, puis l'impôt sur le revenu locatif.
Le loyer encaissé n'est pas le loyer affiché. Un mois sans locataire, entre deux baux ou pendant une remise en état, ne rapporte rien et coûte autant que les autres. Un impayé se traite selon des délais qui varient d'un État à l'autre, détaillés dans l'article sur l'expulsion.
L'impôt se compte aussi. Un cash-flow calculé avant impôt est un chiffre flatteur, pas un revenu disponible. Pour un bien américain détenu depuis la France, l'imposition se joue des deux côtés de l'Atlantique, selon les règles exposées dans l'article sur la convention fiscale.
Source : méthode de calcul appliquée par IMMO US, décrite sur la page méthode ; postes de coût détaillés dans l'article sur la rentabilité nette.
Prix et loyer
Pourquoi le prix d'achat décide de presque tout
Le loyer d'un bien est fixé par son marché local : ce que les locataires du secteur paient pour ce type de logement. Le prix d'achat, lui, fixe la mensualité du crédit et, dans la plupart des États américains, l'assiette de la taxe foncière. Deux biens loués au même prix peuvent donc laisser des cash-flows opposés.
C'est le rapport entre le prix et le loyer qui compte, bien avant le niveau du loyer. Plus un bien coûte cher pour un loyer donné, plus la part du loyer absorbée par le crédit et par les charges liées au prix augmente. Ce rapport varie d'une ville à l'autre, et à l'intérieur d'une même ville.
Le loyer n'évolue pas non plus selon les mêmes règles. En France, la révision annuelle d'un bail d'habitation suit l'indice de référence des loyers, en hausse de 1,15 % sur un an au deuxième trimestre 2026 selon l'INSEE. Aux États-Unis, il se renégocie en général au renouvellement, dans les limites décrites dans l'article sur le bail.
Source : INSEE, Informations rapides n° 167, publiées le 10 juillet 2026, indice de référence des loyers du deuxième trimestre 2026.
Le beau quartier
Le secteur qui fait rêver n'est pas toujours celui qui paie
Dans les secteurs les plus recherchés d'une ville, le prix d'achat paie aussi l'adresse : la réputation, les commerces, les écoles. Le loyer, lui, ne suit pas toujours dans les mêmes proportions, parce qu'un locataire paie d'abord un logement. L'écart se lit dans le rapport entre prix et loyer, et il pèse directement sur ce qui reste chaque mois.
Cela ne fait pas d'un secteur recherché un mauvais achat. Il peut répondre à une stratégie patrimoniale, fondée sur la conservation du capital ou sur une appréciation espérée, qui n'est pas une stratégie de revenu. Les deux objectifs se choisissent avant l'achat, parce qu'un même bien les sert rarement ensemble.
Pour un objectif de cash-flow, l'ordre est l'inverse de l'intuition : les chiffres d'abord, l'adresse ensuite. Le meilleur secteur pour y vivre n'est pas forcément le meilleur pour y investir, et cette différence se mesure ville par ville, bien par bien.
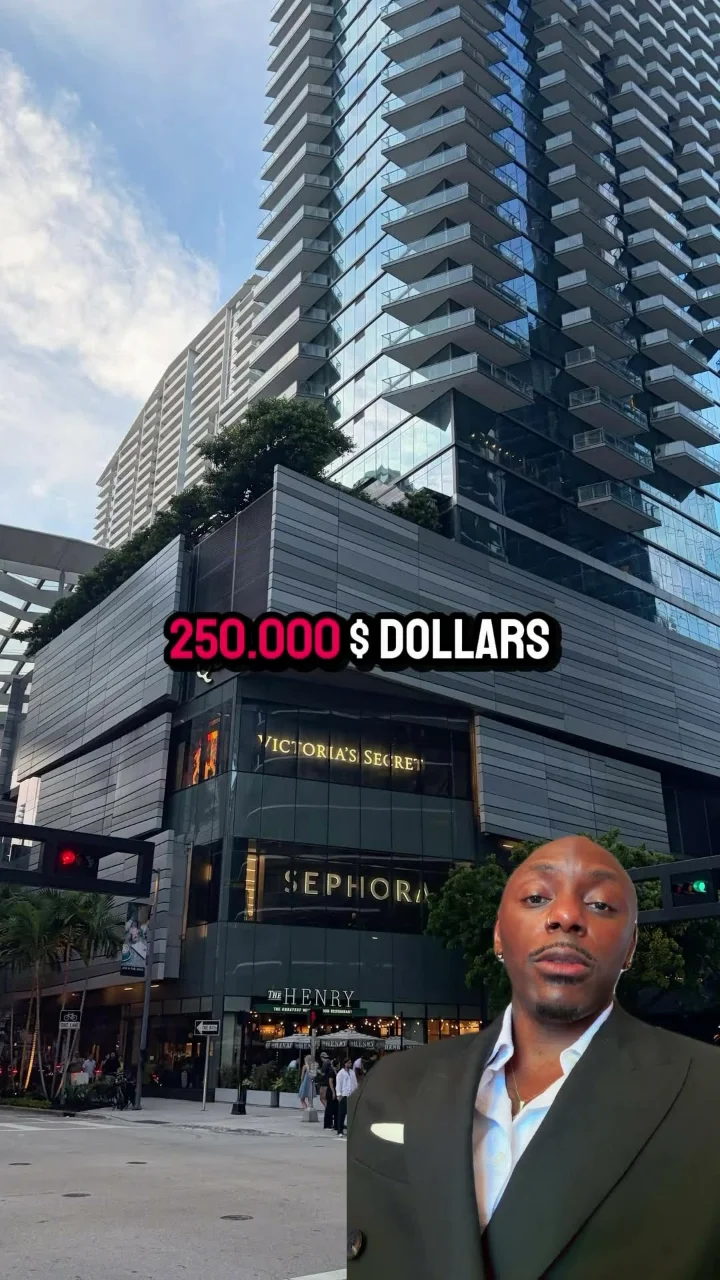
Lecture de terrain d'Enzo, sans promesse de résultat. Le montant affiché à l'image est cité par Enzo dans la vidéo : ce n'est ni une opération du catalogue ni un prix de marché publié par IMMO US.
Les charges
Taxe foncière, assurance, gestion : les lignes qui changent de pays
Aux États-Unis, la taxe foncière se calcule en général sur la valeur estimée par le comté. Dans le comté de Wayne, à Detroit, la taxe médiane payée atteint 2 904 $ par an pour une valeur médiane de 178 500 $ ; à Washington DC, 4 312 $ pour 737 100 $.
Rapportée à la valeur médiane, la taxe médiane représente 1,63 % à Detroit et 0,59 % à Washington DC, par notre calcul. Ce sont des chiffres de propriétaires occupants, pas de bailleurs.
L'assurance et la gestion suivent la même logique locale. La prime dépend de l'État, de l'exposition aux tempêtes et de l'état du bien ; les honoraires, de la ville et du contrat, comme l'expose l'article sur la gestion locative. En France, la taxe foncière, elle, repose sur une valeur locative cadastrale, et non sur le prix du marché.
Sources : Tax Foundation, Property Taxes by State and County, 2026, publié le 16 mars 2026, d'après l'American Community Survey 2024 du Census Bureau, estimations sur cinq ans, propriétaires occupants ; rapports des médianes : notre calcul ; code général des impôts, valeur locative cadastrale.
Le crédit
Le coût du crédit, première ligne d'un cash-flow financé
Quand le bien est financé, la mensualité est en général la plus grosse sortie. En France, le taux moyen des nouveaux crédits à l'habitat, hors renégociations, atteint 3,30 % en juillet 2026 selon la Banque de France. Aux États-Unis, un taux fixe à 30 ans de 7,28 % en moyenne ressort de l'enquête Freddie Mac du 1er octobre 2026.
Freddie Mac le calcule sur des prêts conventionnels à l'achat, avec un apport de 20 % et un historique de crédit bon ou excellent. Un non-résident n'y a pas accès : il emprunte autrement, comme l'expose l'article sur le HCSF et le prêt DSCR. Un même bien peut laisser un cash-flow positif payé comptant, et négatif s'il est financé.
Sources : Banque de France, Stat Info crédits aux particuliers de juillet 2026, mis en ligne le 7 septembre 2026 ; Freddie Mac, Primary Mortgage Market Survey du 1er octobre 2026, et description de l'enquête.
Trois questions, posées avant l'achat à ceux qui fournissent les chiffres, suffisent à savoir si un cash-flow présenté tient debout.
Le loyer annoncé est-il encaissé, ou seulement espéré ?
Quelle taxe foncière paiera un bailleur, et non l'occupant ?
Le calcul présenté compte-t-il la vacance et l'impôt ?
Notre réponse
Nous ne publions aucun loyer, parce que nous n'en encaissons aucun
Les opérations publiées par IMMO US sont des achats suivis d'une rénovation et d'une revente. Elles ne portent aucun loyer : le bien est acheté vide, rénové, puis vendu. À Detroit, le prix d'achat constaté figure au catalogue, 80 000 $, avec son statut ; aucun cash-flow n'y figure, et nous n'en publions aucun.
Ce que nous apportons sur ce sujet est une méthode : poser chaque ligne avant l'achat, avec sa source. Elle est appliquée aux opérations dans l'article sur la rentabilité nette, et à l'objectif d'un revenu régulier dans celui sur la retraite.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. Nous n'annonçons aucun cash-flow et ne garantissons aucun loyer. Le calcul d'un projet locatif, ligne par ligne, est une question de l'audit.
Source : méthode d'IMMO US, décrite sur la page méthode ; catalogue des opérations.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Qu'est-ce que le cash-flow d'un investissement locatif ?
Pourquoi mesurer le cash-flow après impôt plutôt qu'avant ?
Le cash-flow et le rendement brut mesurent-ils la même chose ?
Pourquoi deux biens loués au même prix laissent-ils des cash-flows différents ?
Un secteur très recherché est-il un mauvais choix pour un bailleur ?
De combien l'indice de référence des loyers a-t-il progressé au deuxième trimestre 2026 ?
Combien de taxe foncière paie-t-on dans le comté de Wayne, celui de Detroit ?
Pourquoi la taxe foncière pèse-t-elle plus lourd à Detroit qu'à Washington ?
Sur quelle base la taxe foncière française est-elle calculée ?
Pourquoi un même bien peut-il laisser un cash-flow positif comptant et négatif à crédit ?
Un bien acheté comptant dégage-t-il toujours un cash-flow positif ?
IMMO US publie-t-il le cash-flow de ses opérations ?
Un cash-flow se calcule avant l'achat, ligne par ligne, sur un bien précis. Apportez vos chiffres à l'audit : nous les reprenons avec vous, sans annoncer de résultat.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.

Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : 17 questions, sans engagement. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Faire étudier mon opérationEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.