








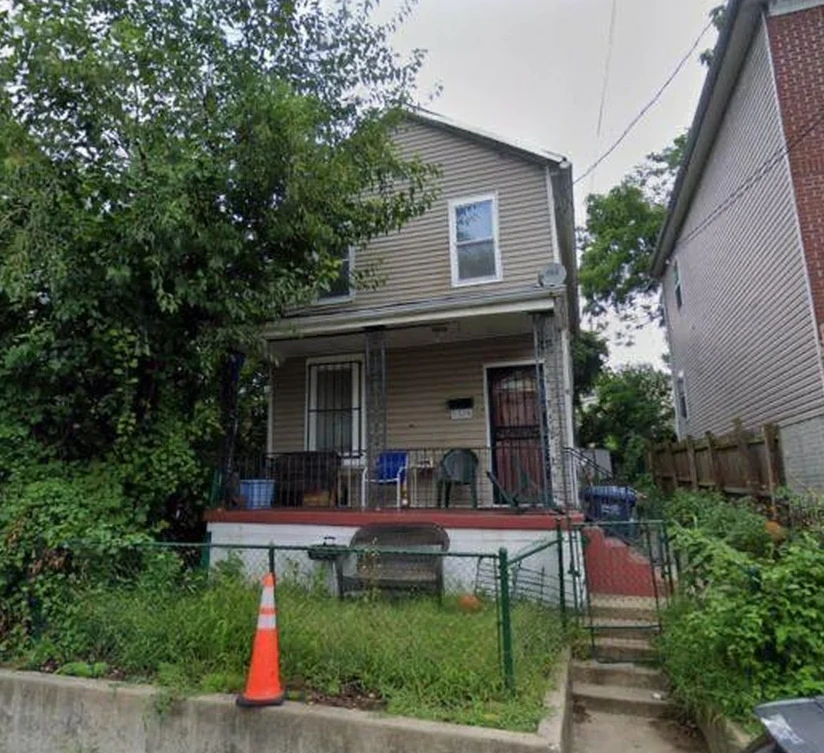
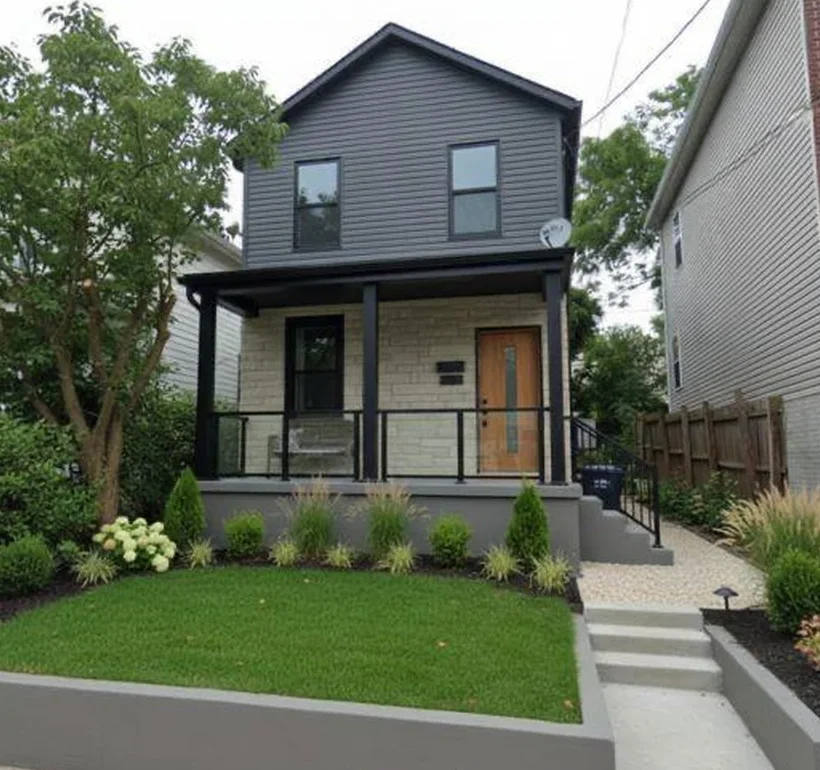
 Marge nette visée ≈ 71 175 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 225 000 $Après · Revente visée 470 000 $
La France encadre le crédit par le HCSF : le taux d'effort de l'emprunteur est plafonné à 35 % assurance comprise, sur 25 ans au plus. Aux États-Unis, un prêt DSCR compare le loyer du bien à sa mensualité complète, sans examiner les revenus de l'emprunteur. Les prêteurs attendent un ratio d'au moins 1,0, et un apport de 25 à 35 % pour un étranger.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsRègles du HCSF et prêt DSCR : pourquoi un Français emprunte autrement aux États-Unis
Un investisseur français bloqué par sa banque entend parler d'un prêt américain qui ne regarde pas ses revenus. C'est exact, et c'est souvent mal compris. Les deux systèmes ne s'opposent pas : ils ne posent simplement pas la même question. L'un mesure ce que l'emprunteur peut supporter, l'autre ce que le bien peut rembourser. Voici les deux logiques, leurs seuils et leurs contreparties.
Sources : Haut Conseil de stabilité financière, décision juridiquement contraignante depuis le 1er janvier 2022 ; Banque de France, suivi des conditions d'octroi ; conditions de prêt DSCR relevées auprès de prêteurs américains, juin 2026.
La France encadre le crédit par le HCSF : le taux d'effort de l'emprunteur est plafonné à 35 % assurance comprise, sur 25 ans au plus. Aux États-Unis, un prêt DSCR compare le loyer du bien à sa mensualité complète, sans examiner les revenus de l'emprunteur. Les prêteurs attendent un ratio d'au moins 1,0, et un apport de 25 à 35 % pour un étranger.
La règle française
Un plafond qui porte sur la personne
Depuis le 1er janvier 2022, les décisions du Haut Conseil de stabilité financière sont juridiquement contraignantes pour les banques françaises. Deux limites s'imposent : un taux d'effort plafonné à 35 % des revenus, assurance comprise, et une durée de crédit de 25 ans au plus.
Ces limites portent sur l'emprunteur, pas sur le bien. Peu importe que le logement financé s'autofinance : c'est la charge rapportée aux revenus du ménage qui décide. Un investisseur déjà endetté sur sa résidence principale atteint donc la limite avant d'avoir épuisé sa capacité réelle.
Une soupape existe. Les banques peuvent déroger sur 20 % de leur production trimestrielle, dont 70 % doivent aller à des résidences principales. Au premier trimestre 2026, 17,5 % de cette enveloppe de dérogations étaient utilisés : la latitude existe, mais elle ne vise pas l'investissement locatif.
Sources : Haut Conseil de stabilité financière, décision applicable depuis le 1er janvier 2022 ; part des dérogations utilisée au premier trimestre 2026.
L'effet mesuré
Ce que la règle a changé dans les dossiers
L'encadrement n'est pas resté théorique. Selon la Banque de France, 25 % des crédits accordés en 2018 dépassaient un taux d'effort de 35 %. Depuis 2022, cette part est tombée à 12 %. Le resserrement est mesuré, et il a déplacé la frontière de ce qui est finançable.
Pour un investisseur, la conséquence est simple : la capacité d'emprunt ne dépend plus de la qualité du projet mais de la structure de son patrimoine. Un bon dossier locatif peut être refusé parce qu'un autre crédit occupe déjà la place.
C'est cette limite, et non un quelconque avantage promis ailleurs, qui pousse certains investisseurs à regarder un financement adossé au bien. La question de l'apport nécessaire est traitée dans l'article sur l'apport.
Source : Banque de France, part des crédits dépassant un taux d'effort de 35 %, comparaison entre 2018 et la période postérieure à 2022.
Source : entretien publié sur la chaîne d'Enzo le 13 mars 2026. Les conditions citées dans cet article sont celles relevées à sa date de mise à jour, et elles varient d'un prêteur à l'autre.
Le prêt DSCR
Un ratio qui porte sur le bien
Le prêt DSCR pose une autre question : le loyer du bien couvre-t-il sa propre mensualité. Le ratio rapporte le loyer à la mensualité complète, capital, intérêts, taxe foncière et assurance. À 1,0, le bien s'équilibre. Les prêteurs travaillent plus volontiers autour de 1,2 à 1,25.
Ce prêt ne remplace pas un crédit français et n'en desserre pas les règles : il répond à une autre question, sur un autre bien, dans un autre pays. Un investisseur soumis au HCSF en France le reste, et un prêt américain entre dans son endettement global.
Le mécanisme complet, ses pièces et ses limites sont détaillés dans l'article consacré au prêt DSCR. Le présent article s'en tient à la comparaison des deux logiques.
Source : conditions de prêt DSCR relevées auprès de prêteurs américains, juin 2026, à vérifier au cas par cas.
Le prix
Ce que coûte un financement qui ne regarde pas l'emprunteur
Cette souplesse se paie, et elle se paie de trois façons. L'apport d'abord : un prêteur attend de 25 à 35 % du prix pour un emprunteur étranger, là où un dossier français bien noté descend beaucoup plus bas.
Le taux ensuite. Les prêteurs consultés annonçaient des taux autour de 7 % en juin 2026 sur ce type de prêt, un niveau qui évolue avec le marché et qui se revérifie à chaque dossier. Aucun taux ne se présume d'une année sur l'autre.
Les pénalités enfin. Ces prêts comportent souvent une indemnité de remboursement anticipé, dégressive sur trois à cinq ans. Sur une opération d'achat-revente courte, cette clause peut peser plus lourd que l'écart de taux, et elle se lit avant de signer.
Source : conditions relevées auprès de prêteurs américains en juin 2026, à dater et à revérifier ; niveaux d'apport et clauses de pénalité usuelles pour un emprunteur non-résident.
La comparaison
Deux questions différentes, pas deux niveaux de sévérité
Le système français protège l'emprunteur d'un surendettement, au prix d'une capacité bornée par sa situation personnelle. Le système américain finance un actif qui produit, au prix d'un apport plus lourd, d'un taux plus élevé et d'une clause de sortie contraignante.
Aucun des deux n'est plus généreux que l'autre. Le second déplace le risque sur le bien : si le loyer baisse ou si la vacance s'installe, l'emprunteur ne dispose plus de la protection que le plafond français lui offrait.
La question utile n'est donc pas de savoir lequel autorise davantage, mais lequel correspond au projet. Un achat-revente court et un achat locatif long n'appellent ni le même prêt, ni le même apport, ni la même clause de remboursement anticipé.
Source : comparaison établie à partir des règles et conditions citées plus haut, chacune avec sa source et sa date.
Avant de signer
Trois questions à poser à un prêteur américain
Une offre de prêt ne se juge pas à son taux. Trois questions, posées par écrit avant de s'engager, révèlent ce que le taux ne dit pas.
Quelle indemnité si je revends dans douze mois ?
Sur quel loyer le ratio est-il calculé ?
Quel apport, et quelles réserves en plus ?
Notre réponse
Un financement se cadre avant le bien, jamais l'inverse
Nous ne montons aucun prêt et ne présentons aucun financement américain comme une façon d'échapper aux règles françaises. Ce que nous faisons, c'est poser la question du financement au premier entretien, avant la recherche du bien, parce qu'elle décide du budget réel.
Les investisseurs qui financent sont mis en relation avec des courtiers américains, dont Marine Gold, sans que nous percevions quoi que ce soit sur le prêt. Les conditions se négocient en direct, et elles se comparent d'un prêteur à l'autre.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. Nous ne garantissons aucun accord de prêt ni aucun taux. Le cadrage du financement est une question de l'audit.
Source : méthode d'IMMO US, décrite sur la page méthode.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Qu'est-ce que le HCSF, et depuis quand ses règles s'imposent-elles ?
Pourquoi la durée d'un crédit immobilier français est-elle limitée à 25 ans ?
Une banque française peut-elle déroger au plafond du taux d'effort ?
L'encadrement du crédit a-t-il vraiment changé les dossiers acceptés ?
Que compare exactement le ratio d'un prêt DSCR ?
Le prêt DSCR permet-il de contourner les règles françaises ?
Quel apport un prêteur américain attend-il d'un emprunteur étranger ?
À quel taux se négocie un prêt adossé aux revenus du bien ?
Qu'est-ce qu'une pénalité de remboursement anticipé dégressive ?
Un crédit français peut-il financer l'achat d'un bien américain ?
Que se passe-t-il si le loyer baisse après l'obtention du prêt ?
Comment choisir entre un financement français et un prêt américain ?
Vous voulez savoir ce qu'un dossier américain exigerait dans votre situation ? Dites-le à l'audit : le financement se cadre avant la recherche du bien.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.

Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : 17 questions, sans engagement. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Faire étudier mon opérationEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.