








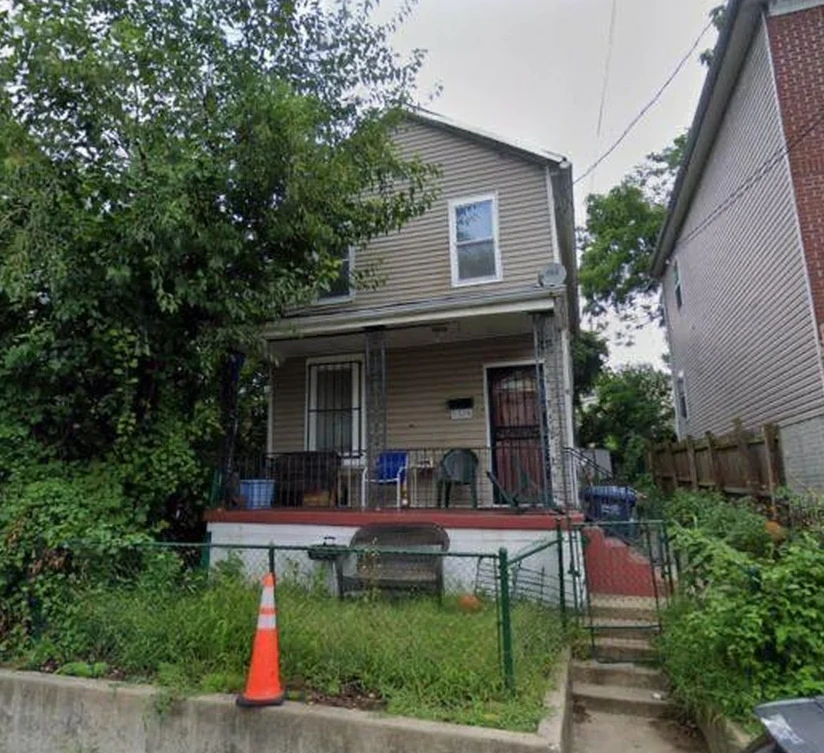
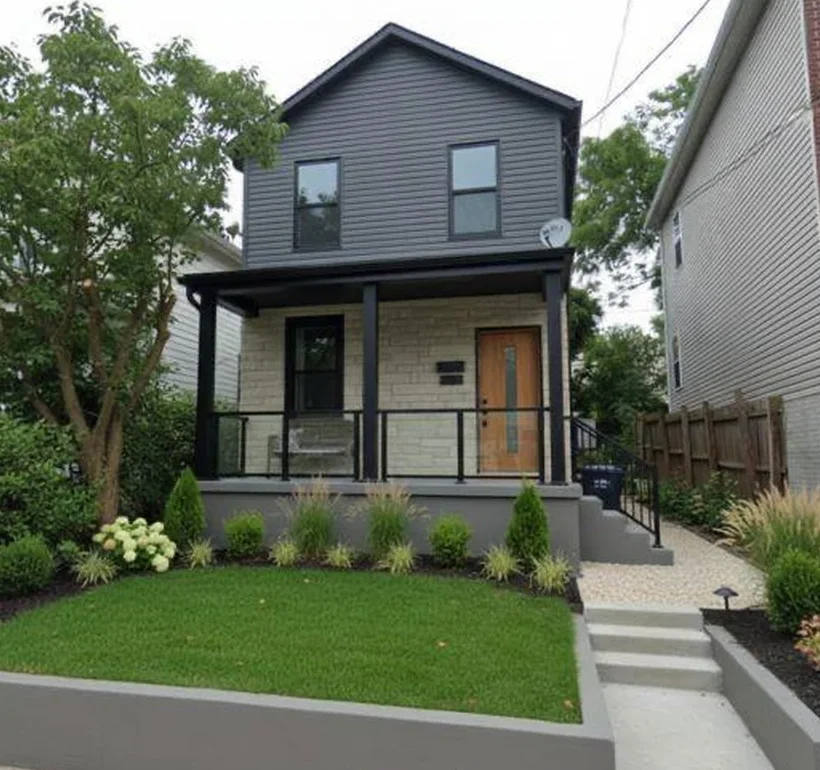
 Marge nette visée ≈ 71 175 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 225 000 $Après · Revente visée 470 000 $
Aux États-Unis, l'assurance umbrella prend le relais des polices de base, auto, habitation, locataire ou copropriété, quand leur plafond de responsabilité civile est atteint, frais de défense compris. Elle se vend par tranches d'un million de dollars et exige des plafonds minimaux sur les polices de base. En France, la responsabilité civile est intégrée au contrat habitation, avec des plafonds bien plus hauts.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsL'assurance umbrella aux États-Unis : la responsabilité civile d'un propriétaire, au-dessus des plafonds
Un propriétaire répond des dommages que son bien cause aux autres, d'un côté de l'Atlantique comme de l'autre. Ce qui change, c'est le plafond que l'assurance met sur cette responsabilité : souvent quelques centaines de milliers de dollars aux États-Unis, 50 à 100 millions d'euros dans les deux documents d'assureurs français lus. L'umbrella est la police qui comble cet écart.
Sources : Insurance Information Institute, pages sur l'assurance de responsabilité, lues le 8 octobre 2026 ; documents d'information de deux assureurs français, référencés en fin d'article.
Aux États-Unis, l'assurance umbrella prend le relais des polices de base, auto, habitation, locataire ou copropriété, quand leur plafond de responsabilité civile est atteint, frais de défense compris. Elle se vend par tranches d'un million de dollars et exige des plafonds minimaux sur les polices de base. En France, la responsabilité civile est intégrée au contrat habitation, avec des plafonds bien plus hauts.
La question
Si quelqu'un se blesse sur mon bien, jusqu'où suis-je couvert
Un ouvrier qui tombe d'une échelle, un visiteur qui glisse sur le perron, un feu qui gagne la maison voisine : un propriétaire en répond, qu'il habite le bien ou qu'il le loue. Aux États-Unis, la question qui suit n'est pas « suis-je assuré », mais « jusqu'à quel montant ».
Un investisseur français lit souvent « assurance habitation » et pense à son contrat multirisque, où la responsabilité civile est incluse avec un plafond qui se compte en millions d'euros. La police américaine couvre la même responsabilité, mais avec un plafond plus bas, et c'est pour cela qu'une seconde police, l'umbrella, existe.
Le plafond
Ce que paie la police de base, et où elle s'arrête
Aux États-Unis, l'assurance est réglementée par chaque État, en vertu d'une loi fédérale de 1945 ; la NAIC, dirigée par les régulateurs des cinquante États, de Washington DC et de cinq territoires, coordonne la régulation des assureurs présents dans plusieurs États. Les contrats varient donc, mais leur architecture est commune : une police de base, et au-dessus, une police d'excédent.
Selon l'Insurance Information Institute, la plupart des polices habitation apportent 100 000 à 300 000 $ de responsabilité civile, 100 000 $ étant le minimum courant ; l'institut recommande 300 000 à 500 000. La police du bailleur inclut cette responsabilité si un locataire ou son invité se blesse, et coûte environ 25 % de plus qu'une police habitation classique.
Au-delà de ce plafond, le propriétaire paie lui-même. Sur 2019-2023, l'institut relève un sinistre de responsabilité pour 100 maisons-années à hauteur de 0,06, pour un coût moyen de 37 174 $ : rare, mais pas petit. Les sinistres liés aux chiens ont coûté aux assureurs 1,86 milliard de dollars en 2025, 65 450 $ en moyenne par sinistre.
Sources : Insurance Information Institute, pages « How much homeowners insurance do I need », « Coverage for renting out your home » et « What is an umbrella liability policy », non datées, table des sinistres habitation 2019-2023 et billet du 13 avril 2026 sur les sinistres liés aux chiens, lus le 8 octobre 2026 ; Code des États-Unis, titre 15, articles 1011 et 1012 (loi McCarran-Ferguson de 1945) ; NAIC, page de présentation.
L'umbrella
Une police d'excédent, par tranches d'un million de dollars
La NAIC la définit ainsi : une umbrella personnelle couvre la responsabilité et les frais de défense que les polices primaires, auto, habitation ou locataire, ne couvrent pas, et paie au-delà d'elles. Elle vise les dommages corporels, matériels et certains préjudices personnels. Elle ne paie pas les dommages à votre propre maison ou véhicule, ni les dommages punitifs.
- Elle se déclenche quand le plafond de responsabilité de la police sous-jacente est atteint, selon l'Insurance Information Institute.
- Avant de la vendre, la plupart des assureurs exigent environ 250 000 $ de responsabilité sur la police auto et 300 000 $ sur la police habitation.
- Ses limites sont typiquement d'un million de dollars ou plus, selon le régulateur de l'État de New York, et se vendent par tranches d'un million, selon l'institut.
- L'institut publie un ordre de grandeur de prix, non daté : environ 150 à 300 $ par an pour le premier million, 75 $ pour le deuxième, 50 $ par million suivant.
- Le coût réel dépend des polices sous-jacentes et du risque que représente l'assuré : seul un devis fait foi.
Le point qui compte pour un investisseur est ailleurs : la plupart des umbrellas personnelles ne couvrent une activité professionnelle, et les biens qui la servent, que si la police de base la couvre déjà, écrit l'institut. Et une police habitation ne couvre en général pas du tout la responsabilité liée à une activité professionnelle.
Sources : NAIC, article « What's an umbrella policy », 15 décembre 2022 ; Insurance Information Institute, pages « What is an umbrella liability policy » et « Liability and safety tips for dog owners », non datées ; régulateur de l'État de New York, page sur les polices umbrella, non datée.
Le bien loué
Bailleur, chantier, société : trois cas où la police de base change
Un bien qu'on n'habite pas s'assure le plus souvent sur un formulaire « dwelling », DP-1 à DP-3, la DP-3 étant la plus large. Le régulateur de Caroline du Nord précise que ces formulaires ne comportent typiquement pas de responsabilité civile. Le plafond de responsabilité du bien se demande donc à l'assureur, et l'umbrella se posera sur lui.
Pour un bien détenu par une société, la logique change. Le régulateur du Texas décrit l'umbrella commerciale comme un excédent au-dessus de la police auto et de la responsabilité générale des entreprises. Aucune source officielle lue ne dit si une umbrella personnelle couvre un bien détenu par une LLC : la question se pose à l'assureur, par écrit.
Fannie Mae, qui rachète les prêts, exige l'assurance du bâtiment : sa section sur les biens de un à quatre logements impose une police « Special » et ne mentionne pas la responsabilité civile. La seule exigence de responsabilité, un million de dollars par sinistre, vise les copropriétés et pèse sur le syndicat.
Sources : régulateur de Caroline du Nord, page sur les polices « dwelling », non datée ; régulateur du Texas, page sur l'assurance de responsabilité des entreprises, 20 janvier 2021 ; Fannie Mae, guide de vente, sections B7-3-02 et B7-4-01, 5 août 2026.
Les obligations
Ce que la loi demande au propriétaire, en Floride, au Michigan et à Washington DC
L'assurance couvre une responsabilité que la loi définit. En Floride, le bailleur respecte les codes de construction, de logement et de santé, ou, à défaut, entretient toiture, murs, fondations et structure. Au Michigan, le bail emporte la garantie que les lieux sont adaptés à l'usage prévu et l'engagement de les tenir en état de réparation raisonnable.
À Washington DC, le propriétaire de tout logement occupé, neuf ou ancien, installe détecteurs de fumée et de monoxyde de carbone. En Floride, le détecteur de monoxyde ne vise que le neuf depuis le 1er juillet 2008, avec appareil à combustion, cheminée ou garage attenant ; au Michigan, aucune source officielle lue n'impose ce détecteur au bailleur.
Pour la plupart des logements d'avant 1978, la règle fédérale sur le plomb impose au bailleur de remettre la brochure de l'EPA, de déclarer ce qu'il sait, d'insérer la mention d'avertissement au bail et de garder les documents signés trois ans. Un manquement expose à des sanctions, et c'est aussi un terrain de responsabilité.
Sources : statuts de Floride, édition 2026, articles 83.51 et 553.885 ; Michigan, loi 554.139, reproduite par le guide des juges du Michigan Judicial Institute ; code du District de Columbia, article 6-751.02, modifié le 18 mai 2016 ; EPA, page sur la divulgation du plomb, mise à jour le 27 mai 2026, et règle fédérale 40 CFR 745.113.
En France
La responsabilité civile intégrée au contrat, et des plafonds en millions
En France, le propriétaire répond de sa faute, des choses qu'il a sous sa garde et de la ruine de son bâtiment par défaut d'entretien ou vice de construction. L'assurance du bailleur reste facultative hors copropriété ; en copropriété, chaque copropriétaire s'assure en responsabilité civile depuis la loi de 2014, et le bailleur veille à ce que le locataire s'assure.
La différence est dans le plafond. La garantie responsabilité civile est intégrée au contrat habitation, et les documents d'information de deux assureurs lus affichent 50 millions d'euros chez l'un, 100 millions chez l'autre, dont 10 millions pour les dommages matériels dans les deux cas. Ce sont des exemples de contrats privés, pas une norme ; service-public ne publie aucun plafond.
Un Français habitué à ce niveau de garantie peut donc se croire couvert aux États-Unis avec une police qui s'arrête à 300 000 $. Les deux systèmes couvrent la même responsabilité ; ils ne la plafonnent pas au même endroit, et l'umbrella est la pièce qui, outre-Atlantique, rapproche les deux.
Sources : Code civil, articles 1240, 1242 et 1244 ; loi du 24 mars 2014, article 58, créant l'article 9-1 de la loi du 10 juillet 1965 ; service-public.gouv.fr, fiches sur l'assurance du propriétaire bailleur (vérifiée le 29 avril 2024), de la copropriété (vérifiée le 22 juillet 2025) et sur la garantie responsabilité civile (vérifiée le 5 décembre 2025) ; documents d'information de Pacifica (juin 2018) et de la Macif (juin 2025), assureurs privés.
Trois questions
Trois questions à poser à l'assureur avant de signer
La police d'un bien acheté pour être rénové puis revendu se lit avant le chantier, pas après le sinistre. Trois réponses écrites de l'assureur disent où s'arrête la couverture et ce que l'umbrella y ajoute.
Quel plafond de responsabilité porte la police du bien, et pour qui ?
L'umbrella couvre-t-elle ce bien, détenu par une société, avec des ouvriers dessus ?
L'entrepreneur est-il assuré, et puis-je voir son certificat ?
Sources : Insurance Information Institute, page « Insuring your home business », non datée ; régulateur de Caroline du Nord, page sur les polices « dwelling ».
Notre réponse
Nous assurons chaque chantier, nous ne vendons aucune police
Nos opérations publiées sont des achats-reventes de biens vides, rénovés par des entrepreneurs licenciés et assurés, sous permis, comme le décrit l'article sur les travaux. La police du bien, son plafond de responsabilité et l'éventuelle umbrella font partie du dossier chiffré, avec le reste du coût de possession.
Rien de ce texte ne remplace la lecture d'un contrat. Les montants cités sont des ordres de grandeur publiés par un institut professionnel ou par des assureurs, à leur date ; le plafond d'un bien est celui de sa police. Ce qui est demandé à un entrepreneur avant de signer est détaillé dans l'article sur nos partenaires.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. Nous ne distribuons aucune assurance. La couverture d'une opération est une question de l'audit.
Source : méthode d'IMMO US, décrite sur la page méthode ; catalogue des opérations et statuts des chiffres.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Qu'est-ce qu'une assurance umbrella aux États-Unis ?
Que couvre une police umbrella personnelle, et que refuse-t-elle ?
Combien coûte une umbrella d'un million de dollars ?
Quels plafonds faut-il déjà avoir pour pouvoir souscrire une umbrella ?
Quel plafond de responsabilité civile porte une police habitation américaine ?
La police du bailleur américain couvre-t-elle la responsabilité civile ?
Qu'est-ce qu'un formulaire dwelling DP-3 ?
Un prêteur américain exige-t-il une assurance de responsabilité civile ?
Combien coûte un sinistre de responsabilité civile habitation aux États-Unis ?
Que doit faire un bailleur américain pour un logement construit avant 1978 ?
Un bailleur français doit-il souscrire une assurance pour son bien loué ?
Quel plafond de responsabilité civile trouve-t-on dans un contrat habitation français ?
Vous achetez pour rénover et revendre ? Dites-le à l'audit : la responsabilité du propriétaire court dès la signature, et la police se choisit avant le premier coup de marteau.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.

Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : 17 questions, sans engagement. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Parler à Enzo de votre opérationÉchange sur rendez-vous, sans engagement. Structuration, succession, multi-marchés.