








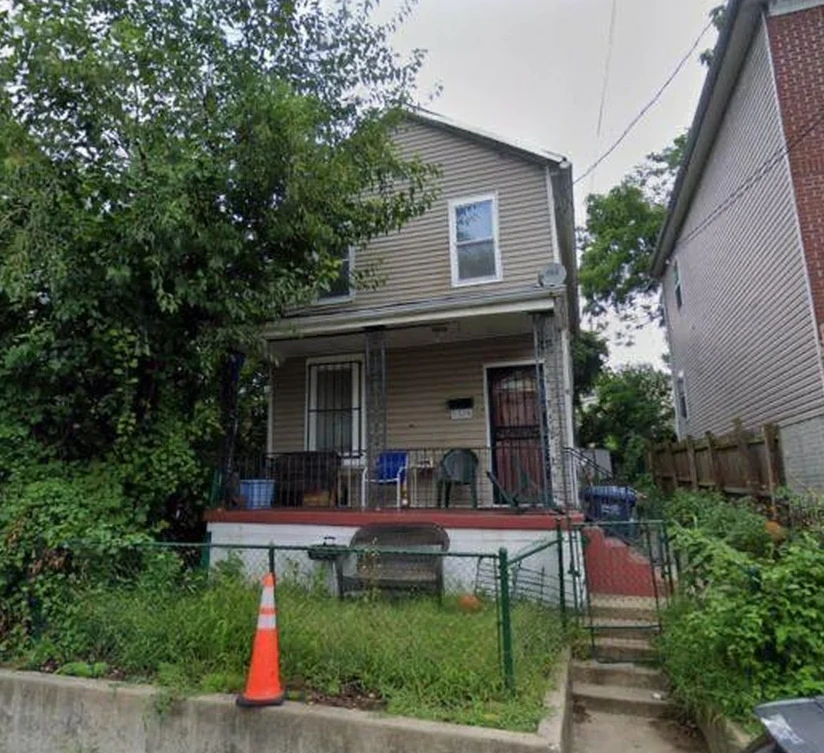
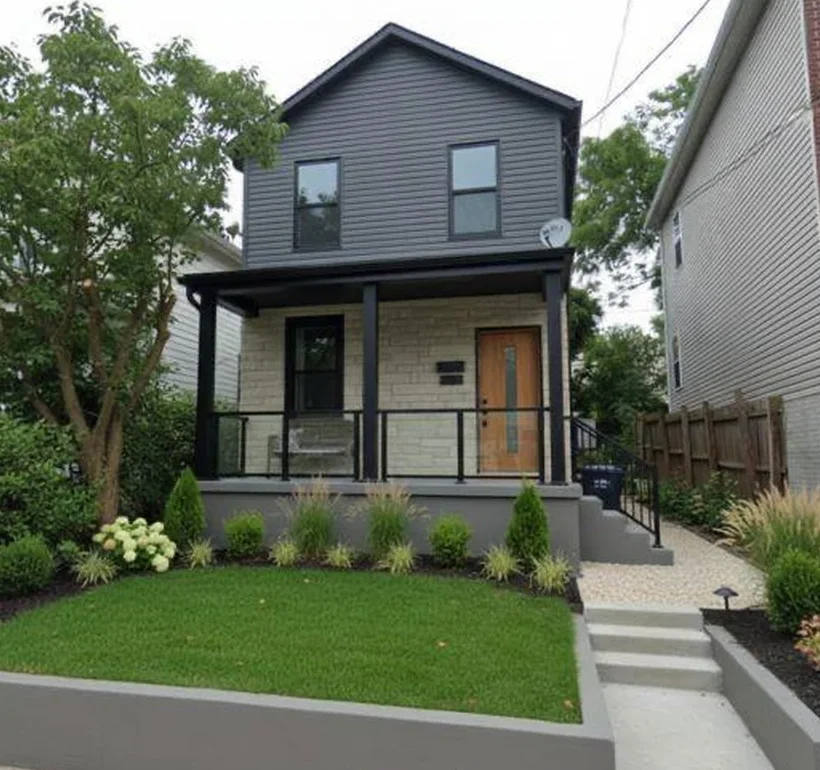
 Marge nette visée ≈ 71 175 $ · Opération en cours, chiffres prévisionnelsAvant · Prix d'achat 225 000 $Après · Revente visée 470 000 $
En France, aucune loi n'impose d'apport, mais les banques attendent en 2026 de quoi couvrir les frais, soit 10 % du prix, et de 10 à 30 % pour un investissement locatif selon le profil. Aux États-Unis, un non-résident apporte 30 % environ et six à douze mois de réserves. Les deux ne se comparent qu'en capital nécessaire, jamais en rendement.
Avez-vous un budget d'investissement ?
+ de 400 k€ ? En parler maintenant avec Enzo sur WhatsApp Vérifier que nous existonsQuel apport pour investir dans l'immobilier en 2026 : France et États-Unis comparés en capital
La question arrive avant toutes les autres, et les réponses qu'on trouve se contredisent : 10 % chez un courtier, 30 % chez un autre, 110 % sans apport chez un troisième. Toutes sont vraies, pour des profils différents. Cet article dit ce que les banques françaises exigent réellement en 2026, ce qu'un prêteur américain demande à un non-résident, et pourquoi la comparaison entre les deux ne tient qu'à une condition : raisonner en capital, jamais en rendement.
Sources : Pretto et PrêtClair, guides de l'apport 2026 ; Observatoire Crédit Logement CSA, taux d'août 2026 ; America Mortgages, guide DSCR 2026 pour non-résidents.
En France, aucune loi n'impose d'apport, mais les banques attendent en 2026 de quoi couvrir les frais, soit 10 % du prix, et de 10 à 30 % pour un investissement locatif selon le profil. Aux États-Unis, un non-résident apporte 30 % environ et six à douze mois de réserves. Les deux ne se comparent qu'en capital nécessaire, jamais en rendement.
En France
Ce que les banques exigent vraiment en 2026
Aucun texte n'impose un apport minimum en France. En pratique, les banques attendent en 2026 de quoi couvrir les frais d'acquisition, soit environ 10 % du prix dans l'ancien. C'est le plancher, pas la norme.
Pour un investissement locatif, la fourchette s'élargit selon les courtiers : 10 % pour les uns, 20 à 30 % pour les autres. L'écart n'est pas une contradiction, il reflète le profil de l'emprunteur, son épargne résiduelle et la banque consultée.
Le financement à 110 %, prix et frais sans apport, existe toujours en théorie. Il est devenu rare en 2026, réservé aux revenus élevés avec une forte épargne, et un peu plus fréquent en locatif qu'en résidence principale quand le dossier est solide.
Sources : Pretto, guide de l'apport, 2026 ; PrêtClair, ce que les banques exigent en 2026 ; 2L Courtage, apport en locatif, 2026 ; InvesTeam'O, financement à 110 %, 2026.
Les règles
Le taux d'effort, la durée, et les 70 % de loyers
Depuis la décision du Haut Conseil de stabilité financière du 29 septembre 2021, le taux d'effort est plafonné à 35 %, assurance comprise, et la durée à 25 ans, 27 ans en construction neuve ou avec plus de 10 % de travaux.
Les banques disposent d'une souplesse : 20 % de leur production trimestrielle peut déroger, dont 70 % réservés à la résidence principale. Un investisseur locatif entre donc rarement dans cette flexibilité.
Un point que les simulateurs oublient : pour le locatif, les banques ne retiennent en général que 70 % des loyers attendus dans le calcul du taux d'effort. Un loyer de 1 000 € compte pour 700. C'est ce qui fait basculer un dossier.
Sources : décision D-HCSF-2021-7 du 29 septembre 2021 ; Banque de France, marge de flexibilité, 2023 ; CPIM et Ateis Patrimoine, prise en compte des loyers, 2026.
Ce qui s'ajoute
Frais de notaire, garantie, et le vrai ticket d'entrée
Les frais de notaire pèsent 7 à 8 % du prix dans l'ancien, 2 à 3 % dans le neuf. La garantie du prêt ajoute 1,2 à 1,5 % du montant emprunté en caution mutuelle, dont 60 à 70 % sont restitués en fin de prêt, ou 1,5 à 2 % en hypothèque.
Sur un bien locatif à 200 000 € dans l'ancien, le seul minimum pour couvrir notaire et garantie est de 16 000 à 20 000 €. Un apport de 20 % porte le total à 56 000 à 60 000 €, hors travaux.
Le repère de prix en janvier 2026 : 4 024 € le mètre carré en médiane pour un appartement en France, autour de 9 800 € à Paris. À ces prix, l'apport de 20 % sur un deux-pièces de province dépasse déjà 30 000 €.
Sources : CPIM et Tantiem, frais de notaire et de garantie, 2026 ; PrêtClair, exemple à 200 000 €, 2026 ; Notaires de France et INSEE, prix médian de janvier 2026 ; Notaires de Paris, 2026.
Aux États-Unis
Ce qu'un non-résident apporte, et à quel taux
Un non-résident ne finance pas comme un Américain. Les prêts conventionnels lui sont fermés, faute d'historique de crédit. Il passe par le prêt DSCR, qualifié sur le loyer du bien : 30 % d'apport en standard, 35 à 40 % si le loyer couvre à peine l'échéance.
S'y ajoutent six à douze mois de réserves à conserver après la signature, et un taux autour de 7 % en septembre 2026 pour un étranger, contre 6,12 % pour un investisseur américain. Les conditions complètes sont dans l'article sur le prêt DSCR.
Les frais de clôture pèsent 2 à 5 % du prix, 3 à 5 % pour un étranger en Floride, où s'ajoutent une taxe sur l'acte et une taxe sur le prêt. Sur les marchés à bas prix d'entrée comme Detroit, l'achat comptant est fréquent : il supprime le prêt, mais mobilise tout le capital.
Sources : America Mortgages, guide DSCR 2026 pour non-résidents ; HomeAbroad, barème de septembre 2026 ; DSCR Capital Partners, accès aux prêts conventionnels, 2026 ; Finberg Firm, frais de clôture pour acheteur étranger, 2026.
La comparaison
À apport égal, ce qu'on achète ici et là-bas
À apport égal, on n'achète pas la même chose, et le raisonnement ne vaut qu'en capital nécessaire. Avec 50 000 €, en France, on couvre à peine les frais et l'apport d'un bien à 200 000 €. À Detroit, c'est le palier d'entrée d'une opération complète, décrit dans l'article sur les 50 000 €.
Avec 130 000 €, en France, c'est un apport confortable sur un bien de ville moyenne. À Washington DC, c'est le palier d'entrée du catalogue, sur un bien plus cher et financé. Avec 400 000 €, un achat comptant de qualité hors Paris, ou le palier de la Floride du Sud.
Ces trois paliers sont ceux du site, et ils ne disent rien du rendement. Ils disent ce qu'un capital déverrouille en volume d'achat, sur des prix publiés avec leur source. Le reste, frais, gestion, fiscalité, change, est dans l'article sur la rentabilité nette.
Sources : paliers d'entrée annoncés sur la page d'accueil ; prix cités aux blocs 3 et 4 avec leurs sources.
Ce qui ne se compare pas
Le levier, le change, et le comptant contre le financé
Le levier d'abord. Emprunter coûte 3,17 à 3,41 % en France en 2026, contre 7 à 9,5 % pour un non-résident aux États-Unis. À apport égal, le crédit français coûte deux à trois fois moins cher. C'est l'avantage structurel de la France, et il est rarement dit.
Le change ensuite : un apport en euros s'expose au dollar deux fois, à l'entrée et à la sortie. Ce qu'il fait à une opération est chiffré dans l'article sur le risque de change. Et la distance, qui impose une gestion professionnelle facturée.
Enfin, le piège de raisonnement le plus fréquent : comparer un achat comptant américain à un achat financé français. Ce n'est ni le même risque, ni le même capital immobilisé, ni le même effet de levier. Un discours qui les met côte à côte vous trompe, volontairement ou non.
Sources : Observatoire Crédit Logement CSA, taux d'août 2026 ; Banque de France, taux de juin 2026 ; HomeAbroad et Nadlan Capital Group, taux pour non-résidents, septembre 2026.
Notre réponse
Trois paliers, et une déclaration que personne ne mentionne
Le site annonce trois paliers d'apport : 50 000 € pour Detroit, 130 000 € pour Washington DC, 400 000 € pour la Floride du Sud. Ce sont des seuils d'entrée sur des opérations publiées avec leurs chiffres et leur statut, pas des promesses.
Une obligation que personne ne mentionne : le compte bancaire américain ouvert pour l'opération se déclare chaque année au fisc français, formulaire 3916, sous peine de 1 500 € d'amende par compte. Les revenus se déclarent en France, la convention de 1994 évitant la double imposition. Le détail est dans l'article sur le compte bancaire.
IMMO US n'est ni un conseiller en investissements financiers, ni un intermédiaire en opérations de banque, ni un agent immobilier au sens de la réglementation française. Votre apport et votre horizon sont les deux premières questions de l'audit.
Sources : impots.gouv.fr, formulaire 3916 ; code général des impôts, article 1649 A ; convention fiscale entre la France et les États-Unis du 31 août 1994.
Source : catalogue des opérations d'IMMO US et statuts des chiffres, méthode décrite sur la page méthode.
Questions fréquentes
Ce qu'on nous demande sur ce sujet
Existe-t-il un apport minimum légal pour investir en France ?
Pourquoi un courtier annonce-t-il 10 % et un autre 30 % pour le même projet ?
Le financement à 110 % existe-t-il encore en 2026 ?
Comment le plafond de 35 % limite-t-il un achat locatif ?
Pourquoi la banque ne retient-elle que 70 % des loyers ?
Quel taux obtient-on en France pour un crédit immobilier en 2026 ?
Combien faut-il vraiment pour un bien locatif à 200 000 € en France ?
Quel apport un non-résident doit-il sortir aux États-Unis ?
Pourquoi le taux américain est-il deux fois plus élevé que le taux français ?
Acheter comptant aux États-Unis, est-ce comparable à financer en France ?
Que dois-je déclarer en France si je détiens un bien aux États-Unis ?
Les paliers de 50 000, 130 000 et 400 000 € sont-ils des apports ou des budgets ?
Vous savez ce que vous pouvez engager ? Dites-le à l'audit : c'est la première question, et elle décide du marché.
Réserver un audit avec EnzoEnzo revient vers vous sous 48 heures avec un premier cadrage écrit.
Rédigé par K. Le Lay · LLK Invest LLCPartenaire IMMO US
Vérifiez-nous
D'abord, vérifiez que nous existons
Le premier réflexe de cet article vaut aussi pour nous : ne nous croyez pas sur parole. Les deux structures d'Enzo sont inscrites aux registres publics, consultables en direct, sans compte.
La société française au registre national ↗ La LLC américaine au registre de Floride ↗
La fiche française s'ouvre directement. Pour la LLC, la page du registre demande un numéro : saisissez L26000007819.
Le témoignage
Cet investisseur nous a fait confiance
Son point de départ, ce qui l'inquiétait, comment l'opération s'est déroulée. Sans script, sans montage de complaisance.

Candidature
On commence quand ?
Se faire accompagner pour investir aux États-Unis : 17 questions, sans engagement. À la fin, soit votre projet entre dans notre cadre et vous accédez à un créneau, soit il est trop tôt et nous vous le disons franchement.
Vérifier mon éligibilité17 questions, sans engagement. Nous n'accompagnons pas tout le monde, et c'est volontaire.